Банкротство ИП: этапы процедуры, суд или МФЦ и что после
Опубликовано 11 ноября 2026
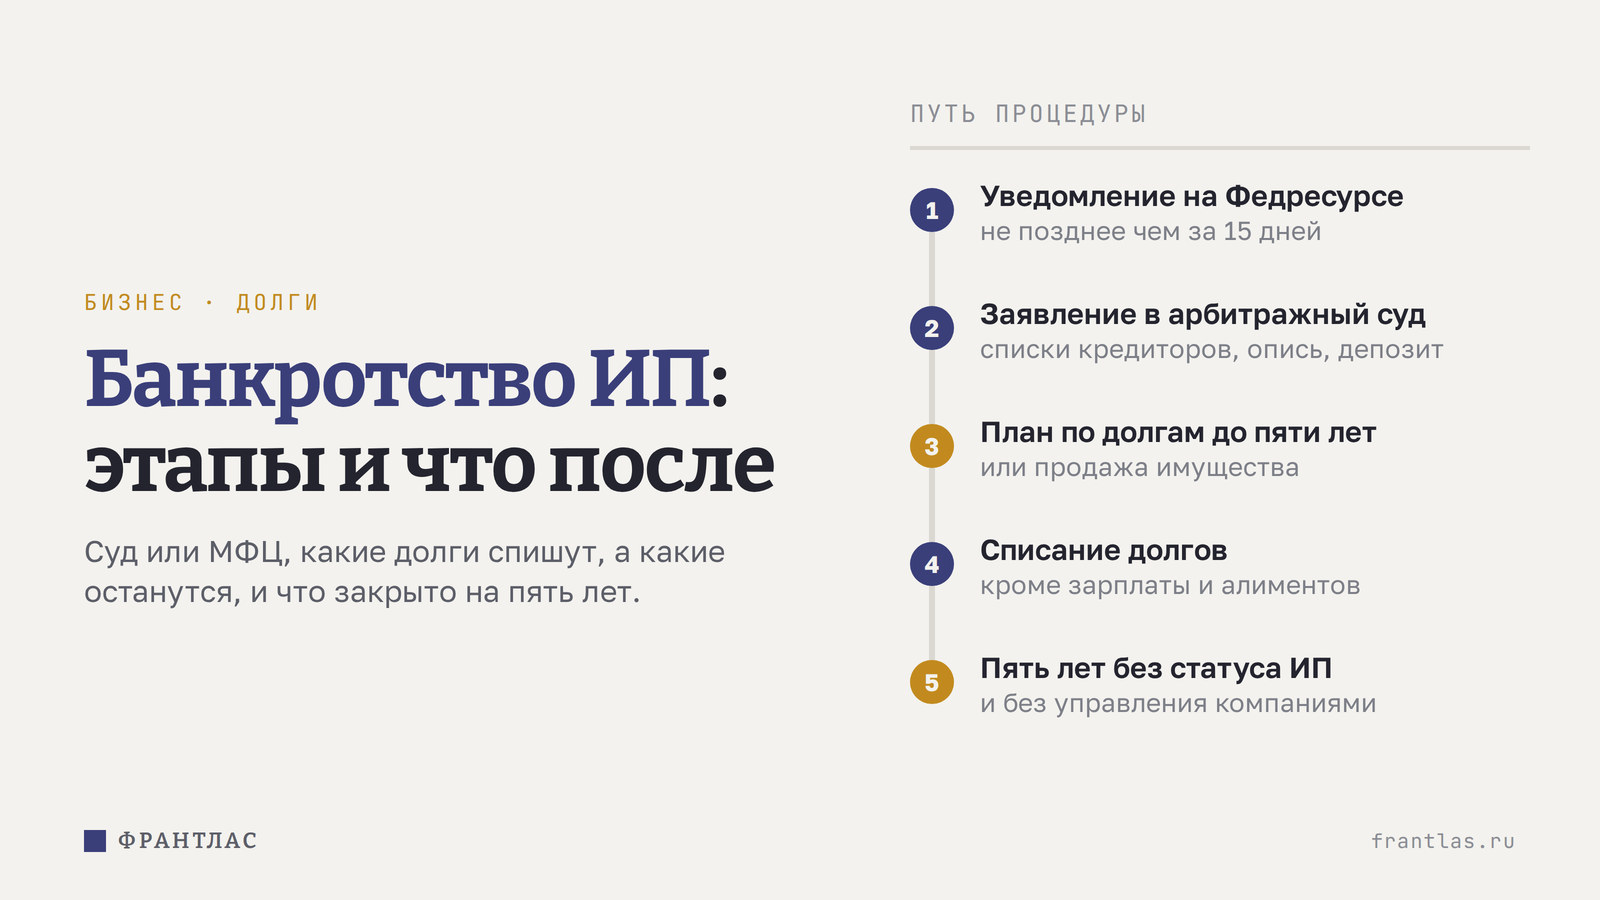
Банкротство ИП обычно начинают обсуждать слишком поздно: когда кредит уже просрочен, аренда не плачена, а налоговая прислала требование. К этому моменту у предпринимателя два вопроса: можно ли списать долги и что будет дальше с ним самим. Ниже разобрано, когда заявление подавать обязательно, чем суд отличается от МФЦ, как идёт процедура по этапам, какие долги не исчезают и что можно делать ИП после банкротства.
Кратко
Предприниматель отвечает по долгам всем своим имуществом, поэтому и банкротится он как гражданин, по закону 127-ФЗ, с особенностями для ИП. Путей два. Через арбитражный суд, если долгов много или есть имущество: процедура платная, с финансовым управляющим, имущество продают. Через МФЦ, если долг от 25 тысяч до 1 миллиона рублей и взыскать с вас уже нечего: бесплатно, без управляющего, за шесть месяцев. В обоих случаях с началом процедуры статус ИП теряется, а после неё пять лет действуют ограничения.
Когда ИП может и когда обязан подать на банкротство
Закон различает право и обязанность. Обязанность возникает, когда долги в сумме составляют не меньше 500 тысяч рублей и, расплатившись с одним кредитором, вы уже не сможете рассчитаться с остальными. Тогда заявление в арбитражный суд нужно подать в течение 30 рабочих дней с того дня, как вы об этом узнали или должны были узнать (статья 213.4 закона 127-ФЗ). В сумму идут и обязательные платежи: налоги, взносы, штрафы.
Право подать заявление есть и при меньшей сумме, если уже видно, что вовремя заплатить не получится: доходов не хватает, просрочки больше месяца, имущества меньше, чем долгов. Возбудить дело может и кредитор, и налоговая, но им нужен долг от 500 тысяч рублей, просроченный больше трёх месяцев (статья 213.3).
Откуда обычно берутся долги, которые доводят до суда: кредит на запуск, аренда, поставщики и налоги после проверки. Как появляются налоговые претензии, разобрано в статьях штрафы для ИП и дробление бизнеса.
Банкротство ИП: суд или МФЦ
Внесудебное банкротство появилось в 2020 году и с ноября 2023 года доступно при долге от 25 тысяч до 1 миллиона рублей (статья 223.2). В сумму считают все долги, в том числе с ненаступившим сроком, поручительства и алименты. Одной суммы мало, нужно одно из четырёх оснований:
- Исполнительное производство окончено, потому что у вас не нашли имущества, и новых производств после этого не открывали.
- Основной доход - пенсия, исполнительный лист предъявлен больше года назад и не исполнен, имущества для взыскания нет.
- Вы получаете единое пособие на ребёнка, лист предъявлен больше года назад и не исполнен, имущества нет.
- Исполнительный лист предъявлен больше семи лет назад и до конца не исполнен.
Действующему предпринимателю закон подать заявление в МФЦ не запрещает. Для бизнеса, который ещё работает, первое основание обычно не подходит: у работающего дела есть касса, товар или оборудование, и пристав его находит. Поэтому на практике МФЦ - путь для тех, у кого бизнес уже закончился, а долги остались.
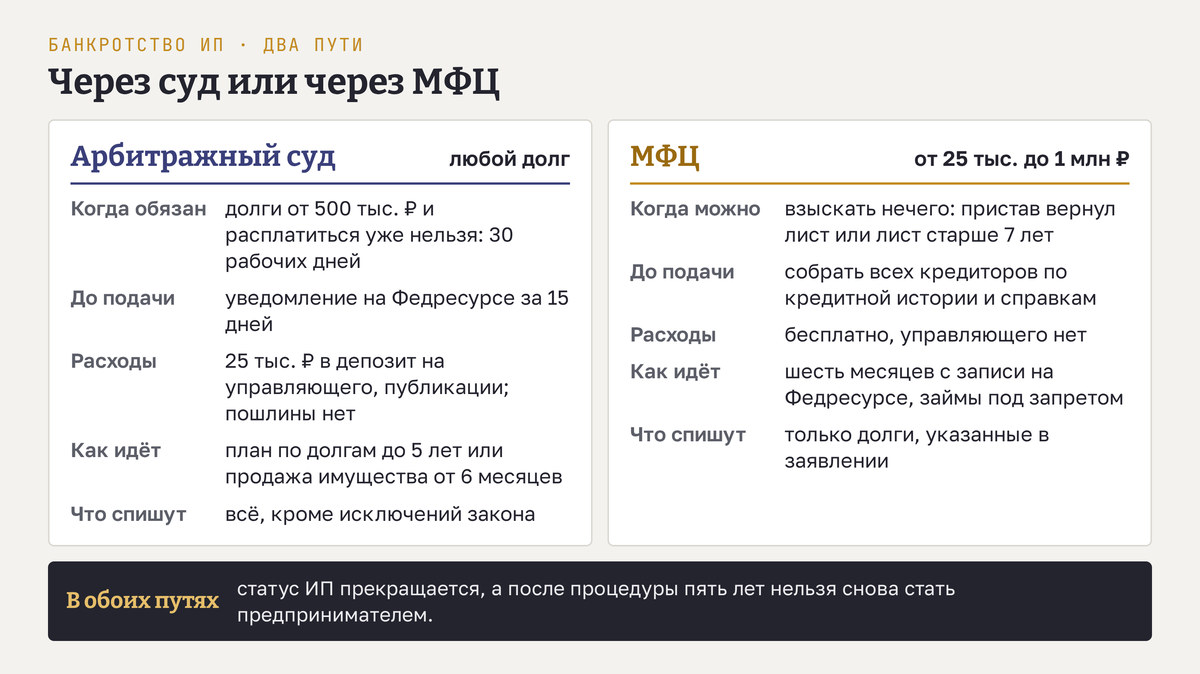
| Через арбитражный суд | Через МФЦ | |
|---|---|---|
| Сумма долга | любая, при 500 тыс. ₽ подать обязаны | от 25 тыс. до 1 млн ₽ |
| Условие | неплатёжеспособность | одно из четырёх оснований выше |
| Кто ведёт | финансовый управляющий | никто, сведения вносит МФЦ |
| Расходы | депозит 25 тыс. ₽ на управляющего, публикации | бесплатно |
| Срок | от шести месяцев, часто дольше | шесть месяцев |
| Что спишут | всё, кроме долгов из исключений | только долги, указанные в заявлении |
Госпошлину должник за собственное заявление не платит (подпункт 8 пункта 1 статьи 333.21 НК). Основные деньги в судебном пути - вознаграждение финансового управляющего: 25 тысяч рублей за процедуру вносятся в депозит суда при подаче (статьи 20.6 и 213.4), плюс 7 % от выручки с продажи имущества или от суммы, погашенной по плану.
Процедура банкротства ИП по этапам
Судебный путь проходит одни и те же шаги, меняется только то, какая процедура выпадет после проверки заявления.
К заявлению прикладывают документы о долгах, списки кредиторов и должников с отдельной пометкой о долгах из предпринимательской деятельности, опись имущества, выписку из реестра ИП не старше пяти рабочих дней и банковские выписки за три года (статья 213.4).
Реструктуризация долгов. Это шанс сохранить имущество и расплатиться по графику. План могут утвердить, если у вас есть источник дохода, нет непогашенной судимости за экономическое преступление, вы не были банкротом последние пять лет и план не утверждался последние восемь лет (статья 213.13). Срок плана - до пяти лет (статья 213.14). На практике планы утверждают редко: Федресурс в бюллетене за первое полугодие 2026 года показывает их долю в пределах одного процента от всех процедур.
Реализация имущества. Если плана нет или он сорвался, суд признаёт вас банкротом и вводит продажу имущества на срок до шести месяцев, который продлевается (статья 213.24). С этого дня распоряжается имуществом и счетами только финансовый управляющий, сделки без него ничтожны, открыть счёт самому нельзя, а пени и проценты перестают начисляться (статья 213.25). Не продают имущество, защищённое процессуальным законом: единственное жильё, если оно не в ипотеке, вещи обычного обихода, инструменты для работы в пределах, которые закон позволяет оставить.
Завершение. Когда имущество продано и деньги распределены, суд завершает реализацию и освобождает гражданина от оставшихся долгов, в том числе от тех, которые кредиторы не заявили (пункт 3 статьи 213.28).
Какие долги не спишут
Освобождение от долгов не абсолютное. Без списания остаются, по пункту 5 статьи 213.28:
- текущие платежи, то есть долги, возникшие уже после начала дела;
- зарплата и выходное пособие работникам, если вы их нанимали;
- алименты, возмещение вреда жизни и здоровью, моральный вред;
- субсидиарная ответственность;
- убытки, причинённые компании умышленно или по грубой неосторожности, если вы были её участником или членом коллегиального органа (пункт 6 той же статьи).
Отдельно освобождения от долгов нет вовсе (пункт 4 той же статьи), если вы скрыли имущество или сведения от управляющего, дали ложные данные для кредита, уклонялись от налогов или вас наказали за преднамеренное или фиктивное банкротство. Такой отказ появляется либо прямо в итоговом определении, либо отдельным актом, когда основания выясняются уже после продажи имущества. Отказов становится больше: по данным Федресурса, в первом полугодии 2026 года их доля среди дел граждан выросла до 2,4 % против 1,1 % годом раньше, а число отказов увеличилось в 2,9 раза.
В МФЦ списываются только долги, перечисленные в заявлении (пункт 2 статьи 223.6). Кредитор, которого вы забыли, сохранит право требовать своё после процедуры. Поэтому список кредиторов собирают по кредитной истории, справке из налоговой и банку данных исполнительных производств, а не по памяти.
Банкротство обнулит все долги, и через полгода можно начать заново.
Списываются долги перед банками, поставщиками и налоговой, а зарплата работникам, алименты и всё, что вы не указали в заявлении в МФЦ, остаются за вами.
ИП после банкротства: что закрыто и на сколько
Ограничения для ИП после банкротства строже, чем для обычного гражданина: к общим правилам статьи 213.30 добавляется статья 216. Сроки считаются с даты завершения реализации имущества или прекращения дела в ходе неё.
- Пять лет нельзя снова зарегистрироваться как ИП и вести предпринимательскую деятельность (пункты 2 и 4 статьи 216).
- Пять лет нельзя занимать должности в органах управления компаний и иначе участвовать в управлении ими: быть директором ООО не получится. У обычного гражданина-банкрота этот срок три года.
- Десять лет закрыто управление банками.
- Пять лет при каждом кредите или займе нужно сообщать о своём банкротстве (пункт 1 статьи 213.30).
- Пять лет нельзя самому подать на банкротство повторно. Если за это время банкротом сделает кредитор, долги уже не спишут (пункт 2 статьи 213.30).
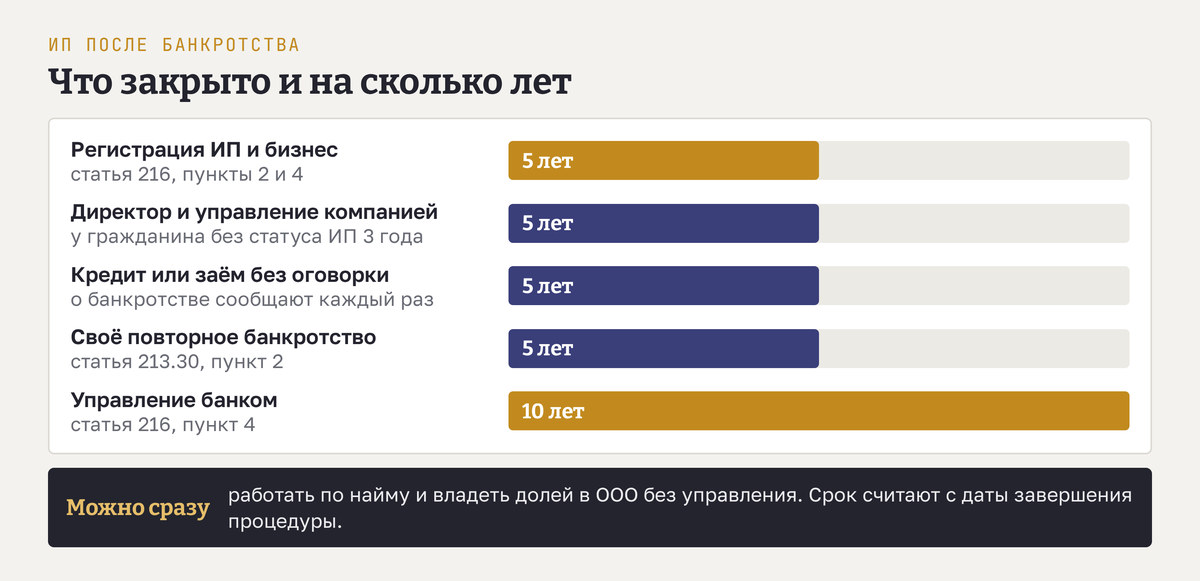
Работать по найму можно сразу. Владеть долей в ООО закон не запрещает, запрет касается управления: директором и членом совета вы пять лет быть не можете. Как разделены владение и управление в обществе, разобрано в статье ООО: что это.
С самозанятостью ясности нет. В законе о налоге на профессиональный доход банкротство среди запретов не названо, и пятилетний запрет на регистрацию касается статуса ИП. Но пункт 4 статьи 216 закрывает на пять лет предпринимательскую деятельность целиком, а официального разъяснения, как он сочетается с самозанятостью, ФНС не давала. Работать как самозанятый в эти годы - решение с риском, и это отдельная работа. Чем режимы различаются в обычной ситуации, сказано в статье самозанятый или ИП.
Пункты 2 и 4 статьи 216 не применяются, если больше половины оставшихся долгов возникли в период моратория на банкротство по статье 9.1 закона (его вводили в 2020 и 2022 годах) или по ним была судебная рассрочка либо мировое соглашение в деле, начатом в мораторий (пункт 5 статьи 216). Об этом суд пишет в своём акте, и тогда открыть ИП можно без ожидания.
Через МФЦ правило похожее. Если вы закрыли ИП меньше чем за год до заявления, после внесудебной процедуры действуют те же ограничения статьи 216 (пункт 3 статьи 223.6). Пока процедура идёт, брать кредиты и займы и давать поручительства нельзя (пункт 4 статьи 223.4), повторно подать в МФЦ можно не раньше чем через пять лет.
Закрыть ИП или банкротиться
Закрытие ИП и банкротство решают разные задачи. Закрытие снимает статус и останавливает начисление взносов, но долги остаются за вами как за гражданином и взыскиваются приставами из личного имущества: как это происходит, разобрано в статье как закрыть ИП. Банкротство, наоборот, списывает долги, но забирает имущество и закрывает статус на пять лет.
Свежий порядок закрытия, регистрации и выбора налогового режима для следующего дела разобран в статьях что такое ИП, налоги для ИП и как открыть ИП.
Что поменяется в законе
Летом 2026 года принят закон от 26.07.2026 № 253-ФЗ, большая реформа банкротства. Основная его часть вступает в силу через год после опубликования, и касается она в первую очередь компаний: реструктуризация юрлиц, санация, регистр арбитражных управляющих. Для граждан и ИП он меняет порядок назначения управляющего, который будут выбирать из регистра, в том числе случайным выбором. Пороги, сроки и ограничения после банкротства, описанные выше, этот закон не трогает: так по его тексту на 02.11.2026.
Главное о банкротстве ИП
- ИП банкротится как гражданин, по закону 127-ФЗ, с особенностями статьи 216 и уведомлением на Федресурсе за 15 дней до суда.
- При долгах от 500 тысяч рублей, которые уже не погасить, заявление в суд обязательно в течение 30 рабочих дней.
- Через МФЦ можно при долге от 25 тысяч до 1 миллиона рублей и отсутствии имущества: бесплатно и за шесть месяцев.
- Зарплата работникам, алименты, текущие платежи и неуказанные в заявлении долги не списываются.
- ИП после банкротства пять лет не может снова стать предпринимателем и управлять компаниями, а о банкротстве сообщает при каждом кредите.
Нормы приведены в редакции закона 127-ФЗ от 04.08.2026, сверены 02.11.2026, адрес каждой статьи - в списке ниже. Текст пересказывает действующие правила и не заменяет консультацию юриста: исход дела зависит от ваших долгов, имущества и сделок за последние годы. Решение о процедуре остаётся за вами.
Вопросы о банкротстве ИП
Можно ли пройти банкротство ИП без закрытия ИП? Да. Закрывать статус заранее не нужно: в суде он прекратится сам в день признания банкротом. Закрытие меньше чем за год до заявления в МФЦ от ограничений статьи 216 не спасает.
Сколько стоит банкротство ИП через суд? Госпошлину должник не платит. Обязательно внести в депозит суда 25 тысяч рублей на вознаграждение финансового управляющего, оплатить публикации и почтовые расходы, а при продаже имущества управляющий получает ещё 7 % выручки. Услуги юриста, если вы к нему обращаетесь, в эту сумму не входят.
Заберут ли единственную квартиру? Единственное пригодное для жизни жильё, если оно не в залоге у банка, обычно не продают: его защищает процессуальный закон. Ипотечную квартиру продают, и выручка в первую очередь идёт банку-залогодержателю.
Можно ли открыть ИП после банкротства физического лица? Если вы банкротились как гражданин без статуса ИП и не закрывали его в последний год перед МФЦ, специального пятилетнего запрета нет. Он действует для тех, кто был предпринимателем на момент решения суда.
Что будет с работниками? Со статусом предпринимателя заканчивается и ваша деятельность как работодателя, поэтому работников увольняют по этому основанию заранее, пока есть время рассчитаться. Долги по зарплате и выходному пособию не списываются и остаются за вами. Как устроены обязанности работодателя-ИП, сказано в статье ИП с сотрудниками.
Источники
- Закон 127-ФЗ «О несостоятельности (банкротстве)», ред. от 04.08.2026, сверено 02.11.2026: статья 20.6, статья 213.3, статья 213.4, статья 213.13, статья 213.14, статья 213.24, статья 213.25, статья 213.28, статья 213.30, статья 216, статья 223.2, статья 223.4, статья 223.6
- Гражданский кодекс, статья 25
- Налоговый кодекс, статья 333.21
- Закон от 26.07.2026 № 253-ФЗ о реформе банкротства, consultant.ru
- Статистический бюллетень Федресурса «Банкротство в России», январь-июнь 2026 года, fedresurs.ru
- Интерфакс, 16.07.2026, «Рост числа банкротств граждан замедляется, количество отказов в списании долгов растет», interfax.ru