Бизнес в России 2026: что меняется для малого бизнеса - разбор ключевых изменений
Опубликовано 21 сентября 2026
Про 2026 год написано так много новостей, что за ними теряется главное: какие изменения касаются вас лично, а какие - соседней отрасли или крупных компаний. Малому бизнесу нужна не лента заголовков, а карта: что поменялось в деньгах, в отчётности и в контроле, кого это задевает и что с этим делать.
Ниже такая карта. Мы не пересказываем законы целиком и не обещаем, что станет лучше или хуже: показываем, что было, что стало и куда смотреть за деталями. Это разбор ландшафта, а не индивидуальная консультация: решение под своё дело принимает сам предприниматель вместе с бухгалтером.
Кратко
- Главный сдвиг 2026 года - налоговый: порог освобождения от НДС на упрощёнке снижен с 60 млн рублей до 20 млн, и НДС впервые касается заметной части малого бизнеса.
- Лимит дохода по патенту тоже упал с 60 млн до 20 млн рублей в год, и дальше будет снижаться. Тем, кто у потолка, режим приходится менять.
- Фиксированные страховые взносы ИП за 2026 год - 57 390 рублей, плюс 1 % с дохода свыше 300 000. Они идут независимо от режима и от того, был ли доход.
- Маркировка «Честный знак» продолжает расширяться: товарных групп становится всё больше, и всё больше продавцов обязаны работать с кодами.
- Мораторий на плановые проверки малого бизнеса сохраняется, но система переходит на постоянный риск-ориентированный подход: проверяют по уровню риска, а вместо части плановых приходят с профилактическим визитом.
- Меры господдержки на месте: льготные займы, зонтичные поручительства, гранты и субсидии, центры «Мой бизнес». Конкретные условия зависят от региона.
Что поменялось в 2026 разом
Удобнее смотреть на изменения не по датам, а по тому, чего они касаются. У малого бизнеса пять таких зон, и в каждой в 2026 году что-то сдвинулось.
- Налоги. Снижены пороги, при которых спецрежимы работают без НДС. Самый денежный блок.
- Лимиты спецрежимов. Патент и упрощёнка привязаны к доходу, и часть этих сумм в 2026 году урезана.
- Взносы. Фиксированный платёж ИП за себя снова подрос.
- Маркировка. Обязанность метить товары распространяется на новые группы.
- Контроль и поддержка. Меняются правила проверок, при этом работают программы помощи бизнесу.
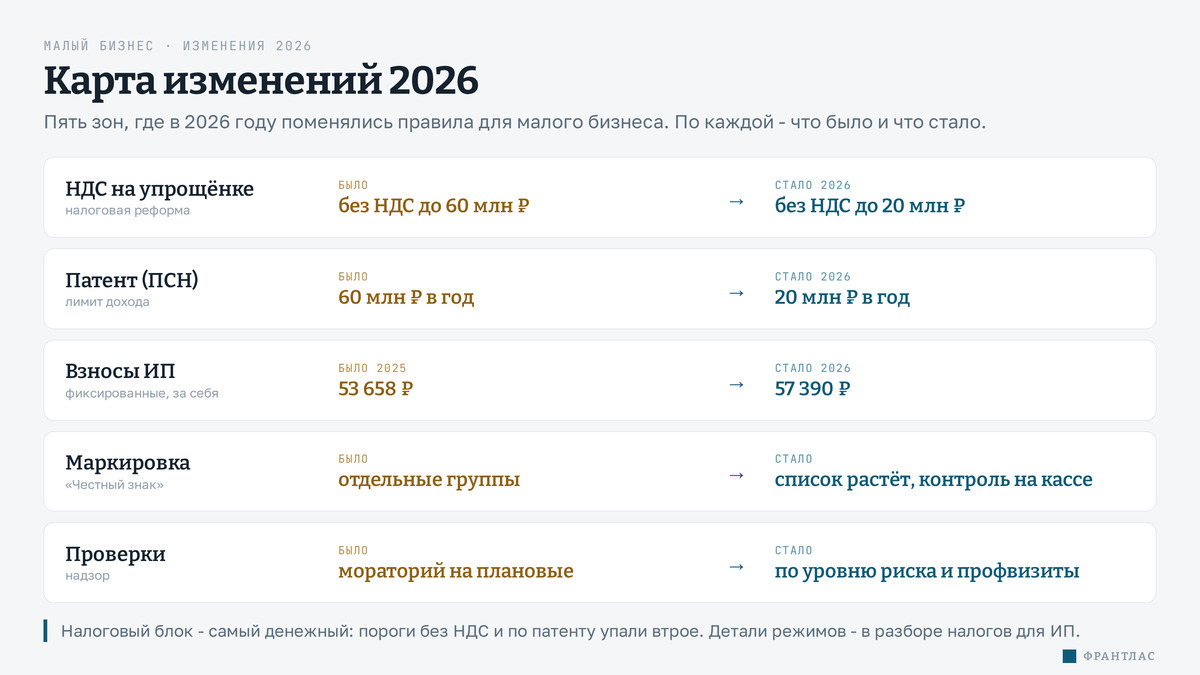
Дальше - каждая зона по порядку: что было, что стало и кого это касается.
Налоговая реформа: три сдвига для почти всех
Налоговых изменений 2026 года много, но для малого бизнеса важны прежде всего три. Как устроен выбор режима и как считать нагрузку, подробно разложено в отдельном материале налоги для ИП в 2026 году; здесь - только сам сдвиг.
НДС пришёл на упрощёнку. Раньше упрощёнка означала, что НДС вы не платите вовсе. С 2025 года это изменилось: при доходе выше порога упрощенец становится плательщиком НДС. В 2025-м порог освобождения был 60 млн рублей, а с 2026 года он снижен до 20 млн. Дальше по плану он падает ещё: 15 млн рублей в 2027 году и 10 млн в 2028-м. Практический смысл: бизнес, который год назад был уверен, что НДС его не касается, при доходе выше 20 млн рублей теперь обязан его считать.
Патент сузился. Патент удобен фиксированной стоимостью, но и он привязан к доходу. Лимит, при котором ИП сохраняет право на патент, снижен с 60 млн до 20 млн рублей в год, причём учитывается и доход 2025 года. Дальше лимит тоже падает: 15 млн в 2027-м и 10 млн в 2028-м. Если патент совмещается с упрощёнкой, доходы по обоим режимам складываются. Для небольшой розницы или услуг это часто некритично, но тем, кто подходил к прежнему потолку, режим приходится пересматривать заранее.
Подросла шкала НДФЛ. С 2025 года налог на доходы физлиц стал прогрессивным: ставки идут от 13 % до 22 % в зависимости от размера дохода. Малого бизнеса это касается в двух случаях: ИП на общей системе платит НДФЛ с прибыли по этой шкале, а любой работодатель удерживает его с зарплат сотрудников. На спецрежимах прибыль самого предпринимателя этой шкалой не облагается.
Взносы ИП: платёж, который идёт всегда
Про страховые взносы вспоминают в последнюю очередь, а это самая устойчивая статья расходов предпринимателя. Она не зависит ни от того, был ли доход, ни от того, работали вы весь год или дело простаивало.
Фиксированные взносы ИП за себя за 2026 год - 57 390 рублей. Сверх этого идёт дополнительный взнос: 1 % с дохода свыше 300 000 рублей за год, у этой части есть свой потолок. Взносы начисляются со дня регистрации и не отменяются пустым кварталом. На части режимов их можно вычесть из налога - как именно, разобрано в материале про налоги. Важно одно: эту сумму закладывают в смету с первого дня.
Если вы ещё только выбираете между самозанятостью и ИП, разница по взносам - один из главных аргументов, и она подробно разобрана в статье самозанятый или ИП: что выбрать. У самозанятого фиксированных взносов нет вовсе, но нет и пенсионного стажа.
Маркировка расширяется
Система «Честный знак» - это обязательная цифровая маркировка товаров: каждая единица получает код, который отслеживается от производителя до кассы. Для продавца это значит, что товар без кода нельзя ни принять, ни продать легально.
Главное изменение 2026 года - не новое правило, а масштаб. Перечень маркируемых групп продолжает расти, и к весне 2026 года обязательной маркировкой охвачено уже больше двадцати товарных категорий. С 1 марта 2026 года расширяется перечень товаров лёгкой промышленности; в число маркируемых добавлены, в частности, кондитерские изделия и стройматериалы. По ряду других групп - гигиенические товары, электронные сигареты, удобрения, учебники, автозапчасти - выпущены проекты с предварительными датами.
Что это значит на практике: если вы торгуете физическими товарами, раз в год стоит сверяться, не попала ли ваша категория под маркировку. Подключение - это регистрация в системе, оборудование для считывания кодов и передача данных с кассы, и чем раньше это увидеть, тем меньше риск застрять с непродаваемым товаром.
Проверки: мораторий остаётся, но правила меняются
Здесь чаще всего путаница, поэтому по порядку. Мораторий на плановые проверки малого бизнеса не отменён - он продлён и действует до 2030 года. Но за словом «мораторий» скрывается более сложная картина, чем пару лет назад.
Государство перешло от временных запретов к постоянному риск-ориентированному подходу: бизнес относят к категории риска, и частота внимания зависит от неё. Объекты высокого и чрезвычайно высокого риска проверяют планово, к остальным плановые проверки в основном не приходят. Вместо части плановых практикуют профилактический визит - это не наказание, а встреча, на которой инспектор указывает на нарушения и объясняет, как их устранить.
Практический вывод скорее спокойный: если вы не в зоне высокого риска, плановая проверка маловероятна. Но это не повод игнорировать требования: профилактический визит и жалоба клиента остаются рабочими поводами для внимания контролёров.
Господдержка: чем реально можно воспользоваться
На фоне ужесточений легко не заметить, что инструменты помощи малому бизнесу работают. Они не дают денег «просто так», но снижают стоимость входа и заёмных средств.
Тонкость в том, что конкретные суммы, ставки и условия зависят от региона и программы, а перечень меняется. Поэтому по каждой мере лучше идти в региональный центр «Мой бизнес» или на портал господдержки, а не ориентироваться на общие цифры: сколько именно доступно в вашем субъекте, показывает сама программа.
Как это касается лично вас
Изменения 2026 года бьют по разным людям по-разному. Ниже - грубая навигация по типу дела, а не рекомендация.
Вы самозанятый. Налоговая реформа упрощёнки и патента вас напрямую не касается: на профессиональном доходе свои правила и свой потолок. Следить стоит за маркировкой, если продаёте свои товары, и за моментом, когда пора переходить в ИП.
Вы ИП на упрощёнке или патенте. Главное для вас - пороги. Поднимите доход за 2025 год и прикиньте, не приближаетесь ли к 20 млн рублей: от этого зависит и НДС на упрощёнке, и право на патент. Взносы заложите в расчёт заранее.
Вы продаёте физические товары. Ваша зона внимания - маркировка. Проверьте, не попадает ли ваша категория под «Честный знак» в 2026 году, и заложите время и деньги на подключение.
Вы только открываете дело. Вам проще: вы выбираете режим уже с учётом новых порогов, а не подстраиваетесь задним числом. С чего начать по шагам - в материале как открыть бизнес с нуля, а выбор режима - в разборе про налоги.
Выводы
- 2026 год - это не одна реформа, а несколько параллельных сдвигов: налоги, лимиты, взносы, маркировка, контроль. Смотреть надо на всю карту, а не на один заголовок.
- Самое денежное - снижение порогов НДС на упрощёнке и лимита патента с 60 до 20 млн рублей. Пороги считаются с учётом дохода 2025 года.
- Взносы ИП идут всегда - 57 390 рублей плюс 1 % свыше 300 000; закладывайте с первого дня.
- Маркировка расширяется по товарным группам своим сроком - проверяйте дату именно для своей категории.
- Мораторий на плановые проверки остаётся, но система работает по уровню риска; внеплановые и профилактические визиты сохраняются.
- Меры господдержки на месте, но условия региональные - уточняйте в «Моём бизнесе».
- Это разбор ландшафта, а не совет: конкретные решения считают под свои цифры с бухгалтером.
Частые вопросы
Что самое важное изменилось для малого бизнеса в 2026 году?
Налоговый блок: порог освобождения от НДС на упрощёнке снижен с 60 млн до 20 млн рублей, и такой же лимит теперь у патента. Это касается тех, у кого доход выше 20 млн рублей в год с учётом 2025 года.
Теперь все на упрощёнке платят НДС?
Нет. Освобождение сохраняется при доходе до 20 млн рублей в год. НДС появляется только выше этого порога. Как считаются ставки и лимит - в отдельном разборе про налоги для ИП.
Сколько ИП платит взносов за себя в 2026 году?
Фиксированная часть - 57 390 рублей за год, плюс 1 % с дохода свыше 300 000 рублей. Они идут независимо от режима и от того, был ли доход, кроме режимов, где взносов нет.
Будут ли проверять малый бизнес в 2026 году?
Плановые проверки ограничены мораторием до 2030 года, но работает риск-ориентированный подход: высокий риск проверяют планово. Внеплановые проверки по жалобам и профилактические визиты сохраняются.
Мой товар теперь нужно маркировать?
Зависит от категории. Список маркируемых групп в 2026 году растёт, и по каждой свой срок. Точную дату для своего товара проверяют в системе «Честный знак» по коду товара.
Где получить господдержку?
Через региональный центр «Мой бизнес» и портал господдержки: там льготные займы, зонтичные поручительства, гранты и субсидии. Условия зависят от региона и программы.
Источники
- НДС на УСН: Федеральный закон от 12 июля 2024 года № 176-ФЗ ввёл НДС для упрощёнки с 2025 года с освобождением при доходе до 60 млн рублей; Федеральный закон от 28 ноября 2025 года № 425-ФЗ снизил порог освобождения до 20 млн рублей с 2026 года, далее 15 млн в 2027 году и 10 млн в 2028-м. Механика ставок и расчёта лимита - в материале о налогах для ИП.
- Патент (ПСН): Налоговый кодекс, глава 26.5, и Федеральный закон от 28 ноября 2025 года № 425-ФЗ - лимит дохода 20 млн рублей в 2026 году (с учётом дохода 2025 года), 15 млн в 2027-м, 10 млн в 2028-м; при совмещении с УСН доходы суммируются.
- НДФЛ: Налоговый кодекс, статья 224, прогрессивная шкала 13-22 % в зависимости от размера налоговой базы, введена Федеральным законом от 12 июля 2024 года № 176-ФЗ, действует с 2025 года. Касается ИП на ОСНО и удержания с зарплат работников.
- УСН, лимит дохода 2026 года - 490,5 млн рублей (базовые 450 млн × коэффициент-дефлятор 1,090); подробности - в материале о налогах для ИП.
- Страховые взносы ИП: Налоговый кодекс, статьи 430 и 432 - фиксированные взносы за 2026 год 57 390 рублей, дополнительный взнос 1 % с дохода свыше 300 000 рублей с потолком по этой части.
- Маркировка: государственная система «Честный знак» - в 2026 году перечень обязательной маркировки расширяется, к весне 2026 года более двадцати товарных групп; расширение перечня лёгкой промышленности с 1 марта 2026 года, добавление кондитерских изделий и стройматериалов. По ряду групп (гигиена, электронные сигареты, удобрения, учебники, автозапчасти) - проекты постановлений, точные даты по каждой группе на 15.09.2026 не финализированы; сверять по коду товара в системе.
- Проверки: мораторий на плановые проверки введён постановлением Правительства РФ от 10 марта 2022 года № 336 и продлён до 2030 года; переход на постоянный риск-ориентированный подход закреплён Федеральным законом от 28 декабря 2024 года № 540-ФЗ (изменения в Федеральный закон от 31 июля 2020 года № 248-ФЗ); плановые проверки сохраняются для высокого и чрезвычайно высокого риска, часть плановых заменена профилактическими визитами, внеплановые проверки сохраняются.
- Господдержка: льготные микрозаймы государственных микрофинансовых организаций, зонтичные поручительства Корпорации МСП, гранты и субсидии, льготный лизинг, услуги центров «Мой бизнес». Конкретные суммы, ставки и условия зависят от региона и программы.
Данные проверены 15 сентября 2026 года. Ставки, лимиты, перечни и даты меняются, а часть значений 2026 года ещё уточняется: перед решением сверьтесь с действующей редакцией Налогового кодекса, региональным законом, системой маркировки или уточните в налоговой и в центре «Мой бизнес». Это разбор, а не индивидуальная налоговая или юридическая консультация.