Стоимость патента для ИП на 2026 год: калькулятор и расчёт без ошибок
Опубликовано 19 октября 2026
Патент удобен тем, что цена известна заранее: заплатили - и до конца срока никаких деклараций и расчётов с налоговой. Но саму цену многие считают неправильно. Берут годовую сумму и делят на двенадцать, забывают про вычет взносов или про лимит дохода, после которого патент теряется задним числом. Ниже стоимость патента для ИП на 2026 год разобрана по шагам: калькулятор по сумме вашего региона, формула из Налогового кодекса, сроки оплаты и граница, за которой упрощёнка выходит дешевле.
Кратко
Цена патента не зависит от того, сколько вы заработаете. Её определяют три вещи: вид деятельности, регион и срок. Свои страховые взносы ИП без работников вычитает из патента целиком, с работниками - не больше половины суммы.
Посчитать стоимость патента
Чтобы посчитать, включите JavaScript. Формула и порядок расчёта разобраны в тексте ниже, их можно повторить в любой таблице.
Расчёт для примера, а не налоговая консультация. Потенциальный доход по вашему виду деятельности установлен законом вашего региона, его можно найти на сайте ФНС. Калькулятор считает срок месяцами, налоговая - днями, поэтому сумма в уведомлении будет другой: на коротком сроке разница доходит до сотен рублей, точную сумму покажет налоговая. Взносы считаются только за себя и за полный 2026 год: 57 390 рублей плюс 1 % с потенциального дохода сверх 300 000 рублей.
В поля подставлены условные цифры, чтобы было видно, как работает расчёт. Миллион потенциального дохода не относится ни к одному конкретному региону и виду деятельности: свою сумму возьмите из регионального закона, как это сделать, разобрано ниже. Выручку впишите свою, без неё калькулятор посчитает только патент.
Из чего складывается стоимость патента
Налог на патенте считается не с денег, которые пришли на счёт, а с суммы, которую регион заранее назначил вашему виду деятельности. Она называется потенциально возможным к получению годовым доходом (статья 346.48 Налогового кодекса). Регион устанавливает её своим законом на календарный год, и если закон не меняли, прежняя сумма действует и дальше.
Дальше арифметика простая. Ставка 6 % (статья 346.50). Патент на целый год стоит 6 % от потенциального дохода. Патент на меньший срок считается по дням: годовую сумму делят на число дней в году, умножают на число дней срока и на ставку (статья 346.51, пункт 1). Отсюда первая типичная ошибка: делить на двенадцать и умножать на число месяцев. Результат близкий, но в уведомлении налоговой сумма будет своя, до рубля.
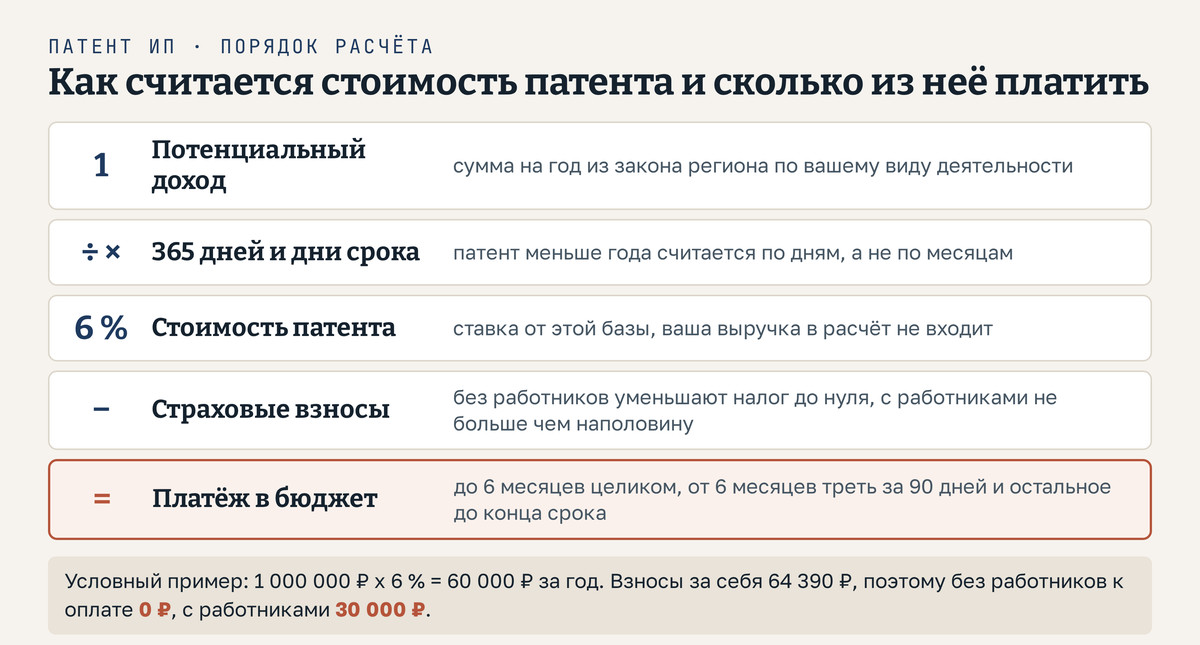
После того как стоимость посчитана, её можно уменьшить на страховые взносы. Об этом отдельный раздел ниже: для ИП без работников вычет часто съедает патент почти целиком.
Где взять потенциальный доход для своего региона
Единой таблицы по стране нет. Каждый регион сам решает, какие виды деятельности переводить на патент и какой доход им назначить (статья 346.43, пункт 7). Регион вправе разделить сумму по районам и городам, по числу работников, машин, торговых точек или квадратных метров, которые сдаются в аренду (там же, пункт 8). Поэтому патент на одну и ту же парикмахерскую в областном центре и в райцентре той же области может стоить по-разному.
Найти свою сумму можно двумя путями. Первый - закон вашего региона о патентной системе налогообложения, в нём таблица по видам деятельности. Второй - сайт ФНС: на странице о патенте есть раздел с региональными особенностями, а сервис расчёта стоимости патента подставляет сумму сам, если выбрать регион, вид деятельности и территорию.
Перечень видов деятельности, которые остались на патенте после реформы 2026 года, и сравнение со всеми остальными режимами собраны в разборе налоги для ИП в 2026 году. Здесь дальше только о деньгах.
Сколько стоит патент: пример на условной сумме
Возьмём условный потенциальный доход 1 000 000 рублей в год. Сумма выбрана для удобства счёта, у вашего вида деятельности она будет своя.
Патент на 12 месяцев. 1 000 000 x 6 % = 60 000 рублей. Платить двумя частями: 20 000 рублей в первые 90 дней и 40 000 рублей не позднее 28 декабря, потому что годовой патент кончается 31 декабря.
Патент на три месяца, с 1 апреля по 30 июня. Это 91 день. 1 000 000 / 365 x 91 x 6 % = 14 958,90 рубля. Если посчитать «по месяцам», выйдет 15 000 рублей: разница в 41 рубль, но платить нужно именно ту сумму, которую назначит налоговая. Срок меньше полугода, поэтому вся сумма вносится одним платежом не позднее 30 июня.
Вычет взносов для годового патента. Взносы ИП за себя на 2026 год: фиксированные 57 390 рублей и 1 % с дохода сверх 300 000 рублей (статья 430). Для патента доходом считается потенциальный, поэтому 1 % берётся с 700 000 рублей, это 7 000. Всего 64 390 рублей. Если работников нет, патент за 60 000 уменьшается до нуля. Если работники есть, вычесть можно не больше половины, 30 000 рублей, и платить придётся остальные 30 000.
Все суммы в примере условные и показывают ход расчёта. Это не налоговая консультация и не обещание, что в вашем случае выйдет столько же: итог зависит от суммы региона, срока и того, какие взносы вы уже заплатили.
Когда и как платить
Сроки зависят от того, на сколько выдан патент (статья 346.51, пункт 2).
| Срок патента | Как платить |
|---|---|
| до 6 месяцев | вся сумма не позднее последнего дня срока |
| от 6 до 12 месяцев | треть суммы не позднее 90 календарных дней от начала, две трети не позднее последнего дня срока |
| срок кончается 31 декабря | последний платёж не позднее 28 декабря |
Если вы прекратили дело раньше срока, налог пересчитают по дням, когда патент реально применялся. Доплату, если она возникнет, вносят не позднее 20 дней после снятия с учёта.
Как взносы уменьшают стоимость патента
Налог на патенте уменьшается на страховые взносы, уплаченные в календарном году, в котором действует патент (статья 346.51, пункт 1.2). Фиксированные взносы ИП за себя можно учесть даже до того, как они заплачены: закон говорит о взносах, подлежащих уплате в этом году.
Правило вычета зависит от того, есть ли у вас наёмные работники.
- Без работников. Взносы за себя уменьшают налог без ограничения, хоть до нуля.
- С работниками. В вычет идут и взносы за работников, и больничные за первые дни за счёт работодателя, но уменьшить налог можно не больше чем на 50 %.
Сам вычет не происходит автоматически. В налоговую подают уведомление об уменьшении налога: через личный кабинет, по телекоммуникационным каналам с электронной подписью или на бумаге. Если налоговая найдёт ошибку, она сообщит об отказе в течение 20 дней, и патент нужно будет оплатить в срок без уменьшения.
Если патентов несколько и взносы больше налога по одному из них, остаток можно перенести на другой патент того же года.
Патент или УСН: где проходит граница
На патенте налог фиксированный, на упрощёнке «Доходы» он растёт вместе с выручкой. Поэтому вопрос «что дешевле» сводится к одному сравнению: больше ваша реальная годовая выручка, чем потенциальный доход региона, или меньше.
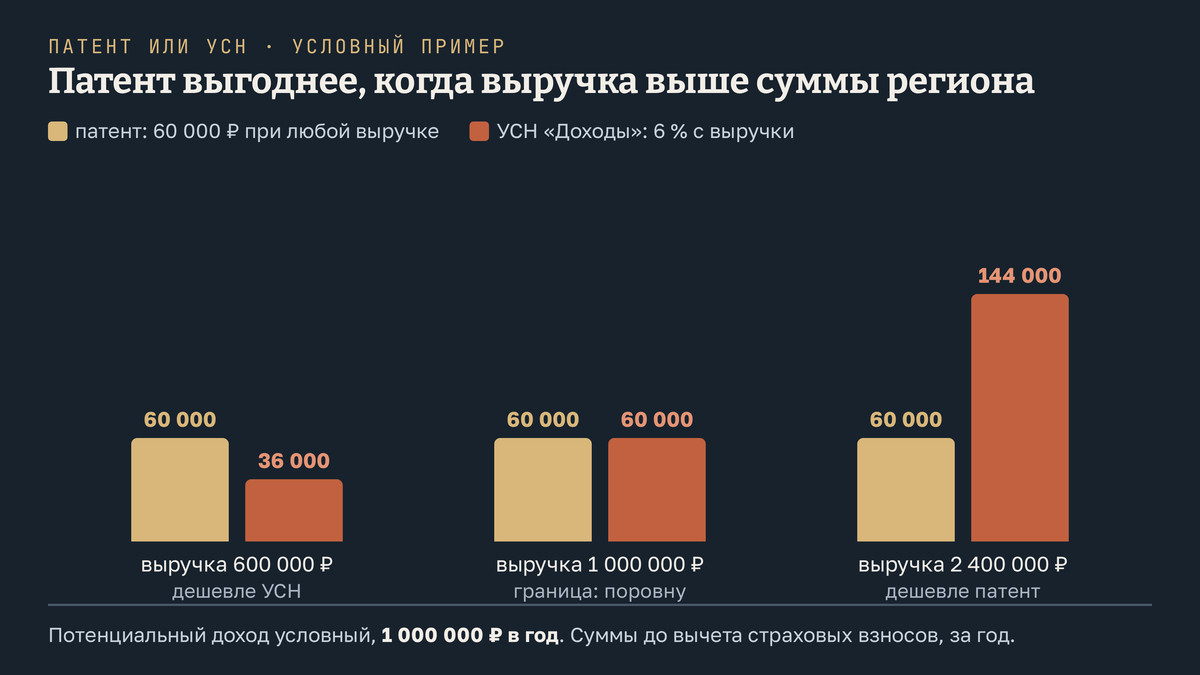
Если вы зарабатываете больше суммы, которую назначил регион, патент обычно выгоднее: разница остаётся у вас. Если меньше, вы переплачиваете за доход, которого не было, и упрощёнка выходит дешевле. Сравнивать честнее после вычета взносов: на патенте 1 % считается от потенциального дохода, на УСН от реального, поэтому и вычеты получаются разными. Калькулятор в начале статьи делает это сравнение сам, если вписать выручку.
Патент и УСН можно совмещать: например, патент на одну точку, упрощёнка на остальное. Тогда для лимита патента доходы по обоим режимам складываются, и раздельный учёт придётся вести с первого дня. Если вы ещё выбираете между самозанятостью и регистрацией, их разница разобрана в статье самозанятый или ИП.
Лимиты 2026 года, которые отнимают патент
Главный лимит - доход от реализации по всем видам деятельности на патенте. Право на патент теряется, если за 2025 год или в течение 2026 года доход превысил 20 миллионов рублей. В 2027 году порог станет 15 миллионов (статья 346.45, пункт 6). Считается реальная выручка, а не потенциальный доход из закона.
Потеря права работает задним числом: ИП переходит на общий режим или на упрощёнку, если она у него есть, с начала того периода, на который выдан патент. Налоги за этот период пересчитывают по новому режиму.
Второй лимит - работники: средняя численность не больше 15 человек по всем патентным видам вместе (статья 346.43, пункт 5). Регион может добавить свои ограничения, например по числу торговых точек или машин.
Как получить патент
Патент выдают только индивидуальному предпринимателю, поэтому сначала нужна регистрация. Порядок, сроки и документы собраны в инструкции как открыть ИП.
Десять дней в Налоговом кодексе означают рабочие дни. Заявление подают в налоговую по месту жительства, а если дело в другом регионе - в любую налоговую этого региона.
Частые вопросы
Как посчитать стоимость патента самому?
Потенциальный годовой доход из закона региона умножить на 6 %. Для срока меньше года: разделить годовую сумму на 365 дней, умножить на число дней срока и на 6 %. Потом вычесть страховые взносы.
Зависит ли цена патента от моей выручки?
Нет. Налог считается от суммы, назначенной регионом. Выручка важна только для лимита: больше 20 миллионов рублей в 2026 году - и право на патент теряется.
Можно ли уменьшить патент на взносы, если я их ещё не заплатил?
Фиксированные взносы за себя - да: закон разрешает учесть взносы, подлежащие уплате в году действия патента. Уведомление об уменьшении всё равно нужно подать.
Сколько стоит патент на месяц?
Примерно двенадцатая часть годовой стоимости, а точно - по числу дней в этом месяце. При условном потенциальном доходе 1 000 000 рублей патент на 30 дней стоит 1 000 000 / 365 x 30 x 6 %, это 4 931,51 рубля.
Что выгоднее, патент или УСН?
Если реальная выручка выше потенциального дохода региона, обычно патент. Если ниже, обычно УСН. Точнее покажет сравнение после вычета взносов.
Источники
Здесь разобран порядок расчёта, налоговую консультацию разбор не заменяет. Суммы в примерах условные и показывают порядок расчёта.
- Налоговый кодекс РФ, часть вторая, ред. от 04.08.2026: статья 346.43 (полномочия регионов, 15 работников), 346.45 (срок патента, заявление, лимит дохода 20 и 15 млн рублей), 346.48 (налоговая база), 346.50 (ставка 6 %), 346.51 (расчёт по дням, вычет взносов, сроки оплаты); consultant.ru, проверено 16.10.2026.
- Налоговый кодекс РФ, статья 430: фиксированные взносы ИП 57 390 рублей за 2026 год, 1 % сверх 300 000 рублей, не более 321 818 рублей; доход для патента - по статьям 346.47 и 346.51; consultant.ru, проверено 16.10.2026.
- ФНС России, страница «Патентная система налогообложения»: порядок расчёта и оплаты, nalog.gov.ru, проверено 16.10.2026.