Малый бизнес: с чего начать, чтобы статус работал на вас с первого месяца
Опубликовано 18 октября 2026
Когда человек набирает в поиске «малый бизнес с чего начать», он думает о деле: ателье на первом этаже, студия груминга, мастерская. Но у слов «малый бизнес» есть и второй смысл, юридический. Это статус по закону № 209-ФЗ, и он появляется у вас сам, без заявления, на следующий месяц после регистрации. От него зависят учёт, касса, порядок проверок и то, сколько бумаг понадобится с первым сотрудником.
Ниже разобрано, кого закон считает микро- и малым предприятием, как налоговая вносит вас в реестр и когда может из него вычеркнуть, что статус даёт, а чего не даёт, и какие четыре решения стоит принять в первый месяц. Нормы сверены 6 октября 2026 года, ссылки на них в конце.
Кратко
Новый бизнес закон сразу записывает в микропредприятия. Дальше категорию определяют по отчётности, но меняют её, только если пороги нарушены три года подряд. Налоговые режимы при этом упираются в свои пределы гораздо раньше: патент в 2026 году держится до 20 млн рублей дохода, АУСН до 60 млн.
Кого закон называет малым бизнесом
Статья 4 закона о развитии малого и среднего предпринимательства перечисляет, кто вообще может быть субъектом МСП: хозяйственные общества (на практике чаще всего ООО), товарищества, кооперативы, фермерские хозяйства и индивидуальные предприниматели. Самозанятый без статуса ИП в этот список не входит.
Дальше работают два мерила, оба за прошлый календарный год.
Численность. Малое предприятие - до 100 работников, внутри него выделено микропредприятие - до 15 (статья 4, часть 1.1, пункт 2).
Доход. Пределы задаёт постановление Правительства № 265: 120 млн рублей для микропредприятия, 800 млн для малого, 2 млрд для среднего. Доход считают по налоговым правилам и складывают по всем видам деятельности и всем режимам. Цифры действуют с августа 2016 года и с тех пор не менялись.
Для ООО есть третье условие, о котором вспоминают, когда приходит партнёр-компания: доля государства, общественных организаций и фондов в капитале не больше 25%, доля иностранных компаний и компаний не из МСП не больше 49% (с исключениями, перечисленными в законе).
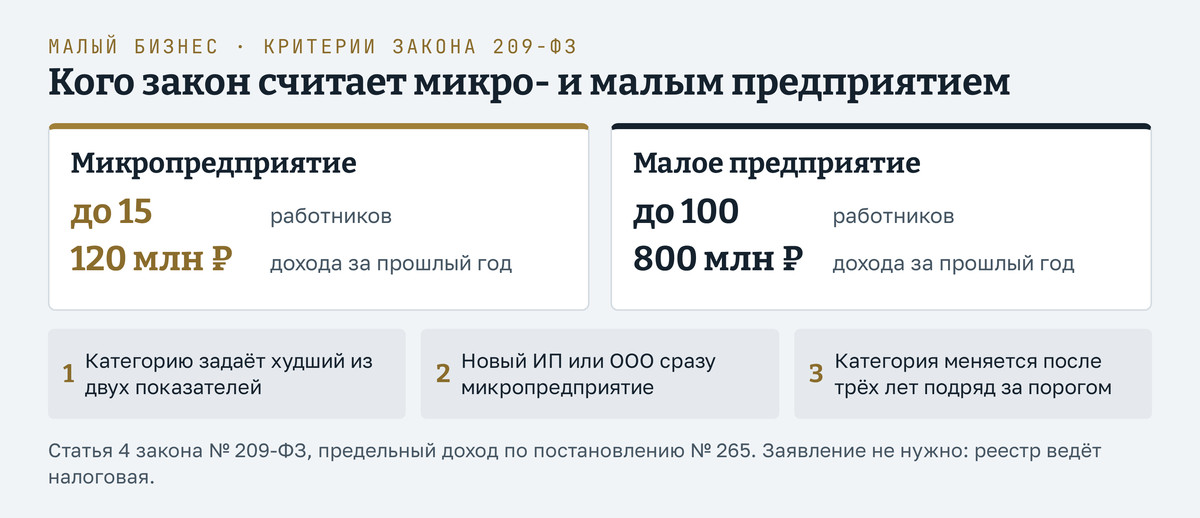
Как это читать на своём примере. Категорию определяет больший из двух показателей (часть 3 статьи 4): ателье с 12 швеями и доходом 130 млн рублей будет малым предприятием, а не микро, потому что доход перешёл порог. У ИП, который в прошлом году работал один, смотрят только доход.
Три правила той же части статьи 4 снимают тревогу у тех, кто только начинает. Вновь зарегистрированный ИП и вновь созданное ООО относятся к микропредприятиям сразу. ИП, который работает только на патенте, тоже считается микропредприятием. А категория меняется, только если значения выходят за пределы три календарных года подряд (часть 4): один удачный год статус не отнимет.
Как попадают в реестр МСП и как из него выпадают
Заявление подавать не нужно. Единый реестр субъектов МСП ведёт налоговая (статья 4.1, часть 2) и заполняет его сама по своим же данным: записи в ЕГРИП и ЕГРЮЛ, отчётность, сведения о численности.
Для нового бизнеса порядок такой. Сведения вносят 10-го числа месяца, следующего за регистрацией, без проверки численности и дохода (часть 5, пункт 2). Зарегистрировались 3 ноября - в реестре окажетесь 10 декабря. В записи стоит отметка «вновь созданный», её снимают 10 июля следующего года. Остальные обновления идут ежемесячно, 10-го числа, по данным на первое число месяца.
Проверить себя можно по ИНН на сайте реестра rmsp.nalog.ru. Там же видна категория, коды деятельности и дата внесения. По данным ФНС на 10 июля 2026 года, в реестре 81,8% всех действующих компаний и предпринимателей.
Что статус даёт на старте
Сам по себе статус МСП не снижает налог. Он снимает часть обязанностей и смягчает отношения с проверяющими. Вот что из этого касается вас в первые месяцы.
Учёт. ИП бухгалтерский учёт может не вести вовсе, если ведёт налоговый учёт доходов или доходов и расходов (статья 6 закона № 402-ФЗ, часть 2). ООО бухучёт ведёт всегда, но субъект малого предпринимательства вправе вести его упрощёнными способами и сдавать упрощённую отчётность (часть 4).
Наличные. Указание Банка России № 3210-У разрешает ИП и малому бизнесу не устанавливать лимит остатка наличных в кассе (пункт 2). ИП, который ведёт налоговый учёт, ещё и не оформляет приходные и расходные ордера и не ведёт кассовую книгу (пункты 4.1 и 4.6). Для ООО ордера остаются.
Кадровые бумаги. Микропредприятие вправе не принимать правила внутреннего распорядка, положение об оплате труда, график сменности и другие локальные акты (статья 309.2 Трудового кодекса). Взамен эти условия пишут прямо в трудовой договор по типовой форме, утверждённой Правительством. Если бизнес перестал быть микропредприятием и это отразилось в реестре, на общие правила нужно перейти не позднее чем через четыре месяца (статья 309.1).
Проверки. Выездная проверка по закону о госконтроле длится не больше десяти рабочих дней, а общее время взаимодействия с проверяющим для малого предприятия ограничено 50 часами, для микропредприятия 15 часами (статья 73, часть 7 закона № 248-ФЗ, с оговорёнными там исключениями). Мораторий на плановые проверки до 2030 года касается всех, а не только малого бизнеса, и у него свои границы: как он устроен и что вправе проверяющий, разобрано в статье о том, какие проверки грозят бизнесу и как работает мораторий.
Штрафы. Малым и микропредприятиям в форме юрлица из реестра МСП административный штраф назначают в размере, предусмотренном для ИП, за исключением составов, перечисленных в статье 4.1.2 КоАП. Разница бывает многократной.
Поддержка. Запись в реестре - входной билет почти во все программы: субсидии, льготная аренда, консультации. Требования к заявителю и типичные причины отказа собраны в разборе субсидий для малого бизнеса.
Налоговые пороги, которые наступят раньше статусных
Здесь главная ловушка для того, кто читает только закон о МСП. Порог микропредприятия 120 млн рублей кажется далёким, но налоговые режимы, удобные на старте, заканчиваются гораздо раньше.
| Режим | Доход за год | Работников | Что ещё важно |
|---|---|---|---|
| НПД (самозанятость) | до 2,4 млн ₽ | нельзя | без ИП в реестр МСП не попадает |
| Патент | до 20 млн ₽ в 2026 году, 15 млн ₽ в 2027-м | до 15 | ИП только на патенте считается микропредприятием |
| АУСН | до 60 млн ₽ | до 5 | счёт только в уполномоченном банке, взносов нет |
| УСН | до 490,5 млн ₽ в 2026 году | до 130 | НДС не платят при доходе до 20 млн ₽ |
Пояснения к таблице. Лимит УСН в кодексе записан как 450 млн рублей и индексируется: на 2026 год коэффициент 1,090 по приказу Минэкономразвития № 734. Освобождение от НДС на упрощёнке после поправок июля 2026 года сохраняется при доходе до 20 млн рублей за 2025-2028 годы, затем порог снижается до 15 млн за 2029 год и 10 млн с 2030-го (статья 145). Новый ИП или ООО на УСН освобождён от НДС с даты постановки на учёт. АУСН по данным ФНС работает до конца 2027 года, и в списке регионов на сайте налоговой сейчас 89 строк.
Отсюда вывод для старта: выбирая режим, вы на деле выбираете потолок, до которого будете расти без смены системы. Подробно ставки, взносы ИП за себя и сроки разобраны в материале налоги для ИП: какие системы есть и как выбрать свою.
Малый бизнес: с чего начать первый месяц, четыре решения
Регистрация занимает несколько дней, а последствия решений, принятых вокруг неё, тянутся годами. Вот четыре, которые малый бизнес принимает в первый месяц, и что от каждого зависит.
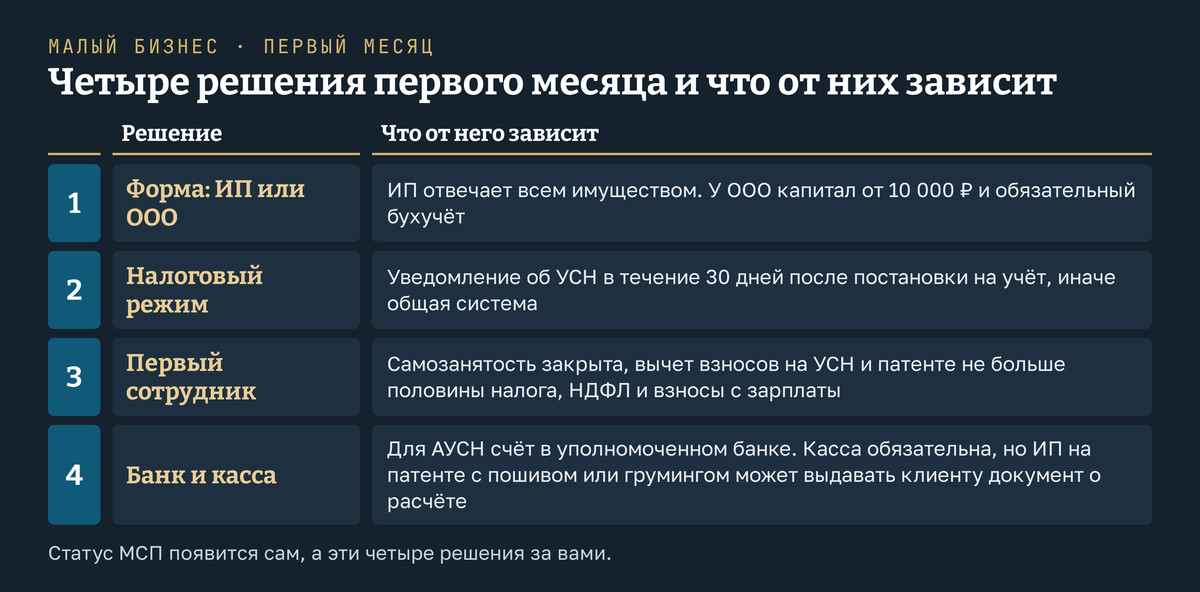
1. Форма: ИП или ООО. Индивидуальный предприниматель отвечает по долгам дела всем своим имуществом, кроме того, на что взыскание обратить нельзя (статья 24 Гражданского кодекса). ООО отвечает своим имуществом, уставный капитал не меньше 10 000 рублей, бухучёт обязателен. Пошлина за регистрацию 800 рублей для ИП и 4 000 для ООО, при электронной подаче её нет (статья 333.35 Налогового кодекса). Для ателье на одного мастера чаще хватает ИП; ООО появляется, когда партнёров двое и доли надо записать. Порядок регистрации по шагам разобран в статье о том, как открыть ИП и не разориться.
2. Налоговый режим. Уведомление о переходе на УСН новый бизнес подаёт в течение 30 календарных дней после того, как налоговая поставила его на учёт (статья 346.13, пункт 2). Пропустили срок - до конца года останетесь на общей системе. Если сомневаетесь между самозанятостью и ИП на старте, разница по деньгам и ограничениям собрана в сравнении самозанятого и ИП.
3. Первый сотрудник. Пока вы работаете одни, многое проще. С первым трудовым договором меняется сразу несколько вещей:
- самозанятость закрывается: лица с работниками по трудовому договору применять НПД не вправе (закон № 422-ФЗ, статья 4);
- на УСН «Доходы» налог больше нельзя уменьшить на взносы целиком, только наполовину (статья 346.21, пункт 3.1); то же правило на патенте;
- вы становитесь налоговым агентом по НДФЛ и плательщиком взносов с зарплаты (статьи 226 и 419); общий тариф 30% в пределах базы;
- работник попадает в численность, по которой считают вашу категорию МСП;
- для патента и АУСН появляется предел: 15 и 5 работников соответственно.
Микропредприятию при этом не нужен пакет локальных актов, хватит типового трудового договора, о нём выше.
4. Банк и касса. На АУСН расчётный счёт открывают только в уполномоченном банке, а зарплату платят только безналично. Касса по закону № 54-ФЗ обязательна при расчётах с покупателями (статья 1.2), но в статье 2 есть исключения. Одно из них прямо про наш пример: ИП на патенте с пошивом одежды или уходом за домашними животными вправе работать без кассы, если выдаёт клиенту документ о расчёте с реквизитами, которые требует закон (часть 2.1). На УСН такого исключения нет.
НПД или ИП без работников, налог на УСН уменьшается на взносы полностью, кадровых бумаг нет.
НПД закрыт, вычет взносов не больше половины налога, НДФЛ и взносы с зарплаты, трудовой договор по типовой форме.
Как держать дело в порядке, когда людей станет больше, разобрано в материале об управлении малым бизнесом.
Выводы
Статус малого бизнеса не нужно получать, его нужно не потерять. Новый ИП или ООО попадает в реестр МСП сам, 10-го числа следующего месяца, и сразу считается микропредприятием. Выпасть из реестра проще всего из-за несданной отчётности.
Сам статус налог не снижает. Он даёт упрощённый учёт, свободу от лимита наличных, меньше кадровых бумаг у микропредприятия, короткие выездные проверки и вход в программы поддержки. Налоговые льготы определяет режим, и его потолок по доходу и работникам на старте важнее порогов закона о МСП.
В первый месяц стоит решить четыре вещи: форму, режим, момент найма первого сотрудника и банк с кассой. Нормы даны в редакции на 6 октября 2026 года. Статья показывает, что написано в законе, и не является налоговой или юридической консультацией: как это ляжет на ваше дело, зависит от его цифр, и решение остаётся за вами.
Частые вопросы про малый бизнес
Малый бизнес: с чего начать оформление, если дело уже выбрано?
С формы и налогового режима: их выбирают до регистрации или в первые 30 дней после неё. Статус МСП появится сам, на 10-е число следующего месяца. Его проверяют по ИНН на rmsp.nalog.ru.
Нужно ли подавать заявление, чтобы попасть в реестр МСП?
Нет. Реестр ведёт налоговая и вносит сведения сама по данным ЕГРИП, ЕГРЮЛ и отчётности (статья 4.1 закона № 209-ФЗ).
Самозанятый считается малым бизнесом?
Без регистрации ИП нет: в перечне статьи 4 физических лиц на НПД нет, и в реестр МСП они не попадают. ИП, который выбрал налог на профессиональный доход, в реестр попадает как предприниматель.
Что будет, если выручка за год превысила 120 млн рублей?
Категория сразу не изменится. Она меняется, только если пределы нарушены три календарных года подряд (статья 4, часть 4). Но налоговый режим может закончиться раньше: у патента и АУСН свои лимиты.
Сколько людей можно нанять и остаться микропредприятием?
До 15 человек средней численности за прошлый год, при доходе до 120 млн рублей. Для патента предел тоже 15 работников, для АУСН пять.
Можно ли малому бизнесу работать без кассы?
Только в случаях из статьи 2 закона № 54-ФЗ. Например, ИП на патенте по ряду бытовых услуг, включая пошив и уход за домашними животными, вправе выдавать клиенту документ о расчёте вместо кассового чека.
Источники
- Закон № 209-ФЗ от 24.07.2007 о развитии малого и среднего предпринимательства, редакция от 26.06.2026: статья 4 о категориях, статья 4.1 о едином реестре
- Постановление Правительства № 265 от 04.04.2016 о предельном доходе субъектов МСП
- Информация ФНС от 10.07.2026 «ФНС России обновила реестр МСП»
- Налоговый кодекс, редакция от 04.08.2026: освобождение от НДС, ст. 145, налоговые агенты, ст. 226, размер пошлины, ст. 333.33, льготы по пошлине, ст. 333.35, кто вправе применять УСН, ст. 346.12, лимит дохода и сроки УСН, ст. 346.13, уменьшение налога на взносы, ст. 346.21, виды деятельности и работники на патенте, ст. 346.43, лимит дохода на патенте, ст. 346.45, плательщики взносов, ст. 419, тарифы взносов, ст. 425, пониженные тарифы, ст. 427
- Приказ Минэкономразвития от 06.11.2025 № 734 о коэффициентах-дефляторах на 2026 год
- Автоматизированная УСН: условия и список регионов, сайт ФНС
- Закон № 402-ФЗ о бухгалтерском учёте, статья 6
- Указание Банка России № 3210-У о порядке ведения кассовых операций
- Трудовой кодекс, глава 48.1: общие положения, ст. 309.1, локальные акты и трудовые договоры, ст. 309.2
- Закон № 248-ФЗ о государственном контроле, статья 73
- Постановление Правительства № 336 от 10.03.2022 об особенностях госконтроля
- КоАП, статья 4.1.2
- Закон № 54-ФЗ о контрольно-кассовой технике: обязанность применять кассу, ст. 1.2, случаи работы без кассы, ст. 2
- Закон № 422-ФЗ о налоге на профессиональный доход, статья 4
- Гражданский кодекс, статья 24
- Закон № 14-ФЗ об обществах с ограниченной ответственностью, статья 14
Редакции сверены 06.10.2026.