Как закрыть ИП в 2026 году и не остаться должным после закрытия
Опубликовано 21 октября 2026
Заявление о закрытии занимает одну страницу, а через пять рабочих дней в реестре появляется запись, что вы больше не предприниматель. На этом многие считают дело сделанным, и зря: налоги, взносы и отчёты за время работы никуда не уходят вместе со статусом. Они просто переезжают с ИП на вас как на обычного человека. Ниже разобрано, как закрыть ИП по шагам: что сделать до заявления, как подать его без пошлины, что заплатить и сдать после записи в реестре и почему долги не мешают закрытию, но и не списываются им.
Если вы только собираетесь открывать дело, вам нужна парная статья: как открыть ИП и не разориться в первый год.
Кратко
- Закрытие оформляют заявлением по форме Р26001, налоговая регистрирует его не дольше пяти рабочих дней.
- Через интернет, МФЦ или нотариуса пошлина не платится, на бумаге в налоговую или почтой - 160 рублей.
- Взносы за год закрытия считают по дням до записи в реестре и платят в течение 15 календарных дней после снятия с учёта.
- Последнюю декларацию сдают уже после закрытия: на УСН она обязательна, на патенте, АУСН и НПД деклараций нет.
- Закрыть ИП с долгами можно, но долги остаются за человеком, и отвечает он по ним всем своим имуществом.
Как закрыть ИП: порядок из трёх этапов
Порядок закрытия удобно делить не на «подать заявление и ждать», а на три этапа. Первый занимает больше всего времени и целиком зависит от вас. Второй укладывается в неделю. Третий растягивается на месяцы, если на нём ничего не делать, и именно из него вырастают требования налоговой после закрытия.
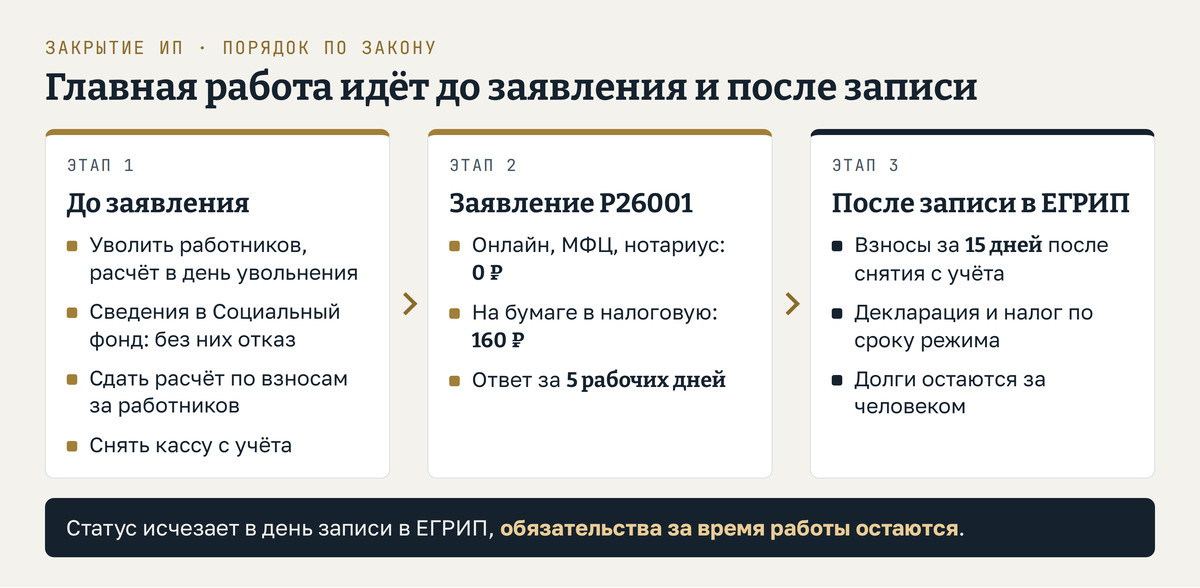
Порядок не случайный. Если подать заявление раньше, чем закрыты вопросы с работниками, налоговая откажет. Если закрыть ИП и забыть про третий этап, отказа не будет, будет начисление пени, и узнаете вы о нём из требования в личном кабинете.
До заявления: работники, касса и счёт
ФНС в разъяснении о закрытии ИП перечисляет, что стоит сделать до отправки заявления: рассчитаться с сотрудниками и расторгнуть трудовые договоры, заплатить налоги, сдать отчётность, снять с учёта кассу. Строго обязательна из этого списка только часть, но каждый пункт проще закрыть, пока статус ещё действует.
Работники. Трудовой кодекс прямо называет прекращение деятельности предпринимателя основанием для увольнения (статья 81, часть 1, пункт 1). Сроки предупреждения и размер выходного пособия у работодателя-физлица определяет трудовой договор (статья 307), поэтому первым делом стоит открыть именно его. Окончательный расчёт выплачивается в день увольнения (статья 140).
Отчёты по работникам. Если у вас были наёмные сотрудники, до подачи заявления сдаётся расчёт по страховым взносам с начала года по день его подачи, а разницу доплачивают в течение 15 календарных дней (Налоговый кодекс, статья 431, пункт 15).
Касса. Кассу снимают с учёта заявлением в любую налоговую или через кабинет ККТ на сайте ФНС. При снятии формируется отчёт о закрытии фискального накопителя, его данные передаются вместе с заявлением (закон 54-ФЗ, статья 4.2, пункт 8). Если этого не сделать, налоговая снимет кассу сама после записи о закрытии в реестре (пункт 18 той же статьи). ФНС всё же советует снять кассу до заявления, пока у вас есть доступ к ней как у предпринимателя.
Расчётный счёт. Закон не требует закрывать счёт до подачи заявления. На этот счёт могут прийти последние оплаты от покупателей, с него удобно заплатить взносы и налог. Его закрывают заявлением в банке, когда расчёты закончены.
Заявление Р26001 и четыре способа его подать
Заявление о прекращении деятельности подаётся по форме Р26001 (приказ ФНС от 31.08.2020 № ЕД-7-14/617@) в налоговую по месту жительства, а не по месту работы. Других документов закон не требует, кроме квитанции об уплате пошлины, и то только при подаче на бумаге.
| Способ | Подпись | Пошлина |
|---|---|---|
| Сервис ФНС «Государственная онлайн-регистрация бизнеса», личный кабинет ИП или Госуслуги | квалифицированная электронная подпись | не платится |
| МФЦ | лично, с паспортом, заверять не нужно | не платится |
| Нотариус | нотариус свидетельствует подпись и сам отправляет документы | не платится, но есть тариф нотариуса |
| Налоговая лично или почтой | лично с паспортом без заверения, почтой и через представителя - подпись у нотариуса | 160 рублей |
Пошлина за закрытие составляет 20 % от пошлины за регистрацию ИП, то есть 160 рублей (Налоговый кодекс, статья 333.33, пункт 1, подпункт 7). При подаче в электронной форме её нет (статья 333.35, пункт 3, подпункт 32). МФЦ и нотариус передают документы в налоговую электронно, поэтому ФНС не берёт пошлину и при этих способах.
Сколько ждать и что придёт в ответ
Налоговая регистрирует прекращение не дольше пяти рабочих дней со дня подачи (закон 129-ФЗ, статья 8, пункт 1). Это на два дня дольше, чем регистрация при открытии. Результат приходит на почту, указанную в заявлении: лист записи ЕГРИП о прекращении деятельности. По разъяснению ФНС, на бумаге его можно забрать на шестой рабочий день.
Статус предпринимателя утрачивается в день внесения записи в реестр (статья 22.3, пункт 9). От этой даты дальше считаются все сроки: взносы, декларация, налог. Поэтому дату из листа записи стоит сохранить, а не вспоминать потом по письму.
Если в заявлении ошибка или не хватает сведений о работниках в Социальном фонде, приходит отказ с причиной. После исправления заявление подают заново, и электронно или через МФЦ это снова ничего не стоит.
Взносы за год, в котором вы закрылись
Фиксированные взносы ИП за полный 2026 год составляют 57 390 рублей (Налоговый кодекс, статья 430, пункт 1.2). В год закрытия платить всю сумму не нужно: её считают за полные месяцы до месяца закрытия, а за последний месяц по дням до даты записи в реестре (статья 430, пункт 5).
Срок короче обычного. Не до 28 декабря, а не позднее 15 календарных дней с даты снятия с учёта (статья 432, пункт 5). Если последний день срока выпал на выходной, он переносится на ближайший рабочий (статья 6.1, пункт 7).
Как это выглядит на условных числах. Предприниматель работал с января, запись о закрытии внесена 15 октября 2026 года, доход за это время 900 000 рублей.
| Что | Расчёт | Сумма |
|---|---|---|
| Фиксированные взносы за 9 полных месяцев | 57 390 / 12 × 9 | 43 042,50 ₽ |
| Октябрь по 15-е число | 4 782,50 × 15 / 31 | 2 314,11 ₽ |
| 1 % с дохода сверх 300 000 рублей | (900 000 - 300 000) × 1 % | 6 000 ₽ |
| Итого к уплате | не позднее 30 октября 2026 года | 51 356,61 ₽ |
Это расчёт для примера на условных числах, а не ваша сумма: она зависит от даты записи в реестре, дохода и уже уплаченного. Точную цифру налоговая покажет в личном кабинете, а разбор не заменяет налоговую консультацию.
Если вы работали на АУСН или на налоге на профессиональный доход, фиксированных взносов за себя нет, этот раздел к вам не относится.
Что сдать и заплатить после закрытия на своём режиме
Главное правило одно для всех: закрытие не освобождает от деклараций и налогов за время работы. ФНС пишет об этом прямо, а в перечне оснований, по которым обязанность платить налог прекращается, закрытия ИП нет (Налоговый кодекс, статья 44, пункт 3). Дальше различаются только сроки и то, нужна ли декларация вообще. Как выбирать режим и чем они отличаются, подробно разобрано в статье налоги для ИП, здесь только то, что касается закрытия.
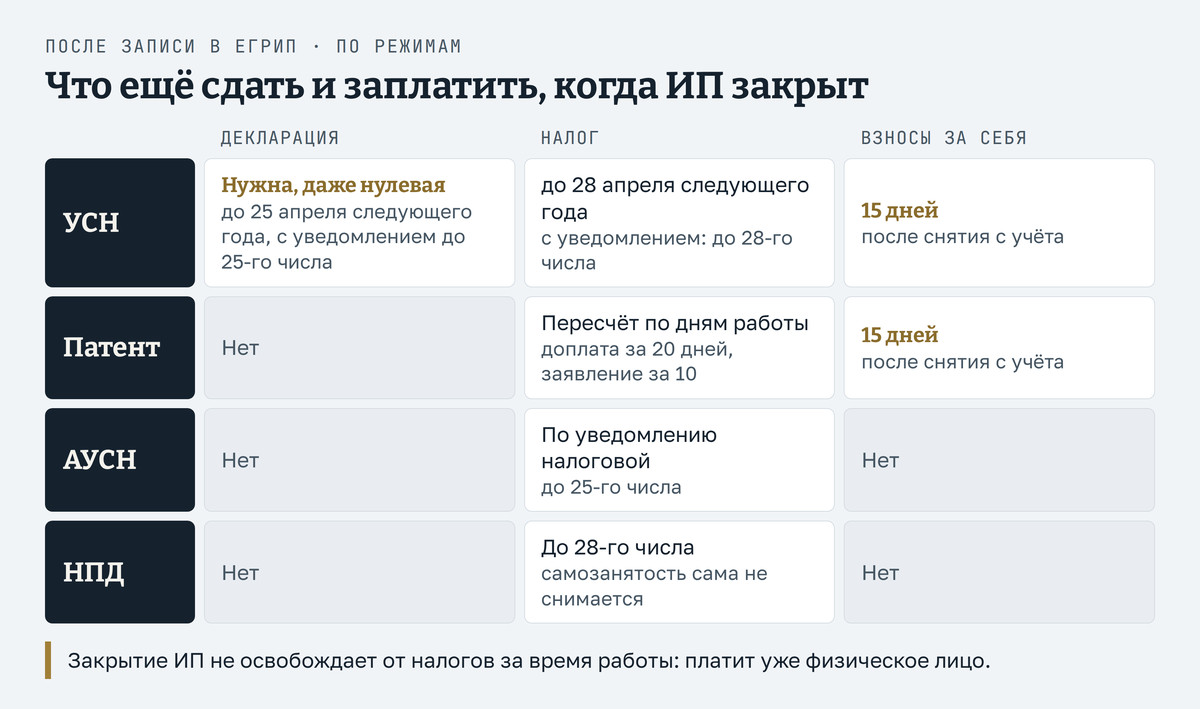
УСН. Упрощёнка прекращается одновременно со статусом предпринимателя, так разъясняют Минфин и налоговая. Декларацию за последний год сдают обязательно, даже если доходов не было. По сроку есть два варианта:
- если вы подали уведомление о прекращении деятельности на УСН (статья 346.13, пункт 8), декларация сдаётся до 25-го числа, а налог платится до 28-го числа месяца, следующего за месяцем прекращения (статья 346.23, пункт 2, и статья 346.21, пункт 7);
- если уведомления не было, действует общий срок для предпринимателей: декларация до 25 апреля, налог до 28 апреля следующего года. Минфин в своих письмах считает, что при закрытии ИП уведомление подавать не обязательно.
Патент. Декларации на патенте нет. Если вы закрылись раньше, чем кончился срок патента, налог пересчитывают по дням, когда патент действительно применялся (статья 346.51, пункт 1). О прекращении деятельности на патенте кодекс требует заявить в течение 10 календарных дней (статья 346.45, пункт 8). Если после пересчёта выходит доплата, её вносят не позднее 20 дней со дня снятия с учёта (статья 346.51, пункт 2, подпункт 3). Как считается сама сумма патента, показано в разборе стоимости патента для ИП.
АУСН. Декларации нет и здесь: налог за месяц считает налоговая по данным банка и кассы, присылает уведомление до 15-го числа, а заплатить его нужно до 25-го числа следующего месяца. За месяц закрытия порядок тот же, поэтому счёт, через который шли расчёты, удобнее не закрывать до последнего платежа.
НПД. Это ловушка наоборот. Если вы были предпринимателем на налоге на профессиональный доход, закрытие ИП не снимает вас с этого режима: закон снимает с учёта только при отказе от режима или при потере права на него (закон 422-ФЗ, статья 5, часть 12). Вы остаётесь самозанятым как физическое лицо, налог по-прежнему платится до 28-го числа следующего месяца. Чем самозанятость отличается от ИП и когда она удобнее, разобрано в статье самозанятый или ИП.
Можно ли закрыть ИП с долгами
Можно. В законе о регистрации нет основания для отказа из-за долгов по налогам и взносам: налоговая проверяет форму заявления и сведения о работниках, а не сальдо. Но закрыть ИП и закрыть долги - разные действия.
Закрою ИП, и долги по взносам исчезнут вместе с ним.
Статус исчезает, долги остаются за человеком, и налоговая взыскивает их как с физического лица.
Гражданин отвечает по своим обязательствам всем имуществом, кроме того, на которое взыскание обратить нельзя (Гражданский кодекс, статья 24). У предпринимателя нет границы между деньгами дела и личными деньгами, и закрытие её не создаёт. Поэтому порядок «сначала рассчитаться, потом закрыть» - не формальность, а способ не получить через полгода требование с пенями уже на личную карту.
Где ошибаются при закрытии
- Подали заявление, не уволив работников. Нет сведений в Социальном фонде - отказ, и вся процедура заново.
- Считают, что взносы платятся до конца года. При закрытии срок 15 календарных дней после снятия с учёта, дальше начисляются пени.
- Забыли последнюю декларацию по УСН. Она нужна даже с нулём, и отвечать за неё придётся уже как обычному человеку, а не как ИП.
- Оставили кассу на потом. Налоговая снимет её сама после записи в реестре, но ФНС советует сделать это до заявления, со своим отчётом о закрытии фискального накопителя.
- Закрыли ИП и решили, что самозанятость кончилась тоже. На НПД статус сам не снимается, его закрывают отдельным отказом в «Мой налог».
- Тянут с закрытием «на всякий случай». Каждый месяц открытого ИП на УСН или патенте стоит 4 782,50 рубля фиксированных взносов в 2026 году, даже без единой продажи.
Выводы
- Закрыть ИП технически просто: одно заявление, пять рабочих дней, без пошлины при подаче онлайн, через МФЦ или нотариуса.
- Работа начинается до заявления: работники, отчёты по ним и касса.
- После записи в реестре вы не предприниматель, но взносы платятся за 15 дней, а декларация и налог - по сроку вашего режима.
- Долги закрытию не мешают и им не списываются.
- Если когда-нибудь решите начать снова, порядок тот же, что при первом открытии: регистрация ИП пошагово, с теми же тремя рабочими днями и выбором режима до подачи.
Частые вопросы
Как закрыть ИП через Госуслуги?
Через портал и через сервисы ФНС заявление Р26001 подаётся в электронной форме, для этого нужна квалифицированная электронная подпись. Пошлина при электронной подаче не платится.
Сколько стоит закрыть ИП?
Пошлина 160 рублей, но только при подаче на бумаге лично в налоговую или почтой. Онлайн, через МФЦ и через нотариуса пошлины нет, у нотариуса платится его тариф.
Сколько времени занимает закрытие?
До пяти рабочих дней с момента подачи. Подготовка до заявления, если были работники и касса, обычно занимает больше.
Можно ли закрыть ИП, если есть долг по налогам?
Да. Долг не основание для отказа, но после закрытия он остаётся за вами как за физическим лицом, и налоговая взыскивает его в общем порядке.
Нужно ли сдавать нулевую декларацию при закрытии?
На УСН да: декларация за последний период нужна, даже если доходов не было. На патенте, АУСН и НПД деклараций нет.
Можно ли потом снова открыть ИП?
Да, закрытие по своему решению не мешает зарегистрироваться снова. Порядок такой же, как при первом открытии, и пошлины при подаче онлайн тоже нет.
Источники
Расчёт взносов в статье сделан на условных числах и показывает порядок счёта. Разбор не является налоговой или юридической консультацией: точные суммы и сроки зависят от даты записи в реестре, режима и уже уплаченного, решение о порядке действий принимаете вы сами.
- Закон о госрегистрации юрлиц и предпринимателей (№ 129-ФЗ от 08.08.2001): статья 8, пункты 1 и 3 (пять рабочих дней, место жительства); статья 9, пункты 1 и 1.2 (способы подачи, когда нужно заверять подпись); статья 22.3, пункты 1 и 9 (документы, утрата статуса); статья 22.4 (исключение недействующего ИП); статья 23, пункт 1, подпункт «з» (отказ без сведений в Социальный фонд). Текст закона сверен на consultant.ru 16.10.2026.
- НК РФ: статья 6.1, пункт 7; статья 44, пункт 3; статья 333.33, пункт 1, подпункты 6 и 7 (800 и 160 рублей); статья 333.35, пункт 3, подпункт 32 (электронная подача без пошлины); статья 346.13, пункт 8; статья 346.21, пункт 7; статья 346.23, пункты 1 и 2; статья 346.45, пункт 8; статья 346.51, пункты 1 и 2; статья 430, пункты 1.2 и 5 (57 390 рублей за 2026 год, расчёт за неполный год); статья 431, пункт 15; статья 432, пункт 5 (15 календарных дней). Редакция кодекса на consultant.ru на 16.10.2026.
- Закон № 422-ФЗ от 27.11.2018 об эксперименте с НПД: статья 5, части 12 и 13; статья 11, части 2 и 3. Сверено 16.10.2026.
- Трудовой кодекс РФ, статьи 81, 140, 307; Федеральный закон от 22.05.2003 № 54-ФЗ о применении ККТ, статья 4.2, пункты 1, 8 и 18; Гражданский кодекс РФ, статья 24. Всё сверено 16.10.2026.
- ФНС России, «Прекращение физическим лицом деятельности в качестве ИП не освобождает от исполнения налоговых обязательств» (nalog.gov.ru, 27.10.2025): форма Р26001, приказ ФНС от 31.08.2020 № ЕД-7-14/617@, пошлина 160 рублей и случаи без неё, срок пять рабочих дней. Открыто 16.10.2026.
- Письма Минфина России от 02.03.2020 № 03-11-11/15209 и от 14.11.2022 № 03-11-10/110702, письмо ФНС России от 04.08.2014 № ГД-4-3/15196@: уведомление о прекращении УСН при закрытии ИП не обязательно, упрощёнка прекращается вместе со статусом.
- УФНС России по Саратовской области, чек-лист по АУСН (nalog.gov.ru, 2026): уведомление о налоге до 15-го, уплата до 25-го числа (статья 12 закона от 25.02.2022 № 17-ФЗ). Открыто 16.10.2026.