Налоги для ИП в 2026 году: какие системы налогообложения есть и как выбрать свою
Опубликовано 15 сентября 2026
Когда человек регистрирует ИП, самый дорогой выбор он делает не в момент подачи заявления, а когда решает, на каком налоговом режиме работать. Режим определяет, сколько вы отдадите государству с каждого рубля выручки, какую отчётность будете вести и можно ли будет уменьшить налог на взносы. Ошибка здесь стоит не штрафа, а лишних денег весь год: сменить режим в середине года почти нигде нельзя.
Режимов у ИП несколько, и они не равнозначны: часть подходит только под определённый оборот или вид деятельности. Разберём каждый по механике, покажем сравнительную таблицу и дадим критерии, по которым режим подбирают под свой случай. Это разбор, а не налоговая консультация: конкретное решение принимает предприниматель вместе с бухгалтером.
Кратко
- У ИП в 2026 году пять рабочих режимов: НПД (самозанятость), УСН, патент (ПСН), АУСН и общая система (ОСНО). Шестой, ЕСХН, только для сельского хозяйства.
- Режим выбирают под параметры дела: есть ли расходы, есть ли работники, какой оборот и разрешён ли спецрежим в вашем регионе. Сначала параметры, потом режим.
- Самый простой режим - НПД: ставки 4 % и 6 %, нет взносов и отчётности, но потолок 2,4 млн рублей в год и запрет на работников и перепродажу.
- УСН - рабочий режим по умолчанию: 6 % с доходов или 15 % с разницы «доходы минус расходы». Регион вправе снижать ставки.
- Патент подходит под конкретные виды деятельности, но с 2026 года лимит дохода по нему снижен до 20 млн рублей и дальше уменьшается.
- Фиксированные страховые взносы ИП за 2026 год - 57 390 рублей, плюс 1 % с дохода свыше 300 000 рублей. Они идут независимо от того, заработали вы что-нибудь или нет.
Налог выбирают под дело, а не наоборот
Частая ошибка - искать «самый выгодный режим» в отрыве от своего дела. Выгодный режим у каждого свой, и определяют его четыре параметра.
- Есть ли расходы, которые можно подтвердить документами. Если вы перепродаёте товар или закупаете материалы, важна разница между выручкой и затратами. Если продаёте свой труд почти без расходов, считать расходы незачем.
- Есть ли наёмные работники. Часть режимов ограничивает штат или запрещает его вовсе.
- Какой ожидается оборот. У каждого спецрежима свой потолок дохода, после которого право на него теряется.
- Что разрешено в вашем регионе. Патент и АУСН вводятся региональными законами, и набор доступных вариантов в разных субъектах отличается.
Сначала честно отвечают на эти вопросы, и только потом смотрят режимы. Порядок именно такой, а не наоборот.
Шесть режимов на одной карте
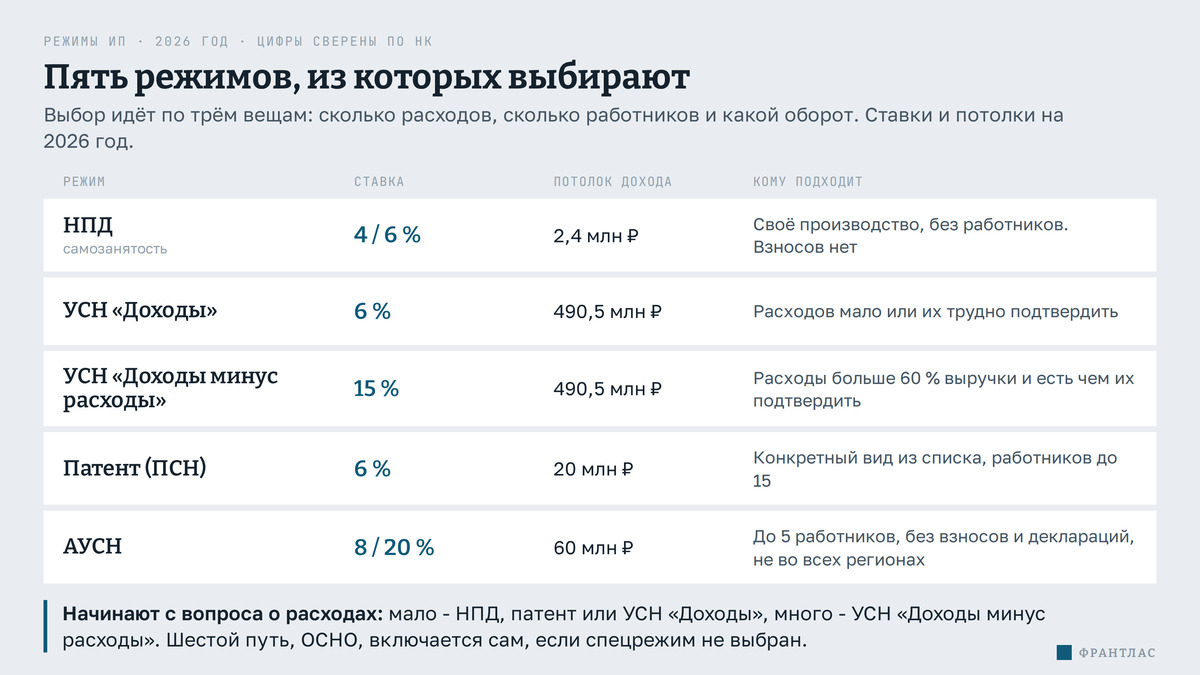
Ниже - краткая карта режимов, доступных ИП. Дальше каждый разбираем подробно.
| Режим | Ставка | Потолок дохода (2026) | Работники | Взносы за себя |
|---|---|---|---|---|
| НПД (самозанятость) | 4 % / 6 % | 2,4 млн ₽ | нельзя | нет |
| УСН «Доходы» | 6 % | 490,5 млн ₽ | до 130 | да |
| УСН «Доходы минус расходы» | 15 % | 490,5 млн ₽ | до 130 | да |
| Патент (ПСН) | 6 % от потенциального дохода | 20 млн ₽ | до 15 | да |
| АУСН | 8 % / 20 % | 60 млн ₽ | до 5 | нет |
| ОСНО | НДФЛ 13-22 % + НДС | без потолка | без ограничения | да |
НПД: просто, но с потолком
Налог на профессиональный доход (НПД) - это то, что в быту называют самозанятостью. ИП вправе работать на нём наравне с обычным человеком без регистрации.
Ставки - 4 % с поступлений от физических лиц и 6 % от компаний и других ИП. Фиксированных взносов нет, отчётности нет, касса не нужна: чек формируется в приложении «Мой налог». На 2026 год ставки заморожены.
Стена у режима жёсткая. Доход не должен превышать 2,4 млн рублей в год, нанимать работников нельзя, перепродавать чужие товары нельзя. Как только появляется одно из этого, режим приходится менять. Отсутствие взносов означает и то, что за эти годы не идёт пенсионный стаж.
Выбор между самозанятостью и ИП - это отдельный разговор, и он подробно разобран в статье самозанятый или ИП: что выбрать и когда пора переходить. Здесь важно другое: НПД - это один из режимов, доступных уже зарегистрированному ИП, а не альтернатива статусу.
УСН: рабочий режим по умолчанию
Упрощённая система (УСН) - то, на чём работает большинство малого бизнеса. У неё два варианта, и выбор между ними определяется наличием расходов.
УСН «Доходы» - 6 %. Налог считается со всей выручки, расходы не учитываются. Регион вправе снизить ставку. Взносы вычитаются из налога: ИП без работников уменьшает налог на всю сумму уплаченных взносов, иногда до нуля. Подходит, когда расходов мало: услуги, консультации, аренда своего имущества.
УСН «Доходы минус расходы» - 15 %. Налог платится с разницы между выручкой и подтверждёнными расходами. Регион вправе снизить ставку. Подходит, когда расходы большие и их можно подтвердить документами: торговля, производство, общепит. Расходы должны быть в закрытом перечне кодекса, иначе их не примут.
Лимиты на 2026 год: доход для сохранения права на УСН - 490,5 млн рублей в год, это базовые 450 млн, умноженные на коэффициент-дефлятор 1,090. Для перехода на УСН с 2026 года доход за девять месяцев 2025 года не должен был превысить 337,5 млн рублей.
Отдельный сюжет 2026 года - НДС на упрощёнке. Раньше НДС на УСН не платили вовсе. Теперь освобождение сохраняется только при доходе до 20 млн рублей за прошлый год. При доходе от 20 до 272,5 млн можно платить НДС по ставке 5 %, при доходе от 272,5 до 490,5 млн - по ставке 7 %, либо перейти на общую ставку 22 %. Порог освобождения 20 млн рублей действует на 2025-2028 годы, в 2029 году он составит 15 млн, с 2030-го - 10 млн. Так установлено федеральным законом от 28 ноября 2025 года № 425-ФЗ с изменениями закона от 4 июля 2026 года № 228-ФЗ, который отложил снижение порога.
Патент (ПСН): фиксированная стоимость
Патент - это когда налог платится не с фактического дохода, а с потенциально возможного, который заранее установил регион. Стоимость патента - это 6 % от этого расчётного дохода. Фактическая выручка на цену патента не влияет: заработал больше расчётной - вся разница ваша, заработал меньше - патент всё равно оплачен полностью. Патент берётся под конкретный вид деятельности и на срок от месяца до года.
Ограничения жёсткие. Работников - не более 15 человек. А с 2026 года резко снижен лимит дохода: если раньше он был 60 млн рублей, то теперь патент действует, пока доход за год не превысил 20 млн рублей, причём учитывается доход и за 2025 год. Дальше лимит снижается: 15 млн рублей в 2027 году и 10 млн в 2028-м. Если ИП совмещает патент с УСН, для этого лимита доходы по обоим режимам складываются. Изменения введены федеральным законом от 28 ноября 2025 года № 425-ФЗ.
АУСН: без взносов и деклараций
Автоматизированная упрощёнка (АУСН) - молодой экспериментальный режим. Его смысл в том, что налог за вас считает налоговая по данным банка и кассы, декларации не сдаются, а страховые взносы за себя и за работников не платятся вовсе.
Ставки выше, чем на обычной УСН: 8 % на объекте «Доходы» и 20 % на «Доходы минус расходы». Работников - не более 5, остаточная стоимость основных средств - до 150 млн рублей. Режим действует только в тех регионах, которые приняли соответствующий закон, и с 2026 года к нему подключаются новые субъекты. Эксперимент рассчитан до 31 декабря 2027 года.
Лимит дохода на 2026 год - 60 млн рублей: обсуждавшееся снижение до 20 млн не приняли, и порог сохраняется до конца эксперимента 31 декабря 2027 года. АУСН может оказаться выгодной, когда экономия на взносах перевешивает более высокую ставку, но это считается индивидуально.
ОСНО и ЕСХН: когда выбора нет
ОСНО - общая система. Это режим по умолчанию: если ИП не подал уведомление о спецрежиме в срок, он оказывается именно здесь. На ОСНО платят НДФЛ с прибыли по прогрессивной шкале (с 2025 года ставки от 13 % до 22 % в зависимости от размера базы) и НДС 22 % с 2026 года (для части товаров - 10 % или 0 %). Учёт полный, отчётности много, в одиночку её обычно не потянуть. Осознанно на ОСНО идут те, кому нужен НДС для работы с крупными заказчиками, или те, кто превысил лимиты спецрежимов.
ЕСХН - единый сельскохозяйственный налог, узкий режим только для тех, у кого доля дохода от сельского хозяйства не ниже 70 %. Ставка - 6 % с разницы между доходами и расходами, регион вправе снизить её вплоть до нуля. Плательщик ЕСХН считается плательщиком НДС, но может получить освобождение. Для большинства городских ИП этот режим неактуален, поэтому подробно его не разбираем.
Страховые взносы: платёж, который идёт всегда
Про взносы забывают чаще всего, а это самая устойчивая часть расходов ИП. Они не зависят ни от режима (кроме НПД и АУСН, где их нет), ни от того, был ли доход вообще.
Кроме фиксированной части есть дополнительный взнос: 1 % с дохода, превышающего 300 000 рублей за год. У этой части есть потолок - в 2026 году он равен 321 818 рублей. Сроки такие: фиксированные взносы за 2026 год платят до 28 декабря 2026 года, дополнительный 1 % - до 1 июля 2027 года.
На НПД и на АУСН фиксированные взносы за себя не платятся - это и есть их главная особенность рядом с более высокой ставкой у АУСН. На УСН, патенте и ОСНО взносы платить нужно, но на УСН «Доходы» и на патенте их можно вычесть из налога.
Как выбрать под свой случай
Ниже - типовые ситуации. Это не рекомендация «делайте так», а разбор логики, по которой обычно рассуждают.
Услуги без расходов и без работников, доход небольшой. Чаще смотрят на НПД, пока доход ниже 2,4 млн рублей и нет работников. Дальше - УСН «Доходы».
Услуги, но заказчикам нужен договор с ИП или уже есть работник. УСН «Доходы» 6 %: расходов мало, а налог уменьшается на взносы.
Торговля или производство с большими подтверждёнными расходами. УСН «Доходы минус расходы» 15 %: платёж считается с прибыли, а не с оборота.
Конкретный вид деятельности из патентного списка, доход в пределах лимита. Считают стоимость патента и сравнивают с УСН - иногда патент выходит дешевле и проще.
Оборот подошёл к потолку спецрежима. Готовятся к НДС и, возможно, к ОСНО заранее: превышение лимита в конце года ломает расчёт.
Сроки, о которых нельзя забыть
- Выбор режима. Уведомление о переходе на УСН подаётся при регистрации или в течение 30 дней после. Пропустили - остаётесь на ОСНО до конца года.
- Патент. Заявление подаётся не позднее чем за 10 рабочих дней до начала применения.
- Взносы. Фиксированные - до 28 декабря 2026 года, дополнительный 1 % - до 1 июля 2027 года.
- Налог по УСН. Авансовые платежи - по итогам кварталов, годовой налог ИП - до 28 апреля следующего года, декларация - до 25 апреля.
Порядок регистрации ИП со всеми шагами и первыми платежами разобран отдельно в статье как открыть ИП пошагово, а с чего вообще начинать своё дело - в разборе как открыть бизнес с нуля.
Выводы
- Режим выбирают под параметры дела: расходы, работники, оборот, регион. Сначала параметры, потом режим.
- НПД проще всего, но с жёстким потолком и без стажа; УСН - рабочий режим по умолчанию для большинства.
- Патент с 2026 года сузился по доходу и видам деятельности - проверяйте лимиты и региональный закон до покупки.
- АУСН экономит на взносах, но за счёт более высокой ставки и только в регионах-участниках.
- Взносы 57 390 рублей плюс 1 % свыше 300 000 идут почти всегда - закладывайте их в расчёт с первого дня.
- Это разбор механики, а не совет: конкретный режим считают под свои цифры с бухгалтером.
Частые вопросы
Сколько всего систем налогообложения у ИП в 2026 году?
Пять рабочих: НПД (самозанятость), УСН, патент, АУСН и ОСНО. Плюс узкий ЕСХН для сельского хозяйства. Часть из них ограничена оборотом, видом деятельности или регионом.
Какой режим самый выгодный?
Единого ответа нет: выгода зависит от расходов, оборота, наличия работников и региона. Поэтому режим считают под конкретные цифры, а не выбирают по общему рейтингу.
Можно ли совмещать режимы?
Да, кроме НПД. Например, патент на одну точку и УСН на остальное - при условии раздельного учёта. НПД не совмещается ни с чем.
Платит ли ИП взносы, если не было дохода?
Фиксированные взносы (57 390 рублей за 2026 год) платятся независимо от дохода, пока ИП действует. Их нет только на НПД и АУСН.
Что будет, если не выбрать режим при регистрации?
ИП автоматически окажется на общей системе (ОСНО) с НДС и полной отчётностью. Уведомление на УСН можно подать в течение 30 дней после регистрации.
Можно ли сменить режим в середине года?
Как правило, нет. Переход на большинство режимов оформляется с начала следующего года; исключения - потеря права на режим при превышении лимита и покупка патента на новый период.
Источники
- Закон 422-ФЗ (НПД): предельный доход 2,4 млн рублей в год, ставки 4 % с расчётов с физлицами и 6 % с юрлицами, запрет на работников и перепродажу; эксперимент продлён до 31 декабря 2028 года.
- Налоговый кодекс, глава 26.2 (УСН): ставки 6 % и 15 % (регион вправе снижать). Лимит дохода на 2026 год - 490,5 млн рублей (базовые 450 млн × коэффициент-дефлятор 1,090, приказ Минэкономразвития от 06.11.2025 № 734); лимит для перехода за 9 месяцев 2025 года - 337,5 млн рублей; лимит стоимости основных средств - 218 млн рублей.
- НДС на УСН, Федеральный закон от 28 ноября 2025 года № 425-ФЗ: освобождение при доходе до 20 млн рублей; ставка 5 % при доходе 20-272,5 млн, 7 % при 272,5-490,5 млн, либо общая ставка 22 %. Федеральный закон от 4 июля 2026 года № 228-ФЗ (ст. 145 НК): порог 20 млн действует на 2025-2028 годы, 15 млн на 2029 год, 10 млн с 2030 года. Редакция сверена на consultant.ru 06.10.2026.
- Налоговый кодекс, глава 26.5 (ПСН), и Федеральный закон от 28 ноября 2025 года № 425-ФЗ: лимит дохода 20 млн рублей в 2026 году (с учётом дохода 2025 года), 15 млн в 2027-м, 10 млн в 2028-м; при совмещении с УСН доходы суммируются; работников не более 15. Перечень видов для патента сокращён (розница и грузоперевозки остаются; охрана, сторожа, вахтёры выведены законом от 29 сентября 2025 года № 359-ФЗ); полный список зависит от регионального закона.
- Закон 17-ФЗ (АУСН): ставки 8 % («Доходы») и 20 % («Доходы минус расходы»), фиксированные взносы за себя не платятся, работников не более 5, стоимость основных средств до 150 млн рублей; режим действует только в регионах-участниках, эксперимент до 31 декабря 2027 года. Лимит дохода - 60 млн рублей (обсуждавшееся снижение до 20 млн не принято).
- Налоговый кодекс, глава 26.1 (ЕСХН): доля сельхоздохода не ниже 70 %, ставка 6 % (регион вправе снизить до 0 %), плательщик НДС с возможностью освобождения.
- Налоговый кодекс, статья 224 (ОСНО, НДФЛ): прогрессивная шкала 13-22 % в зависимости от размера налоговой базы (введена законом 176-ФЗ, действует с 2025 года); НДС по ставке 22 % с 1 января 2026 года, статья 164 НК в редакции закона № 425-ФЗ (для отдельных категорий 10 % и 0 %).
- Налоговый кодекс, статьи 430 и 432 (взносы ИП): фиксированные взносы за 2026 год - 57 390 рублей, срок уплаты до 28 декабря 2026 года; дополнительный взнос 1 % с дохода свыше 300 000 рублей, потолок этой части в 2026 году - 321 818 рублей, срок уплаты до 1 июля 2027 года.
Данные проверены 11 сентября 2026 года. Ставки, лимиты и перечни меняются, а часть значений 2026 года ещё уточняется: перед решением сверьтесь с действующей редакцией Налогового кодекса, региональным законом или уточните в налоговой. Это разбор, а не индивидуальная налоговая консультация.