Расчётный счёт для ИП: когда он нужен, как открыть и как сравнить тарифы
Опубликовано 28 октября 2026
ИП зарегистрирован, и первый же покупатель-компания просит реквизиты для оплаты. Самый простой путь - взять тариф с нулевым обслуживанием, а выручку по старой привычке принимать на личную карту. Расчётный счёт для ИП закон не навязывает, но и «бесплатный» тариф, и личная карта обходятся дороже, чем кажется в первый день. Ниже разобрано, когда счёт действительно нужен, как его открыть, из чего складывается цена обслуживания и как посчитать тариф под свои операции.
Кратко
Обязанности открывать расчётный счёт у предпринимателя нет. Но с компаниями и другими ИП наличными по одному договору можно рассчитаться только на 100 000 рублей, а маркетплейсы, эквайринг и большинство заказчиков работают только с расчётным счётом. Налоговую об открытии счёта уведомлять не нужно, это делает банк. Цену тарифа определяет не абонентская плата, а то, сколько денег вы переводите себе и поставщикам: при выводе 150 000 рублей в месяц тариф без абонплаты может стоить в три с лишним раза дороже пакета за 1 290 рублей.
Нужен ли расчётный счёт для ИП по закону
Прямой обязанности нет. Предприниматель может принимать оплату наличными, платить налоги с личной карты и вообще не заводить отдельный счёт. На практике расчётный счёт для ИП становится обязательным в трёх случаях.
Вы работаете с компаниями. Наличные расчёты между организациями и ИП в рамках одного договора ограничены 100 000 рублей (пункт 4 указания Банка России № 5348-У). Всё, что больше, проходит только безналом. За превышение штрафуют по статье 15.1 КоАП: предпринимателя как должностное лицо на 4 000-5 000 рублей, компанию на 40 000-50 000 рублей.
Вы продаёте через маркетплейсы или принимаете карты. Маркетплейс перечисляет выручку продавцу на расчётный счёт, эквайринг тоже подключается к нему. Без счёта продажи через терминал и на площадках просто не начнутся.
Через личную карту идут деньги покупателей. Закон не запрещает ИП пользоваться личным счётом, но банк смотрит на назначение операций. Регулярные поступления от десятков разных людей на личную карту - типичный повод запросить документы и ограничить операции по закону о противодействии отмыванию (115-ФЗ, статья 7). Кроме того, деньги бизнеса и семьи смешиваются, и при проверке налоговой придётся объяснять, какие поступления были доходом, а какие переводом от родственника.
Если оборот небольшой и покупатели только физлица, возможно, ИП пока не нужен вовсе. Где проходит граница между налогом на профессиональный доход и ИП, разобрано в статье самозанятый или ИП.
Как открыть расчётный счёт для ИП: пять шагов
Чтобы открыть расчётный счёт для ИП, нужен паспорт и запись о вас в реестре предпринимателей: банк открывает счёт только тому, кто уже стоит на учёте в ЕГРИП (пункт 1 статьи 86 НК). Сам порядок у всех банков похож, пять шагов показаны на схеме ниже.
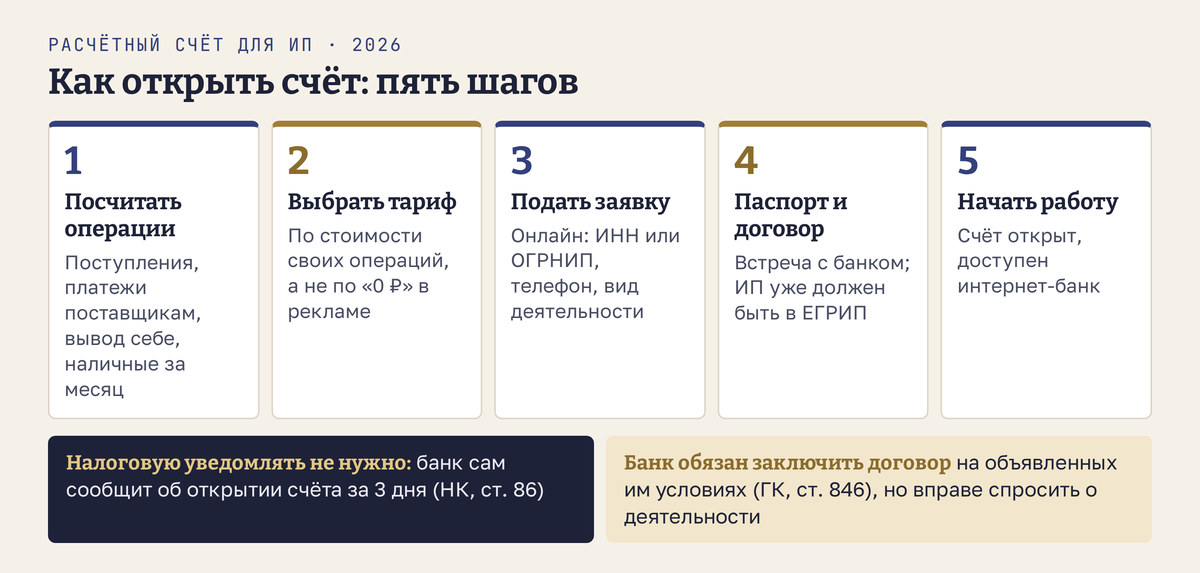
Банк расчётный счёт для ИП выбирают не по рекламе, а по стоимости своих операций, ниже показано, как её посчитать. Заявку почти везде подают онлайн, в некоторых банках реквизиты счёта можно получить в день обращения. Банк обязан заключить договор с тем, кто обратился на объявленных им условиях (пункт 2 статьи 846 ГК), но вправе задать вопросы о деятельности. Сообщать об открытии счёта в налоговую не нужно: банк сам передаёт сведения в течение трёх дней (пункт 1.1 статьи 86 НК).
Открытие расчётного счёта для ИП начинается с заявки на несколько минут, а общий срок зависит от того, как быстро пройдёт встреча с банком. Если заявка совпадает с регистрацией, удобно сразу выбрать налоговый режим, о нём в статье налоги для ИП, а полный порядок первых действий после регистрации разобран в статье как открыть ИП.
Тарифы расчётного счёта для ИП: из чего складывается цена
Абонентская плата - самая заметная, но не самая крупная строка. Тарифы расчётного счёта для ИП состоят из пяти частей, и сравнивать их надо целиком. Чтобы показать разброс, мы взяли семь стартовых тарифов для ИП из данных сравни.ру: условия проверены сервисом с 29 сентября по 22 октября 2026 года.
| Что оплачивается | Разброс по семи тарифам |
|---|---|
| Обслуживание в месяц | 0-1 780 ₽; у четырёх из пяти нулевых тарифов есть условие |
| Платёж поставщику или арендодателю | 49-199 ₽; бесплатных от 0 до 40 в месяц |
| Перевод физлицу, в том числе себе | у четырёх тарифов первые 150 000-200 000 ₽ в месяц бесплатно, у трёх 1-2,5 % с первого рубля плюс фиксированная часть |
| Снятие наличных | 2,3-3,6 % от суммы, по шести тарифам с данными |
| Внесение наличных | 0,15-1 % от суммы, по шести тарифам с данными |
Условия «нулевых» тарифов стоит читать до конца. В нашей выборке один тариф бесплатен только для ИП, зарегистрированного не больше 90 дней назад, два - при поступлениях от 50 000 рублей в месяц, ещё один - пока поступления не превышают миллиона. Когда условие перестаёт выполняться, обслуживание становится платным, и в расчёт это надо заложить заранее.
Расчёт: какой тариф дешевле под ваши операции
Возьмём два условных тарифа с условиями из середины разброса. Тариф А без абонплаты: 3 платежа бесплатно, дальше 149 рублей, переводы физлицам 2,5 % с первого рубля. Тариф Б пакетный: 1 290 рублей в месяц, 40 платежей бесплатно, переводы физлицам до 200 000 рублей без комиссии.
| Месяц предпринимателя | Тариф А, без абонплаты | Тариф Б, пакет |
|---|---|---|
| 3 платежа, себе 50 000 ₽ | 1 250 ₽ | 1 290 ₽ |
| 10 платежей, себе 150 000 ₽ | 4 793 ₽ | 1 290 ₽ |
Во втором случае тариф А складывается из 1 043 рублей за семь платных платежей и 3 750 рублей комиссии за вывод. Разница с пакетом - 3 503 рубля в месяц, 42 036 рублей за год. При маленьком обороте тарифы почти равны, и тогда разумно начать с бесплатного, а при росте переходить на пакет. Условия смены тарифа внутри банка стоит узнать заранее.
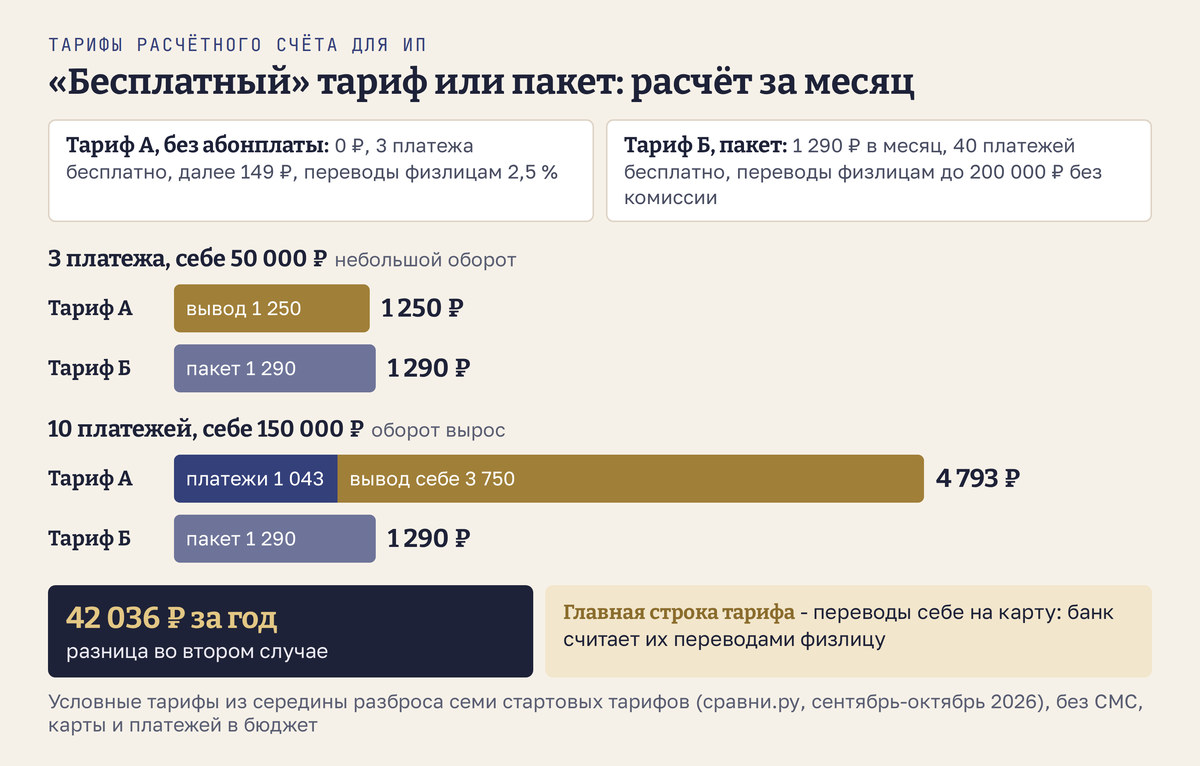
Это расчёт для примера на условных тарифах, а не оценка конкретного банка: в нём нет СМС-информирования, платы за карту, валютного контроля и платы за платежи в бюджет, если тариф её берёт. Тарифы меняются чаще, чем раз в квартал, поэтому свою цифру считайте по действующему тарифу на сайте банка в день выбора. Подставьте в таблицу свои платежи и сумму вывода, и выбор обычно становится очевидным.
Если в месяц вы выводите себе почти всю выручку, это повод посмотреть и на сам бизнес: какая часть поступлений на самом деле прибыль. Как это посчитать, показано в статье точка безубыточности.
Блокировка счёта по 115-ФЗ: почему бывает и что делать
Банк обязан следить за операциями клиентов по закону о противодействии отмыванию доходов. Если операция кажется ему подозрительной, он вправе в ней отказать (пункт 11 статьи 7 закона 115-ФЗ), а после двух и более таких отказов за календарный год - расторгнуть договор счёта (пункт 5.2 той же статьи). Признаков подозрительности закон не перечисляет, их задают правила внутреннего контроля банка. Как правило, вопросы вызывают:
- деньги, которые приходят и почти сразу уходят на личные карты, без платежей поставщикам, аренды и налогов;
- пустое или общее назначение платежа: «перевод», «оплата» без номера договора и счёта;
- налоги и взносы, несоразмерно маленькие для оборота;
- резкий рост оборота у нового клиента.
Защита простая: держать договоры и счета под каждое крупное поступление, писать в назначении платежа, за что и по какому документу, и отвечать на запросы банка в срок. Предоставлять банку нужные сведения клиент обязан (пункт 14 статьи 7 закона 115-ФЗ).
Если отказ всё же случился, банк обязан сообщить дату и причины решения (пункт 13.1-1 статьи 7). Сначала стоит передать банку документы, которые снимают вопрос. Если это не помогло, решение можно обжаловать в межведомственной комиссии при Банке России (пункт 13.5). Клиенту, которого отнесли к группе низкого риска, банк по этим основаниям отказать в открытии счёта и в операциях не вправе (статья 7.7).
Деньги ИП на счёте застрахованы, но вместе с личными
Остаток на расчётном счёте предпринимателя застрахован так же, как вклад гражданина: при отзыве лицензии банка возмещают 100 % суммы, но не больше 1 400 000 рублей (часть 2 статьи 11 закона 177-ФЗ). Деталь, о которой забывают: лимит считается по всем вашим деньгам в этом банке вместе, и счёт ИП, и личные вклады (часть 3 той же статьи). Если на личном вкладе миллион и на счёте ИП ещё миллион, вернут 1,4 млн рублей на оба, а не два миллиона. Когда остатки бизнеса и семьи приближаются к лимиту, их разумно держать в разных банках.
Касса и эквайринг к счёту
Эквайринг и онлайн-касса - разные вещи. Эквайринг принимает оплату картой и зачисляет деньги на расчётный счёт, касса пробивает чек и передаёт его в налоговую. Принимаете оплату от людей, в том числе картой, по QR-коду или переводом на счёт, - касса, как правило, нужна: закон называет расчётами и безналичную оплату (статьи 1.1 и 1.2 закона 54-ФЗ). Когда платят только компании и ИП безналом по счёту, касса не нужна (пункт 9 статьи 2).
Без кассы могут работать и предприниматели на патенте по части видов деятельности, если выдают покупателю документ об оплате (пункт 2.1 статьи 2). Список стоит сверить со своим патентом, о нём подробнее в разборе стоимости патента для ИП. Как выбрать кассу для торговли и что нужно сделать до первой продажи, разобрано в статье как открыть магазин.
Счёт, сотрудники и закрытие ИП
С первым работником через счёт пойдут зарплата и удержанный НДФЛ, а переводы сотрудникам - тоже переводы физлицам, и тариф стоит пересчитать. Что ещё меняется, разобрано в статье ИП с сотрудниками.
Закрыть счёт можно в любой момент по заявлению (пункт 1 статьи 859 ГК). При закрытии ИП спешить не стоит: на счёт могут прийти последние оплаты, с него удобно заплатить итоговые налоги и взносы. Порядок разобран в статье как закрыть ИП.
Главное о расчётном счёте
- Расчётный счёт для ИП по закону не обязателен, но без него нельзя рассчитаться с компанией больше чем на 100 000 рублей по договору, подключить эквайринг и продавать на маркетплейсах.
- Для открытия счёта нужны паспорт и запись в ЕГРИП; налоговую уведомляет сам банк.
- Тариф выбирают по стоимости своих операций, прежде всего переводов себе: «бесплатный» тариф при выводе 150 000 рублей в месяц в нашем примере дороже пакета на 42 036 рублей в год.
- Назначение платежа и документы под поступления - лучшая защита от блокировки по 115-ФЗ.
- Страховка 1,4 млн рублей общая для счёта ИП и личных вкладов в одном банке.
О границах этого разбора. Нормы взяты в редакциях, действующих на 23.10.2026, ссылки на каждую собраны ниже. Выборка тарифов небольшая: семь стартовых предложений по данным сравни.ру на даты проверки сервисом, а не весь рынок. Цифры в расчёте условные и не описывают предложение конкретного банка, поэтому условия перед открытием счёта сверяйте на сайте банка. Как применить нормы к своему делу, подскажет бухгалтер, а решение о выборе банка остаётся за вами.
Вопросы о расчётном счёте для ИП
Обязан ли ИП открывать расчётный счёт? Нет. Но с компаниями и другими ИП наличными по одному договору можно рассчитаться только на 100 000 рублей, а эквайринг и маркетплейсы работают только через расчётный счёт.
Нужно ли сообщать в налоговую об открытии счёта? Нет. Банк сам сообщает в налоговую об открытии и закрытии счёта ИП в течение трёх дней (пункт 1.1 статьи 86 НК).
Можно ли принимать оплату от клиентов на личную карту? Прямого запрета нет, но банк вправе запросить документы и ограничить операции, если на личную карту регулярно приходят деньги от покупателей. Доходы и личные деньги при этом смешиваются, и разделять их придётся вам.
Можно ли открыть несколько расчётных счетов? Да, в одном или в разных банках, ограничений по числу закон не ставит. Второй счёт в другом банке выручает, если первый заблокируют, и помогает не выходить за страховой лимит 1,4 млн рублей.
Как ИП снять деньги со счёта на личные нужды? Переводом себе на карту или снятием наличных, это законно и не требует документов. За перевод и снятие тариф обычно берёт комиссию, поэтому её стоит учитывать при выборе банка.
Нужна ли касса, если оплата приходит на расчётный счёт? Если платят люди, в том числе картой или переводом, как правило, да. Если платят только компании и ИП по счёту, касса не нужна (пункт 9 статьи 2 закона 54-ФЗ).
Источники
- Гражданский кодекс, часть 2, ред. от 24.06.2025 с изм. от 09.06.2026: статья 846, статья 859
- НК РФ (часть первая) в редакции от 04.08.2026, статья 86
- Указание Банка России от 09.12.2019 № 5348-У о правилах наличных расчётов, ред. от 13.06.2024: текст
- КоАП РФ, ред. от 04.08.2026, статья 15.1
- Закон о страховании вкладов (177-ФЗ), ред. от 31.07.2025: статья 2, статья 11
- Закон о противодействии отмыванию доходов (115-ФЗ), ред. от 04.08.2026: статья 7, статья 7.7
- Закон о применении контрольно-кассовой техники (54-ФЗ), ред. от 24.06.2025: статья 1.1, статья 1.2, статья 2
- Тарифы расчётно-кассового обслуживания для ИП: сравни.ру, условия семи стартовых тарифов проверены сервисом с 29.09 по 22.10.2026
Редакции сверены на consultant.ru 23.10.2026.