Инвестиции: куда вложить деньги в 2027 году - вклад, облигации, квартира или своё дело
Опубликовано 5 октября 2026
Инвестиции обычно сравнивают по одной цифре: сколько процентов в год. Но у одного и того же миллиона, положенного в банк, в облигации, в квартиру под аренду или в своё дело, разные не только проценты. Разные вложения требуют разного порога входа, держат деньги разный срок, по-разному теряются и по-разному облагаются налогом. И главное, о чём молчит витрина: одни приносят процент сами, а другие требуют ваших вечеров и выходных. Ниже четыре способа, разобранные по пяти меркам, с цифрами на 30 сентября 2026 года.
Кратко
Ключевая ставка - по данным Банка России на 30 сентября 2026 года, предел возмещения - по закону о страховании вкладов, порог без налога посчитан по статье 214.2 Налогового кодекса. Откуда каждая цифра, разобрано ниже, ссылки на первоисточники в конце.
Куда инвестировать деньги: сначала три вопроса к себе
Прежде чем сравнивать способы, стоит ответить на три вопроса. От ответов зависит, какие строки таблицы ниже для вас важны, а какие нет.
Когда деньги могут понадобиться. Если через год вы собираетесь открыть дело или внести первый взнос по ипотеке, то инвестирование на пять лет вам не подходит, как бы ни выглядел процент. Деньги, которые могут понадобиться в любой месяц, держат там, откуда их можно забрать без потерь.
Сколько вы готовы потерять. Не «сколько не жалко», а сколько вы переживёте без изменений в жизни. Для кого-то это десять процентов суммы, для кого-то ноль. Способы ниже различаются именно этим: у одних потеря ограничена законом, у других нет.
Сколько часов в неделю вы готовы отдавать. Этот вопрос чаще всего пропускают, а он решает почти всё. Процент по вкладу приходит, пока вы на работе. Своё дело приносит деньги, только пока вы в нём работаете или платите тому, кто работает вместо вас.
Если на первый вопрос ответ «могут понадобиться в любой момент», дальше можно не читать: такие деньги держат там, где их можно снять без потерь, а вложения на годы делают из остального.
Четыре способа вложить один миллион по пяти меркам
Возьмём один и тот же миллион рублей и четыре способа, которые чаще всего обсуждают люди, накопившие первую крупную сумму. Акции и паевые фонды в сравнение не вошли: у них цена меняется каждый день, и это отдельный разговор со своими мерками.
| Вклад в банке | ОФЗ (облигации государства) | Квартира под аренду | Своё дело или франшиза | |
|---|---|---|---|---|
| Порог входа | от любой суммы | от цены одной облигации и брокерского счёта | миллиона обычно хватает только на первый взнос или долю | зависит от ниши, вход считается по полной смете |
| Срок | по договору, досрочно с потерей процентов | до погашения выпуска; продать раньше можно по рыночной цене | годы; продажа занимает месяцы | годы; выйти быстро и без потерь обычно нельзя |
| Что может пойти не так | отзыв лицензии банка | цена падает при росте ставок, если продаёте до погашения | простой без жильца, ремонт, падение ставок аренды | выручка ниже плана, деньги кончаются до окупаемости |
| Чем застраховано | АСВ, до 1,4 млн рублей на один банк | страховки вкладов нет, должник - государство | страховки вкладов нет, можно застраховать само жильё | ничем, вложенное можно потерять целиком |
| Часов в неделю (наша прикидка) | почти ноль | около часа в месяц | несколько часов в месяц, больше при смене жильца | полная занятость, особенно первый год |
| Налог | НДФЛ с процентов сверх необлагаемого порога | НДФЛ с купона, есть ИИС с вычетами | НДФЛ или налог самозанятого | по налоговому режиму вашего ИП или компании |
Часы в неделю - наша оценка по устройству каждого способа, а не замер. Остальные строки опираются на законы и данные ЦБ, их разбор ниже.
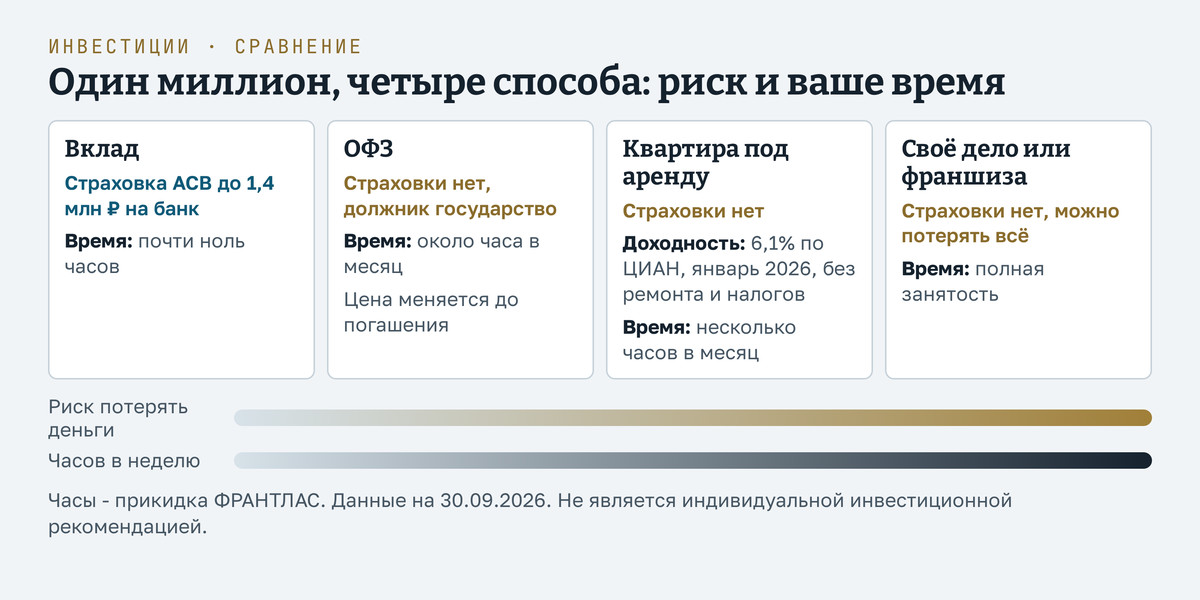
Видно главное: чем правее способ на шкале, тем больше он зависит от вашего участия и тем меньше у него страховки. Это не делает его хуже. Это делает его другой покупкой: в правой части вы платите не только деньгами, но и временем.
Вклад: процент приходит сам, риск ограничен законом
Вклад - единственный способ из четырёх, у которого потеря ограничена законом. По статье 11 закона о страховании вкладов, если у банка отзывают лицензию, вкладчику возвращают 100 процентов суммы вкладов, но не более 1 400 000 рублей на один банк. Несколько вкладов в одном банке складываются: предел общий, а не на каждый договор. Миллион с процентами в одном банке под этот предел помещается.
Для ориентира по уровню ставок Банк России публикует максимальную ставку десяти банков, которые привлекают больше всего вкладов. Во второй декаде сентября 2026 года она составила 13,005% годовых, в первой декаде января 2026 года была 15,102%. Это ставка на дату, а не обещание дохода: за восемь месяцев 2026 года она снизилась больше чем на два процентных пункта вслед за ключевой ставкой, и по новым вкладам в 2027 году может быть и выше, и ниже.
Налог. С процентов по вкладам платится НДФЛ, но не со всех. По статье 214.2 Налогового кодекса без налога остаются проценты в пределах суммы, равной одному миллиону рублей, умноженному на максимальную ключевую ставку из действовавших на 1-е число каждого месяца года. В 2026 году такой максимум был 1 января, 16,00%, значит, без налога остаются 160 тысяч рублей процентов по всем вкладам вместе. Порог 2027 года посчитают по ставкам 2027 года, заранее его не знает никто. С процентов сверх порога налог 13%, а с доходов этого вида свыше 2,4 млн рублей в год ставка выше (статья 224, пункт 1.1). Налог считает и присылает налоговая, декларацию подавать не нужно.
Время. Открыть вклад можно за вечер, дальше он не требует ничего. Работа одна: не держать в одном банке больше страхового предела и следить за датой окончания, чтобы деньги не остались на счёте под низкую ставку.
ОФЗ: процент тоже приходит сам, но цена меняется
ОФЗ - облигации федерального займа, долг государства. Вы даёте деньги в долг Минфину, он платит купоны и в дату погашения возвращает номинал. Купить их можно через брокерский счёт в банке или у брокера.
Банк России каждый день публикует кривую бескупонной доходности гособлигаций. На 29 сентября 2026 года она показывала 13,68% годовых для срока один год, 15,80% для трёх лет и 16,41% для пяти лет. Это рыночная доходность на один день, она не обещает, что облигация, купленная позже, даст столько же.
Что может пойти не так. Страхования вкладов у облигаций нет: это ценная бумага, а не вклад. Должник здесь государство, поэтому главный риск в другом. Если ставки в экономике растут, цена уже выпущенных облигаций падает. Держите бумагу до погашения, получите номинал и купоны по условиям выпуска. Продаёте раньше, потому что понадобились деньги, можете получить меньше, чем заплатили. Поэтому срок облигации выбирают под срок, когда нужны деньги, а не под самую высокую цифру.
Налог. Купон облагается НДФЛ по той же шкале, что и проценты по вкладам: 13%, а с доходов этого вида свыше 2,4 млн рублей в год больше. Порог статьи 214.2 написан для вкладов и остатков на банковских счетах, на купоны он не распространяется. Налог удерживает брокер. Если покупать облигации на индивидуальный инвестиционный счёт третьего типа, можно получить вычет на взносы до 400 тысяч рублей в год и освобождение дохода по счёту в пределах 30 млн рублей (статья 219.2). Условие одно, и оно важное: минимальный срок такого счёта 5 лет, если договор заключён в 2024-2026 годах, и 6 лет при договоре 2027 года. Закроете раньше, льгот не будет.
Время. Открыть брокерский счёт и купить бумаги - один вечер. Дальше около часа в месяц: посмотреть, пришли ли купоны, и решить, куда их деть.
Квартира под аренду: осязаемо, но процент меньше, чем кажется
Квартира привлекает тем, что её видно и её не отзовут, как лицензию банка. Но у этого способа есть две особенности, которые меняют расчёт.
Миллиона обычно мало. Во многих городах этих денег хватает только на первый взнос по ипотеке или на долю. Тогда это уже вложение с кредитом, и считать надо разницу между арендной платой и платежом по ипотеке, а не процент на вложенный миллион.
Доходность ниже, чем в объявлениях. По расчёту ЦИАН, который привёл irn.ru 13 января 2026 года, средняя доходность сдачи однокомнатной квартиры, купленной на вторичном рынке, в январе 2026 года составила 6,1% годовых. Сам ЦИАН оговаривает, что в расчёт не входят ремонт, часть коммунальных платежей и налоги, то есть на руки остаётся меньше. Это средняя цифра по рынку на дату, а не прогноз для вашей квартиры: в вашем городе и доме она может быть другой в любую сторону.
Что может пойти не так. Месяцы без жильца, ремонт после выезда, жилец, который перестал платить, падение арендных ставок в районе. Страховки вкладов здесь нет, можно застраховать само жильё от пожара и залива, но не от простоя. Цена квартиры может расти, а может стоять, и продать её за неделю, если деньги понадобились, обычно не получается.
Налог. Если вы сдаёте квартиру как обычное физическое лицо, с арендной платы платится НДФЛ по основной шкале, 13% при доходе до 2,4 млн рублей в год, декларацию подаёте сами. Второй путь - стать самозанятым: закон о налоге на профессиональный доход разрешает этот режим для аренды жилых помещений (статья 6, часть 2, пункт 3), и ставка при сдаче физическому лицу 4% (статья 10). Сдачу нежилых помещений этот режим не покрывает. Как выбирать между режимами, если дело разрастётся, разобрано в статье о налогах для ИП.
Время. Найти жильца, подписать договор, принять квартиру, ответить на звонок о сломанном кране. Пока жилец живёт спокойно, это несколько часов в месяц, при смене жильца несколько вечеров подряд. Агент снимает часть работы, но берёт за это деньги из той же доходности.
Своё дело или франшиза: доход от вашей работы, а не от денег
Честно назвать это вложением можно только с оговоркой. Миллион в своём деле работает, пока работаете вы. Здесь нет ставки на дату и нет средней доходности по рынку, есть ваша смета, ваш город и ваши часы.
Порог входа. Он зависит от ниши, и витринная цифра франшизы не равна цене точки. Полная смета входа, от разовых трат до денег на месяцы без плановой выручки, собрана в разборе настоящей цены открытия франшизы. Если миллион - это весь ваш капитал, посмотрите, как устроены бизнес-идеи с минимальными вложениями и что в них обычно не входит в цену старта.
Что может пойти не так. Всё, что угодно: выручка ниже плана, аренда дорожает, люди уходят, деньги кончаются раньше, чем точка выходит на окупаемость. Страховки нет никакой, вложенное можно потерять целиком. Это не повод отказаться, а повод заранее решить, какую сумму вы готовы потерять и где остановитесь. Порядок таких решений до первой траты разобран в статье свой бизнес: с чего начать.
Доходность. Её обещает продавец франшизы или ваш собственный бизнес-план, но не рынок. Срок окупаемости в предложении франшизы - это расчёт франчайзера, и в него часто не входят аренда, налоги и ваша зарплата. Как проверить такой расчёт, разобрано в статье как считать окупаемость франшизы, а что стоит за обещанной прибылью на сайте сети, показано в разборе лендингов франшиз. Свой расчёт собирается по той же схеме, что и для банка: структура бизнес-плана.
Налог. Зависит от формы и режима: ИП или компания, упрощённая система или патент. Режим выбирают до регистрации, и от него зависит, сколько останется из выручки.
Время. Полная занятость, особенно в первый год. Даже если вы нанимаете управляющего, контролировать деньги и людей остаётся вам. Если своё дело кажется слишком большим шагом, есть варианты входа с меньшим риском: купить готовый бизнес или открыть свой, или открыть франшизу и пройти весь путь от выбора сети до первого рабочего дня по шагам.
Вложили миллион, через год окупили и дальше получаете доход.
Вложили миллион и свои вечера, первые месяцы доплачиваете из накоплений, окупаемость зависит от выручки, которую делаете вы сами.
Налоги по четырём способам на одной странице
Налог часто забывают, когда сравнивают проценты, а он меняет итог. Ниже коротко, что платится с каждого способа по нормам на 30 сентября 2026 года.
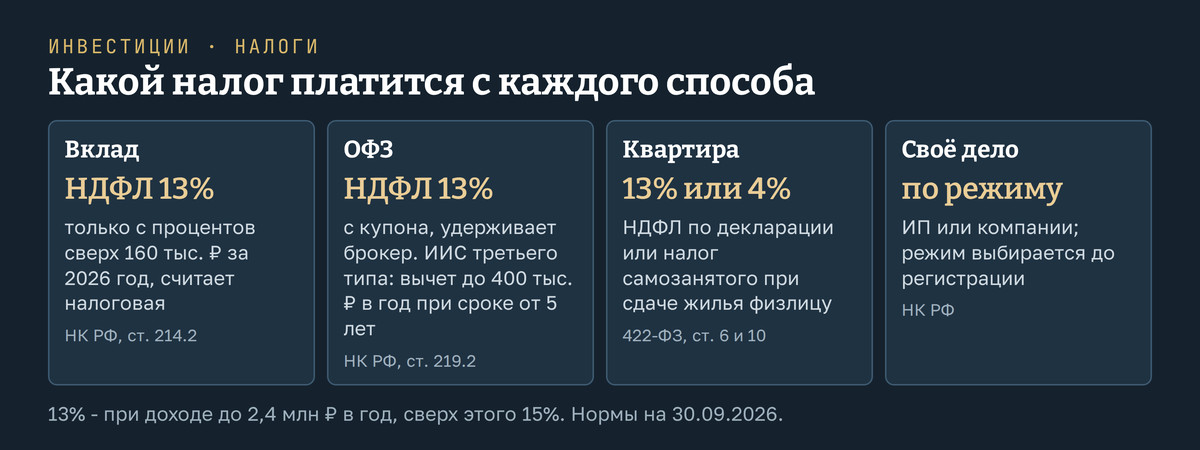
Цифры 13% действуют, пока ваш годовой доход этого вида не превышает 2,4 млн рублей. Налоговые нормы меняются, поэтому перед решением стоит сверить действующую редакцию статей, ссылки на них в конце.
Реальная доходность: процент минус инфляция
У всех четырёх способов есть общий противник: рост цен. Процент по вкладу или купону сам по себе не говорит, стали ли вы богаче. Банк России в решении от 11 сентября 2026 года сохранил ключевую ставку на уровне 14,00% и оценил годовую инфляцию в 2026 году в 6,0-7,0% в базовом сценарии. Это прогноз регулятора, а не факт, и он может не сбыться.
Смысл простой. Если процент после налога выше инфляции, покупательная способность денег растёт. Если ниже, миллион через год купит меньше, чем сегодня, даже если на счёте стало больше цифр. Для аренды и своего дела это сравнение сложнее: к проценту добавляется изменение цены квартиры или стоимость самого дела, и их заранее не знает никто.
Выводы
Инвестиции различаются не только процентом. Вклад держит потерю в пределах закона и не просит вашего времени. ОФЗ тоже не требуют времени, но их цена меняется, и продавать раньше срока может быть невыгодно. Квартира осязаема, но её расчётная доходность по данным ЦИАН на начало 2026 года была ниже ставок по вкладам, а работы с ней больше. Своё дело может дать больше любого процента или потерять всё, и в обоих случаях это результат вашей работы, а не вашего миллиона.
Поэтому вопрос «куда вложить деньги» лучше задавать в другом порядке: когда они понадобятся, сколько я готов потерять и сколько часов в неделю отдаю. Ответы сами отсекут половину вариантов.
Цифры в этой статье даны на 30 сентября 2026 года. Прошлые ставки и доходности не обещают таких же в будущем, а статья не является индивидуальной инвестиционной рекомендацией.
Частые вопросы про вложения денег
Куда вложить миллион, чтобы не потерять?
Из четырёх способов только вклад защищён законом: при отзыве лицензии банка возвращается сумма вкладов до 1,4 млн рублей на один банк. ОФЗ не застрахованы, но должник - государство, и при удержании до погашения вы получаете номинал и купоны по условиям выпуска. Квартира и своё дело страховки от потери денег не имеют.
Что выгоднее: вклад или сдавать квартиру?
По расчёту ЦИАН, средняя доходность сдачи однокомнатной квартиры на вторичном рынке в январе 2026 года составила 6,1% годовых без учёта ремонта, части коммунальных платежей и налогов. Максимальная ставка десяти крупнейших банков по вкладам во второй декаде сентября 2026 года была 13,005%. Но у квартиры может меняться цена, а у вклада нет, поэтому сравнение одних процентов неполное. Решение остаётся за вами.
Сколько процентов по вкладам можно получить без налога?
За 2026 год - 160 тысяч рублей по всем вкладам вместе: один миллион умножается на максимальную ключевую ставку на 1-е число месяцев года, в 2026 году это 16,00% на 1 января. Порог 2027 года будет посчитан по ставкам 2027 года.
Застрахованы ли облигации, как вклады?
Нет. Страхование АСВ распространяется на вклады и счета в банках. Облигации - ценные бумаги, риск по ним несёт тот, кто их выпустил: по ОФЗ это государство, по облигациям компаний - сама компания.
Можно ли вложить деньги в своё дело и не тратить на него время?
Почти никогда. Даже с наёмным управляющим владелец контролирует деньги, людей и решения. Если времени нет, это стоит учесть до выбора способа, а не после.
Что такое ИИС и кому он подходит?
Индивидуальный инвестиционный счёт у брокера с налоговыми льготами: вычет на взносы до 400 тысяч рублей в год и освобождение дохода по счёту в пределах 30 млн рублей. Подходит деньгам, которые не понадобятся минимум 5 лет при договоре 2026 года и 6 лет при договоре 2027 года: при досрочном закрытии льгот нет.
Источники
- Ключевая ставка Банка России, история значений 2025-2026: cbr.ru
- Решение Совета директоров Банка России от 11.09.2026 о ключевой ставке: cbr.ru
- Максимальная процентная ставка десяти банков, привлекающих наибольший объём вкладов: cbr.ru
- Кривая бескупонной доходности государственных облигаций на 29.09.2026: cbr.ru
- Федеральный закон 177-ФЗ «О страховании вкладов», статья 11 «Размер возмещения по вкладам»: consultant.ru
- Налоговый кодекс РФ, статья 214.2 о процентах по вкладам: consultant.ru
- Налоговый кодекс РФ, статья 224 «Налоговые ставки»: consultant.ru
- Налоговый кодекс РФ, статья 219.2 «Налоговые вычеты на долгосрочные сбережения граждан»: consultant.ru
- Федеральный закон 422-ФЗ о налоге на профессиональный доход, статья 6 «Объект налогообложения»: consultant.ru
- Федеральный закон 422-ФЗ, статья 10 «Налоговые ставки»: consultant.ru
- Доходность сдачи квартиры в аренду по расчёту ЦИАН: irn.ru, 13.01.2026
Ставки сняты с cbr.ru и нормы сверены с редакциями на consultant.ru 30.09.2026.