Льготные кредиты для бизнеса: где ставка ниже рынка и как проверить, что она выгодна вам
Опубликовано 15 октября 2026
Льготные кредиты для бизнеса в 2026 году - это не одна программа, а несколько механизмов с разными условиями. Где-то банку доплачивает бюджет, где-то он берёт дешёвые деньги у Банка России, где-то вместо ставки государство закрывает нехватку залога. Почти все они привязаны к ключевой ставке, поэтому льгота меняется вместе с ней. Ниже: какие программы работают на октябрь 2026 года, кому их дают, сколько и на что, куда идти с заявкой и как посчитать, выгодна ли льгота именно вам.
Кратко
Главное, что стоит знать до заявки: льготу дают не всем, а приоритетным отраслям, и почти везде нужно быть в едином реестре МСП. Если залога не хватает, есть поручительства, но у них своя цена. И льготная ставка не всегда заметно ниже рыночной: по оборотным кредитам разница бывает меньше, чем кажется.
Как устроена льгота
Банк не выдаёт деньги дешевле себе в убыток. Льготу оплачивает кто-то третий, и от того, кто именно, зависят условия.
- Субсидия банку. Минэкономразвития возмещает банку часть процентов, которые он недополучил. Заёмщик платит пониженную ставку, разницу банк получает из бюджета.
- Дешёвое фондирование. По программе стимулирования кредитования (ПСК) Корпорация МСП и Банк России дают банку деньги дешевле рынка, а банк обязан выдать их бизнесу по льготной ставке.
- Поручительство вместо залога. Ставку никто не снижает, зато Корпорация МСП или региональная гарантийная организация отвечает перед банком за часть долга. Это помогает получить кредит, когда своего обеспечения мало.
- Заём фонда. Государственные микрофинансовые организации и фонды развития промышленности сами выдают займы под низкий процент.
Ставка почти везде записана формулой от ключевой: «ключ плюс 3%», «ключ минус 3,5%». Ключевая ставка Банка России с 27 июля 2026 года составляет 14%, а в начале года была 16%: за 2026 год её снижали пять раз. Если ставка пойдёт вверх, вырастет и льготная, поэтому формулу в договоре стоит читать внимательнее, чем цифру в рекламе банка.
Инвестиционный кредит Корпорации МСП с субсидией Минэкономразвития
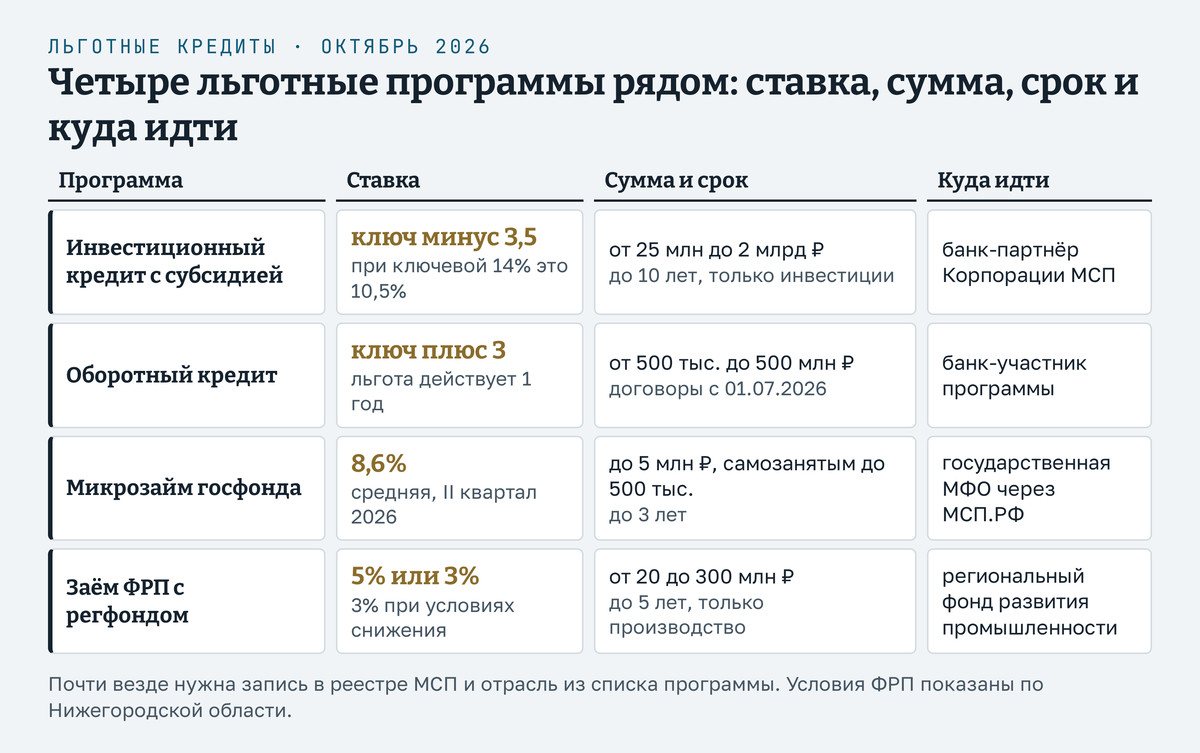
Это программа для тех, кто покупает оборудование, строит или модернизирует производство. Корпорация МСП описывает её как совмещение ПСК с Банком России и субсидирования Минэкономразвития: банк одновременно берёт дешёвые деньги и получает компенсацию недополученных процентов. Документ-основа на странице программы - постановление Правительства от 30 декабря 2018 года № 1764, по которому Минэкономразвития субсидирует банки с 2019 года.
| Параметр | Условие |
|---|---|
| Цель | только инвестиционная |
| Ставка | ключевая ставка минус 3,5 процентного пункта |
| Сумма | от 25 млн до 2 млрд ₽ |
| Срок | до 10 лет |
| Через кого | банки-партнёры Корпорации МСП |
При ключевой ставке 14% формула даёт 10,5% годовых. Кому дают: компаниям и ИП из приоритетных отраслей, в том числе креативных индустрий - обрабатывающее производство, гостиницы и общепит, информация и связь, профессиональная, научная и техническая деятельность, экскурсионные услуги, а транспортировка и хранение только в СКФО, ДФО, Крыму и Севастополе. Отдельно в списке участники региональных программ повышения производительности труда, малые технологические компании и бизнес из регионов со средним уровнем реагирования.
Требования к заёмщику на странице Корпорации: запись в едином реестре МСП, нет процедуры банкротства, бизнес не входит в группу с крупной компанией с долей больше 25%, нет действующих кредитов по отдельным льготным программам. Банки, ломбарды, страховщики, игорный бизнес программой не пользуются.
Оборотный кредит «ключ плюс 3%»
С 1 июля 2026 года работает программа для пополнения оборотных средств: закупка сырья, товара, зарплата до поступления выручки. Минэкономразвития сообщило о ней 16 июля 2026 года и назвало лимит в 150 млрд рублей до конца года. Реализуют её Корпорация МСП и Банк России через ПСК.
| Параметр | Условие |
|---|---|
| Цель | пополнение оборотных средств |
| Ставка | ключевая ставка плюс 3 процентных пункта, льготная действует 1 год |
| Сумма | от 500 тыс. до 500 млн ₽ |
| Договоры | заключённые с 01.07.2026 |
| Через кого | банки-участники программы |
Список отраслей тот же, что у инвестиционной программы. При ключевой 14% ставка выходит 17% годовых. Это важная деталь для расчёта: средняя рыночная ставка по кредитам МСП на срок до года без льготных программ, по данным Банка России, в июле 2026 года была 18,27%. Разница с льготой чуть больше одного процентного пункта, к ней мы вернёмся в разделе о расчёте.
Если не хватает залога: поручительства и гарантии
Частая причина отказа по кредиту не ставка, а обеспечение. Здесь работают три инструмента, и ставку они не снижают.
Зонтичное поручительство Корпорации МСП. Встроено в кредитный процесс банка: документы в Корпорацию отдельно подавать не нужно, для бизнеса бесплатно. Покрывает до 50% суммы кредита, сам кредит до 1 млрд рублей, срок до 10 лет. Цели любые: инвестиции, оборотные деньги, развитие, рефинансирование. Ограничение одно и заметное: основной ОКВЭД не должен быть 47 «Торговля розничная», как дополнительный он допустим. Для лёгкой промышленности, то есть производства текстиля и одежды и дизайна, есть специальный вариант: кредитный лимит до 50 млн рублей и отсрочка по основному долгу не меньше 3 месяцев.
Поручительство региональной гарантийной организации (РГО). Такие организации есть во всех регионах. Поручительство покрывает до 70% кредита, разово до 25 млн рублей, а у РГО с капиталом больше 700 млн рублей до 100 млн. Это платно: комиссия от 0,5% до 3% годовых. Условие, которое часто упускают: в последние 30 дней не должно быть просроченных налогов и взносов больше 50 тыс. рублей.
Независимая гарантия Корпорации МСП. Для крупных проектов приоритетных отраслей: от 50 млн до 1 млрд рублей на инвестиционные цели, комиссия 1,25% годовых, срок на весь срок кредита.
Льготные микрозаймы государственных МФО
Если нужна небольшая сумма, банковские программы с порогом в десятки миллионов не подходят. Для этого есть государственные и муниципальные микрофинансовые организации, их ещё называют фондами поддержки. С 2023 года их работу мониторит Корпорация МСП.
| Параметр | Условие |
|---|---|
| Цели | инвестиции, оборотные деньги, рефинансирование |
| Ставка | средневзвешенная 8,6% по итогам II квартала 2026 года |
| Сумма | до 5 млн ₽ для МСП, до 500 тыс. ₽ для самозанятых |
| Срок | до 3 лет |
| Через кого | государственная МФО региона, заявка через платформу МСП.РФ |
Требования: запись в реестре МСП, налоговое резидентство в России, нет банкротства, долги перед бюджетом не больше 50 тыс. рублей, нет задолженности по зарплате дольше 3 месяцев. Приоритет у начинающих, кто работает меньше 2 лет, у самозанятых, молодых до 35 лет, предпринимателей старше 55 лет, социальных предприятий, экспортёров, женщин-предпринимателей, а также у туризма, общепита, обрабатывающего производства и гостиниц. У каждого региона свои дополнительные приоритеты.
8,6% - средняя ставка, а не обещанная вам: в конкретной МФО она зависит от программы и приоритетной группы. После выдачи целевое использование займа нужно подтвердить в течение 60 рабочих дней.
Займы фондов развития промышленности
Для производственных компаний есть отдельная линия - Фонд развития промышленности (ФРП) и региональные фонды. Они выдают займы сами, без банка. Покажем на примере совместной программы «Проекты развития», которую ведут ФРП и региональный фонд Нижегородской области, в редакции июня 2026 года.
| Параметр | Условие |
|---|---|
| Сумма займа | от 20 до 300 млн ₽ |
| Ставка | 5% годовых базовая, 3% при выполнении условий снижения |
| Срок | до 5 лет, отсрочка по основному долгу до 3 лет |
| Бюджет проекта | от 25 млн ₽ |
| Софинансирование | не меньше 20% бюджета проекта |
Кому: компаниям из раздела C ОКВЭД «Обрабатывающие производства», кроме производства напитков, табака, полиграфии, кокса и нефтепродуктов, а пищевое производство только в части промышленных биотехнологий и лечебного питания. Есть целевой показатель: продажи новой продукции не меньше 50% от суммы займа в год со второго года серийного выпуска.
На что нельзя потратить заём: строительство и капремонт зданий, покупку недвижимости, научные исследования, рефинансирование и проценты по другим кредитам, текущую деятельность. Деньги фонда идут на проект: оборудование, запуск новой продукции, автоматизацию.
У каждого регионального фонда свои условия совместных программ, и они меняются: свой регион стоит смотреть на сайте местного фонда развития промышленности.
Путь от заявки до денег
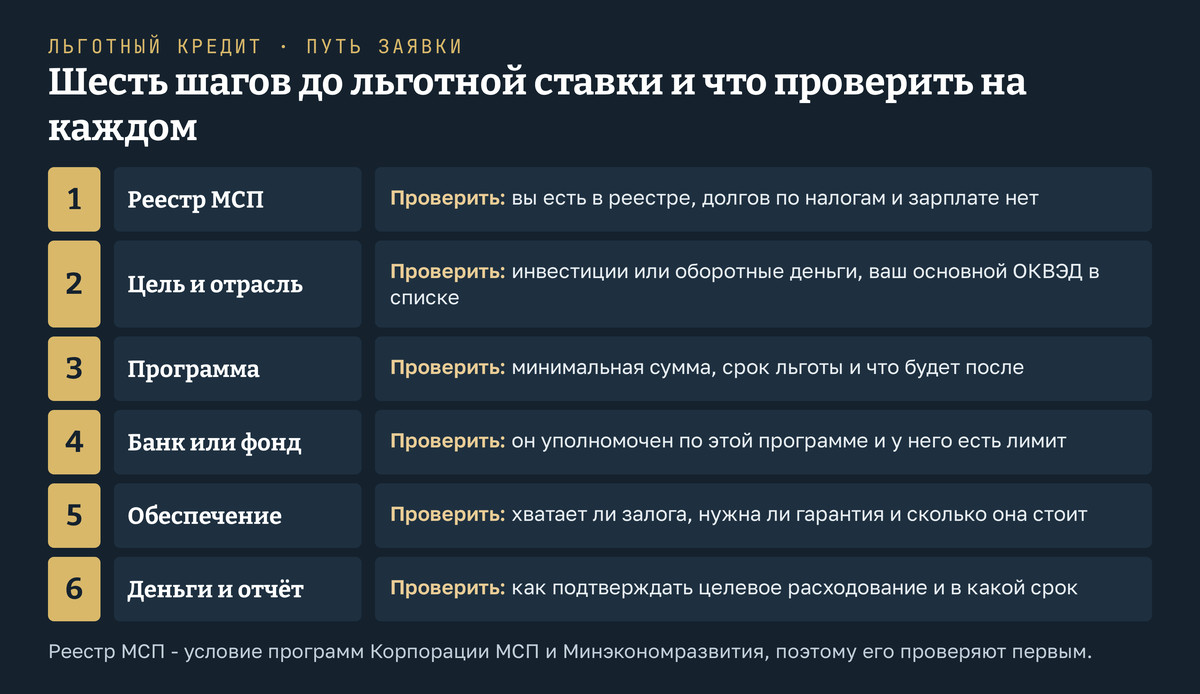
Порядок у банковских программ похожий. Корпорация МСП описывает его в три действия: обратиться в банк-партнёр, собрать документы по правилам этого банка, подать заявку и ждать решения. Перед этим стоит пройти несколько проверок самому.
Банк по крупному кредиту почти всегда просит бизнес-план с расчётом денежного потока. Какие разделы в нём читают внимательнее всего, разобрано в статье про структуру бизнес-плана.
Как посчитать, выгоден ли льготный кредит именно вам
Сравнивать надо не льготную ставку с рекламой банка, а полную стоимость денег с тем, что вы получите без программы. Покажем на двух примерах. Это расчёт для примера, а не обещание экономии: ставки посчитаны по ключевой 14% на 6 октября 2026 года, рыночные по средним данным Банка России за июль 2026 года, ваш банк может предложить другие.
Пример 1. Оборотный кредит 10 млн рублей на год.
17% годовых, проценты за год 1 700 000 ₽
18,27% годовых, проценты за год 1 827 000 ₽
Разница 127 тысяч рублей за год. Но если банк выдаёт кредит только под поручительство РГО на 70% суммы, комиссия 1% годовых съест 70 тысяч из них, а комиссия 3% - 210 тысяч, то есть больше всей выгоды. По оборотному кредиту льгота бывает почти незаметной, и это стоит проверить до того, как собирать документы под конкретную программу.
Пример 2. Инвестиционный кредит 30 млн рублей на 5 лет на новую швейную линию, погашение равными платежами.
| Ставка | Платёж в месяц | Переплата за 5 лет | |
|---|---|---|---|
| Льготный, ключ минус 3,5% | 10,5% | 644 817 ₽ | 8 689 021 ₽ |
| Средний рынок для МСП свыше 3 лет | 15,40% | 720 012 ₽ | 13 200 738 ₽ |
Здесь разница уже 4,5 млн рублей за срок кредита. Но ставка плавающая: если ключевая через год вырастет на 2 пункта и останется там, льготная станет 12,5%, платёж 674 938 ₽ в месяц, переплата около 10,5 млн. Срок, на который банк субсидирует ставку, тоже стоит найти в договоре: после него ставка может стать рыночной.
Что ещё учесть, кроме процентов:
- комиссии банка и поручителя - добавляются к ставке;
- страхование залога, если банк его требует;
- срок льготы - год у оборотного кредита, у инвестиционного по договору;
- последствия нецелевого использования - они записаны в договоре, этот пункт стоит найти до подписи;
- ваш денежный поток - сможет ли бизнес платить 645 или 720 тысяч в месяц при плохом сезоне.
Чтобы последний пункт был не на глаз, полезно заранее посчитать выручку и расходы по месяцам. Как прикинуть, сколько дают свободные деньги и чем вложение в своё дело отличается от вклада, мы разбирали в статье о том, куда вложить деньги. Выбор между программами и решение брать кредит остаётся за вами.
Льготный кредит и субсидия: в чём разница
Кредит возвращают с процентами, льгота только в ставке или обеспечении. Субсидия - безвозвратные деньги, но под строгие условия и с отчётом, и при нарушении их возвращают. Эти меры часто совмещают: например, кредитом покупают оборудование, а часть затрат потом возмещают региональной субсидией. Как устроены субсидии, кто их получает и почему отказывают, разобрано в статье о субсидиях для малого бизнеса.
Где теряют льготу
- Выбирать программу по ставке в рекламе. Сначала цель и отрасль, потом ставка: оборотные деньги по инвестиционной программе не дадут.
- Не проверить основной ОКВЭД. Розница основным кодом закрывает зонтичное поручительство, а отрасль вне списка - льготные программы.
- Забыть, что ставка плавает. Формула от ключевой означает, что платёж может вырасти.
- Не посчитать комиссию поручителя. На коротком кредите она способна съесть всю разницу со средним рынком.
- Тратить «почти по цели». Целевое использование проверяют: по микрозаймам госфондов его подтверждают в течение 60 рабочих дней, а последствия нарушения записаны в договоре.
Выводы
- Льготные кредиты для бизнеса в 2026 году идут через несколько механизмов: субсидию банку, дешёвое фондирование ПСК, поручительства и займы фондов.
- Инвестиционная программа с субсидией Минэкономразвития даёт ключевую минус 3,5 пункта, но начинается от 25 млн рублей.
- Оборотная программа «ключ плюс 3%» работает с 1 июля 2026 года, льгота действует год, и её выгоду стоит сравнить со средним рынком.
- Небольшим компаниям ближе микрозаймы госфондов до 5 млн рублей и обычный кредит под поручительство.
- Производствам стоит посмотреть займы ФРП и регионального фонда под 3-5% годовых.
- Считайте полную стоимость: ставку, комиссии, срок льготы и платёж, который бизнес выдержит в плохой месяц.
Частые вопросы про льготные кредиты для бизнеса
Кто может получить льготный кредит?
Субъекты малого и среднего бизнеса из единого реестра МСП, чаще всего из приоритетных отраслей: обрабатывающее производство, гостиницы и общепит, информация и связь, научная и техническая деятельность, креативные индустрии. Банкротство, связь с крупным бизнесом и некоторые виды деятельности закрывают доступ.
Дают ли льготный кредит ИП?
Да, индивидуальные предприниматели из реестра МСП участвуют в тех же программах, что и компании. Самозанятым доступны микрозаймы государственных МФО до 500 тыс. рублей.
Можно ли получить льготный кредит на открытие бизнеса с нуля?
Банковские программы рассчитаны на действующий бизнес. Начинающим, кто работает меньше 2 лет, проще через микрозаймы государственных МФО: у них это приоритетная группа.
Можно ли взять льготный кредит на розничный магазин?
Розничная торговля не входит в перечень приоритетных отраслей программ Корпорации МСП, а основной ОКВЭД 47 закрывает зонтичное поручительство. Магазину остаются микрозаймы и поручительство РГО по обычному кредиту.
Что будет, если ключевая ставка вырастет?
Вырастет и льготная ставка, потому что она считается по формуле от ключевой. Насколько и когда, видно в договоре: там указан порядок пересмотра.
Где посмотреть список банков?
На страницах программ Корпорации МСП есть перечень банков-партнёров, у Минэкономразвития - перечень банков-участников оборотной программы. Микрозаймы подаются через платформу МСП.РФ.
Источники
Адреса проверены 06.10.2026.
- Корпорация МСП: программа стимулирования кредитования МСП с субсидией Минэкономразвития
- Корпорация МСП: программа стимулирования кредитования МСП на оборотные цели
- Корпорация МСП: льготные микрозаймы от государства
- Корпорация МСП: зонтичные поручительства
- Корпорация МСП: поручительства региональных гарантийных организаций
- Корпорация МСП: независимые гарантии
- Информация Минэкономразвития от 16.07.2026 о льготной ставке для МСП из приоритетных отраслей, обзор КонсультантПлюс
- Постановление Правительства РФ от 30.12.2018 № 1764 о субсидиях банкам по кредитам МСП по льготной ставке
- Банк России: ключевая ставка, история значений
- Банк России: средневзвешенные ставки по кредитам нефинансовым организациям без учёта субсидированных кредитов
- Фонд развития промышленности Нижегородской области: совместная программа «Проекты развития»
Условия программ, лимиты и списки банков меняются в течение года. Перед заявкой сверяйтесь с действующими условиями на сайте оператора программы и в договоре с банком.