Рентабельность это доля прибыли: как посчитать свою и понять, нормальная ли она
Опубликовано 23 октября 2026
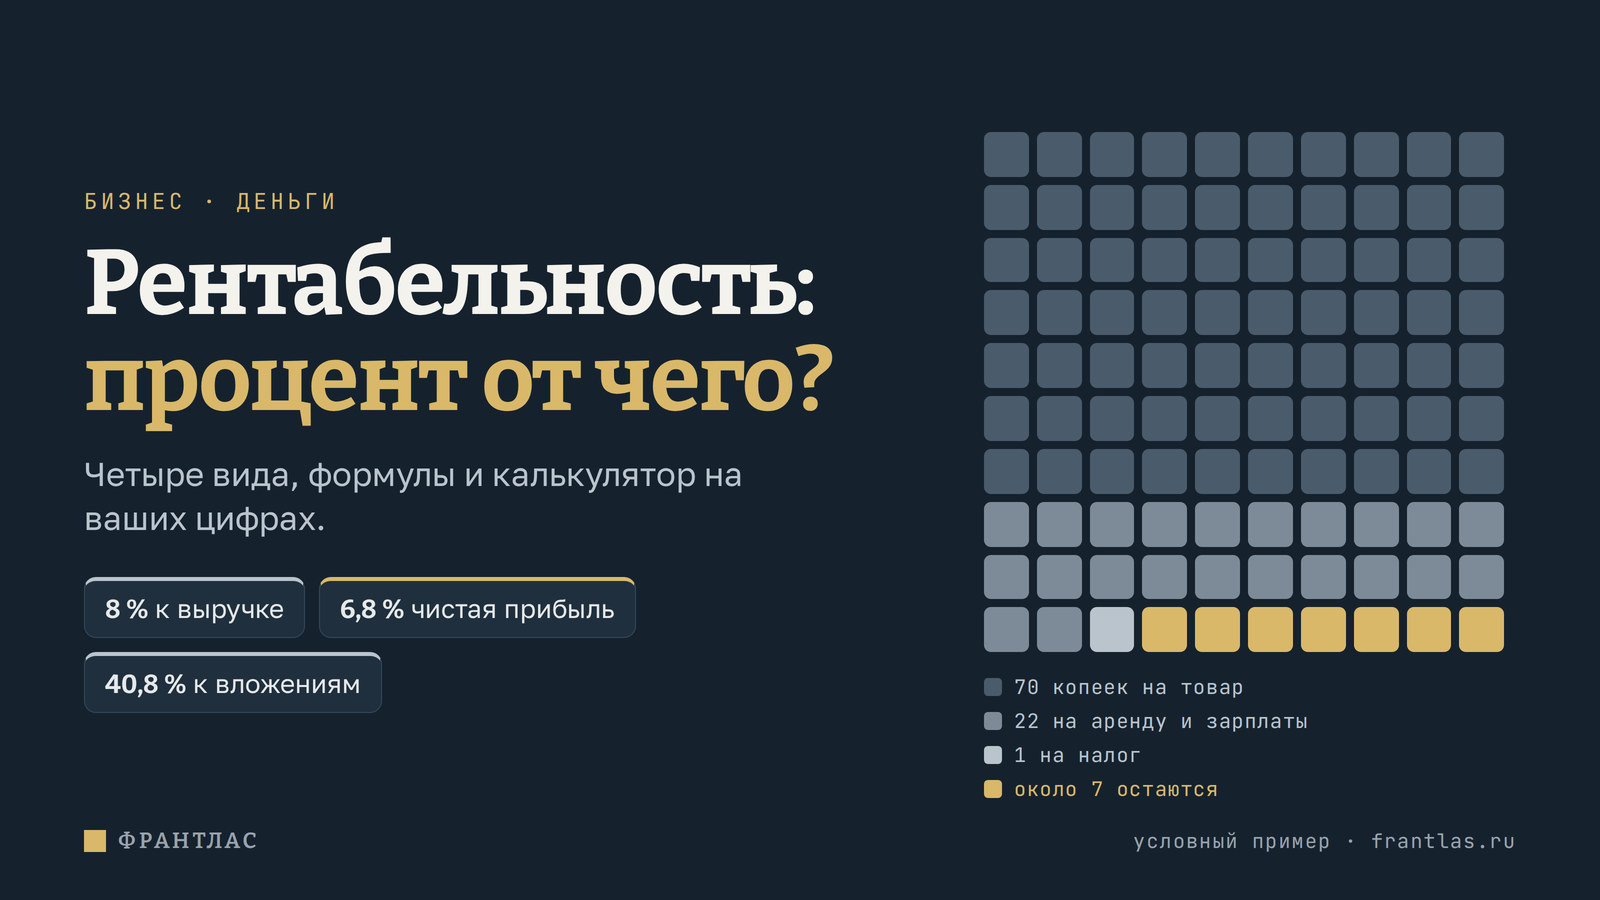
Продавец готового магазина говорит: «рентабельность 40 %». Звучит убедительно, но число без знаменателя ничего не значит. Это может быть 40 % от выручки, от затрат или от денег, которые вложил владелец, и между этими вариантами разница в разы. Рентабельность это доля прибыли в том, с чем её сравнивают. Ниже разобраны четыре вида рентабельности на одном сквозном примере, калькулятор на ваших цифрах и мерка, по которой видно, нормальная ли у вас рентабельность для вашей отрасли.
Рентабельность всегда отвечает на вопрос «сколько прибыли на рубль чего-то». Чего именно, решает знаменатель: выручки, затрат, активов или вложений. Сравнивать можно только числа с одинаковым знаменателем. А отдачу на вложенные деньги полезно сравнить ещё и со вкладом: он не требует вашего времени.
Калькулятор рентабельности
Чтобы посчитать, включите JavaScript. Формулы и порядок расчёта разобраны в тексте ниже, их можно повторить в любой таблице.
Расчёт для примера, а не обещание дохода: калькулятор показывает, как считается рентабельность по вашим цифрам, и не знает, удержится ли такая выручка. Рентабельность активов и вложений считается за год: прибыль месяца умножается на 12, сезонность в это не входит. Если вы сами работаете в деле и не платите себе зарплату, впишите её в расходы, иначе рентабельность выйдет выше настоящей.
В поля подставлены условные цифры из примера ниже: небольшой магазин у дома за один месяц. Это расчёт для примера, а не средние по рынку и не обещание дохода. Замените их своими: выручку и закупку за прошлый месяц, все расходы, включая аренду и зарплаты с взносами, и налог, который вы за этот месяц начислили.
Рентабельность это отношение, а не сумма
Прибыль показывает, сколько рублей заработано. Рентабельность показывает, насколько хорошо они заработаны. Два магазина могут принести за месяц по 70 тысяч прибыли, но первый для этого продал товара на миллион, а второй на три миллиона. У первого рентабельность продаж втрое выше: каждый рубль выручки работает лучше.
Формула у любой рентабельности одна: прибыль делят на базу и умножают на сто. Меняется только база.
- Выручка - всё, что заплатили покупатели.
- Затраты - всё, что потрачено, чтобы эту выручку получить.
- Активы - всё, чем бизнес владеет: товар, оборудование, деньги на счёте.
- Вложения - сколько денег владелец положил в дело.
Отрицательная рентабельность тоже бывает. Если расходы больше выручки, прибыль со знаком минус, и доля выходит отрицательной. В таблицах налоговой такую строку помечают словом «отр»: отрасль сработала в убыток.
Рентабельность бизнеса: четыре вида и что показывает каждый
Возьмём условный магазин у дома. За месяц выручка 1 000 000 рублей, закупка товара 700 000, аренда, два продавца с взносами и прочие расходы 220 000, налог 12 000. Активы магазина - товар на полках, холодильники и деньги в кассе - стоят 1 600 000 рублей, а вложил владелец на старте 2 000 000. Все числа условные, это расчёт для примера.
Рентабельность продаж. Прибыль от продаж делим на выручку. Прибыль от продаж - это выручка минус закупка и все расходы, но до налога: 1 000 000 - 700 000 - 220 000 = 80 000 рублей. Делим на выручку, получается 8 %. Мерка показывает, сколько копеек с рубля выручки остаётся от основной работы.
Рентабельность по чистой прибыли. Та же база, но в числителе то, что осталось после налога: 80 000 - 12 000 = 68 000 рублей, или 6,8 % выручки. Разница с рентабельностью продаж и есть налоговая нагрузка на прибыль.
Рентабельность активов. Чистую прибыль за год делим на стоимость активов. За год магазин при таких месяцах заработает 816 000 рублей, активы 1 600 000, рентабельность активов 51 % в год. Мерка нужна, чтобы понять, сколько денег приходится держать в деле ради такой прибыли: в товаре на полках, в оборудовании, в кассе.
Рентабельность вложений. Та же годовая прибыль, но к деньгам, которые вложил владелец: 816 000 к 2 000 000, это 40,8 % в год. В английских расчётах её зовут ROI. От рентабельности активов она отличается тем, что считает и деньги, которые ушли безвозвратно: ремонт и вывеску продать нельзя, а в стоимость активов они не входят.
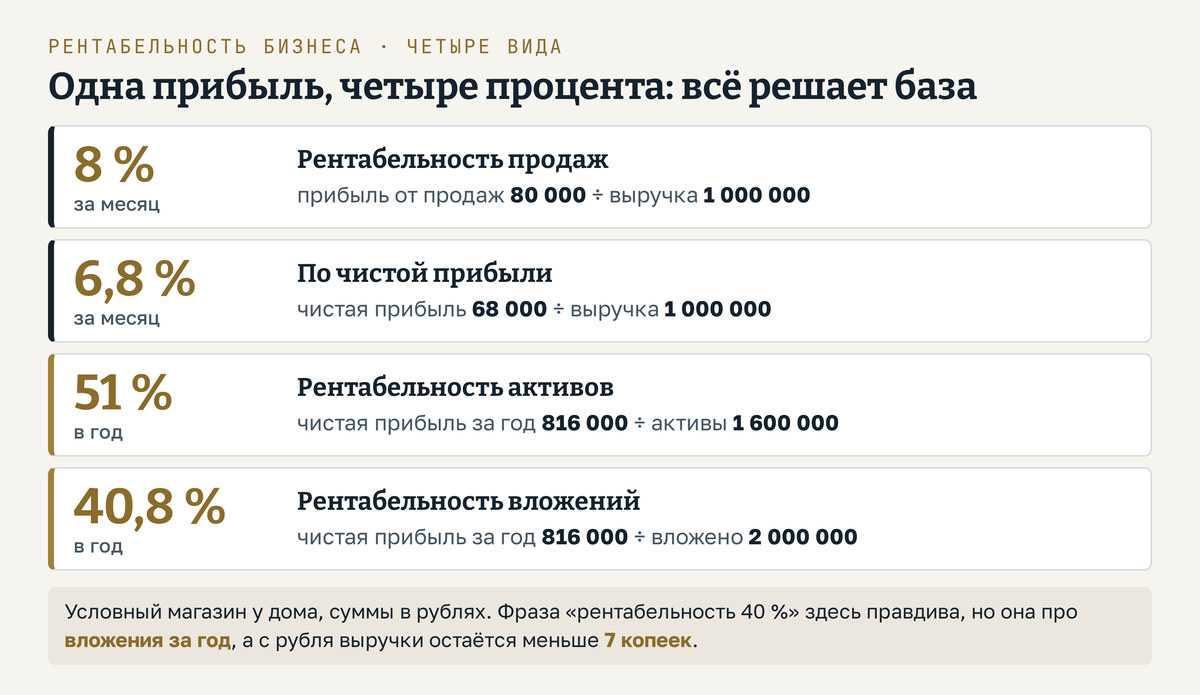
Схема объясняет фразу «рентабельность 40 %» из начала статьи. В нашем примере это честная цифра, только она про вложенные деньги и за год, а с рубля выручки остаётся меньше семи копеек. Когда слышите процент, первым делом спрашивайте: «к чему?»
Как посчитать рентабельность: пример по шагам
Если непонятно, как посчитать рентабельность без путаницы, идите сверху вниз, от выручки к чистой прибыли. Каждая строка отнимает одну группу расходов.
| Шаг | Как считаем | Рублей в месяц | Доля выручки |
|---|---|---|---|
| Выручка | всё, что заплатили покупатели | 1 000 000 | 100 % |
| Минус закупка товара | цена, по которой купили проданное | 700 000 | 70 % |
| Маржа | выручка минус закупка | 300 000 | 30 % |
| Минус расходы | аренда 70 000, продавцы 120 000, прочее 30 000 | 220 000 | 22 % |
| Прибыль от продаж | маржа минус расходы | 80 000 | 8 % |
| Минус налог | упрощёнка «доходы минус расходы», 15 % с прибыли | 12 000 | 1,2 % |
| Чистая прибыль | 68 000 | 6,8 % |
Расчёт для примера, суммы условные. Налог взят по упрощённой системе с объектом «доходы минус расходы»: базовая ставка там 15 %, она записана в пункте 2 статьи 346.20 Налогового кодекса, а регионы вправе её снижать. На других режимах налог считается иначе, поэтому в калькулятор он вписывается готовой суммой.
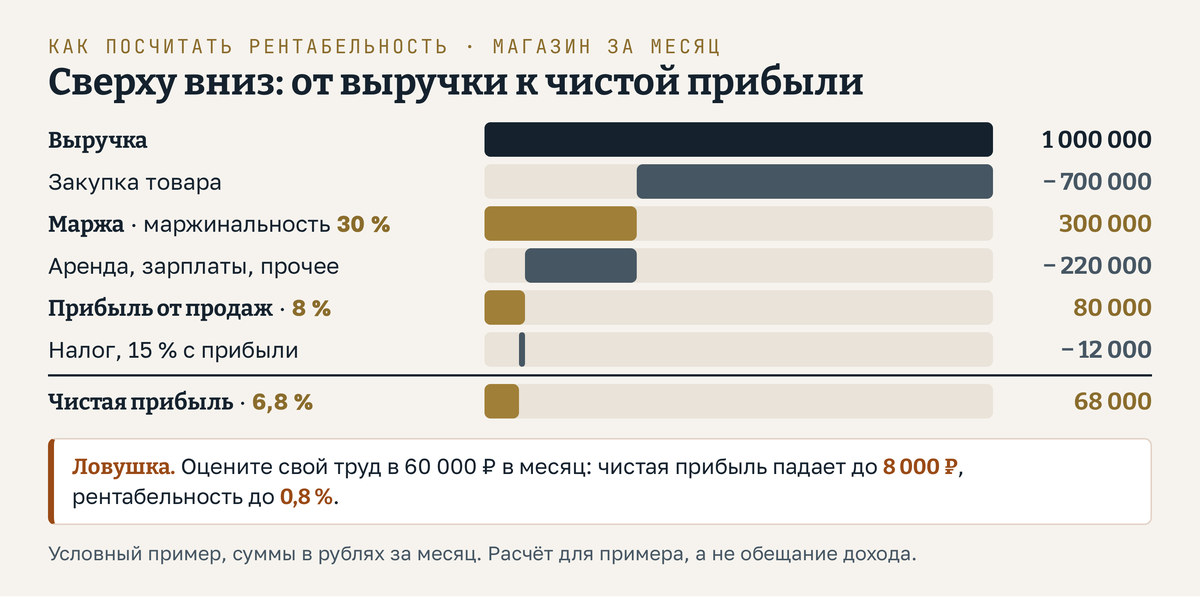
Две строки таблицы стоит назвать своими именами, потому что их часто путают с рентабельностью.
Маржа и маржинальность. Маржа - разница между выручкой и стоимостью проданного товара, маржинальность - её доля в выручке. В примере это 300 000 рублей и 30 %. Маржинальность показывает, сколько остаётся на покрытие аренды, зарплат и всего остального, но про прибыль она ещё ничего не говорит: магазин с маржинальностью 30 % может работать и в плюс, и в минус.
Себестоимость. Всё, во что обошлось проданное: для магазина это закупка с доставкой, для мастерской ещё материалы и работа мастеров. Чем точнее посчитана себестоимость, тем честнее выходит рентабельность продаж.
Ловушка: рентабельность, которая держится на вашей работе
В примере магазином управляет владелец: принимает товар, ведёт закупки, договаривается с арендодателем. Зарплаты он себе не платит, поэтому в расходах его нет. Рентабельность выглядит прилично, но часть прибыли - это просто его неоплаченный труд.
Проверка простая: оцените свою работу в деньгах, например в 60 000 рублей в месяц, столько стоил бы нанятый управляющий. Налог оставляем прежним, это оценка для расчёта, а не выплата. Чистая прибыль падает с 68 000 до 8 000 рублей, рентабельность по чистой прибыли с 6,8 % до 0,8 %, а отдача на вложенные 2 миллиона с 40,8 % до 4,8 % в год. Числа условные и дохода никому не обещают, зато вывод из них годится для любого маленького дела.
Поэтому в калькуляторе выше полезно посчитать дважды: как есть и с вашей зарплатой в расходах. Если вторая цифра близка к нулю, у вас не бизнес, а рабочее место, которое вы сами себе оплачиваете.
Какая рентабельность считается нормальной
Единой нормы нет: у торговли и у сдачи помещений рентабельность различается в разы, и это нормально. Ориентир по отраслям публикует налоговая: каждый год на сайте ФНС выходит таблица среднеотраслевой рентабельности организаций. Последняя, за 2025 год, проверена 16 октября 2026 года.
| Отрасль | Рентабельность продаж, % | Рентабельность активов, % |
|---|---|---|
| Все организации | 10,9 | 5,0 |
| Розничная торговля | 5,8 | 4,4 |
| Оптовая торговля | 4,5 | 2,2 |
| Гостиницы и общепит | 10,5 | 5,3 |
| Производство пищевых продуктов | 9,4 | 8,8 |
| Строительство | 9,3 | 3,4 |
| Образование | 7,1 | 12,0 |
| Здравоохранение и социальные услуги | 13,1 | 10,7 |
| Грузоперевозки автомобилями | 14,9 | 5,6 |
| Информация и связь | 15,4 | 6,6 |
Читая таблицу, держите в голове три оговорки.
База у ФНС другая. Рентабельность продаж в этой таблице считается к затратам, а не к выручке: в знаменателе стоит всё, во что обошлись продажи, то есть себестоимость проданного плюс расходы на сбыт и управление. Чтобы сравнить свой магазин с розницей, пересчитайте свою цифру так же: 80 000 к затратам 920 000 - это 8,7 % против 5,8 % по отрасли. Калькулятор выше показывает эту мерку отдельной строкой.
Таблица про организации. Индивидуальных предпринимателей в ней нет, и средние тянут вниз крупные компании с дорогими зданиями и складами. Поэтому рентабельность активов небольшого дела часто выходит в разы выше отраслевой, как 51 % у нашего магазина против 4,4 % у розницы: магазин арендует помещение, а не владеет им.
Средняя не обещает ничего конкретной точке. Таблица годится как проверка сверху. Если ваш расчёт выходит в несколько раз прибыльнее отрасли, поищите, что в него не попало: зарплата владельца, списания, повышение аренды, слабые месяцы. Как по этой таблице сравнивать отрасли между собой и почему среднее по стране не равно вашей точке, подробно разобрано в статье о прибыльных нишах по данным налоговой.
Где взять цифры для расчёта
Если у вас ООО, почти всё уже есть в годовой бухгалтерской отчётности. В отчёте о финансовых результатах выручка стоит в строке 2110, прибыль от продаж в строке 2200, чистая прибыль в строке 2400. Стоимость активов - итог баланса, строка 1600. Коды строк заданы приказом Минфина № 66н.
Если вы ИП, бухгалтерский учёт можно не вести, когда ведётся налоговый учёт доходов или доходов и расходов: так сказано в статье 6 закона о бухгалтерском учёте. Тогда выручку берите из книги учёта доходов и расходов, а закупку, аренду и зарплаты собирайте из выписки по счёту. Удобнее всего завести простую таблицу по месяцам: выручка, закупка, расходы, налог.
Рентабельность, окупаемость и юнит-экономика: что чем считать
Рентабельность вложений и срок окупаемости - две стороны одного расчёта. Первая говорит, сколько процентов в год приносят вложенные деньги, второй - за сколько месяцев они вернутся. В нашем примере 2 миллиона при прибыли 68 000 в месяц возвращаются примерно за 30 месяцев, если месяцы будут такими же. Когда такой срок называет продавец франшизы или готового дела, проверьте, что он положил в расчёт: что обычно забывают, показано в разборе того, как считать окупаемость франшизы.
Юнит-экономика смотрит ещё ближе, на одну продажу: сколько остаётся с одного товара после всех удержаний. Если в минусе одна продажа, рентабельность бизнеса не спасёт никакой объём. Как это считается для товара на маркетплейсе, разобрано в статье про юнит-экономику простыми словами.
Частые вопросы
Рентабельность это то же самое, что прибыль?
Нет. Прибыль - сумма в рублях, рентабельность - доля этой суммы в выручке, затратах, активах или вложениях. По прибыли не сравнить большой бизнес с маленьким, по рентабельности можно.
Чем рентабельность отличается от маржинальности?
Маржинальность считает только товар: какая доля выручки остаётся после закупки. Рентабельность вычитает ещё аренду, зарплаты, налог и остальные расходы. Высокая маржинальность при низкой рентабельности значит, что деньги съедают постоянные расходы.
Как посчитать рентабельность, если бизнес только открылся?
Первые месяцы обычно не показательны: выручка ещё набирается, а расходы уже полные. Считайте фактическую рентабельность каждый месяц, но выводы делайте после трёх-шести месяцев работы. До открытия можно посчитать плановую, по калькулятору выше.
Какая рентабельность бизнеса считается хорошей?
Та, что выше средней по вашей отрасли в таблице ФНС и выше ставки по вкладу, если считать отдачу на вложения с учётом вашей зарплаты. Общей цифры «хорошо от 20 %» нет: у розницы и у сдачи помещений разные нормы.
Может ли рентабельность быть больше 100 %?
Может, если считать к активам или вложениям: бизнес, который за год заработал больше, чем в него вложено, покажет рентабельность вложений выше 100 %. Рентабельность продаж, посчитанная к выручке, выше 100 % не бывает: прибыль не может превысить выручку.
Источники
Суммы магазина у дома выдуманы для удобства счёта: это способ посчитать, а не прогноз и не обещание дохода. Налоговой консультацией статья тоже не служит. Ваш итог зависит от отрасли, города, налогового режима и того, сколько вы платите себе.
- ФНС России. Рентабельность проданных товаров, продукции, работ, услуг и рентабельность активов организаций по видам экономической деятельности за 2025 год (приложение 4 к приказу от 30.05.2007 № ММ-3-06/333@): ind2025.xlsx, страница раздела; открыто 16.10.2026.
- Приказ Минфина России от 02.07.2010 № 66н, приложение 4, коды строк отчёта о финансовых результатах и бухгалтерского баланса: consultant.ru; проверено 16.10.2026.
- Федеральный закон от 06.12.2011 № 402-ФЗ «О бухгалтерском учёте», статья 6, часть 2, пункт 1: consultant.ru; проверено 16.10.2026.
- Налоговый кодекс РФ, статья 346.20, пункт 2, ставка упрощёнки «доходы минус расходы»: consultant.ru; проверено 16.10.2026.
- Банк России. Максимальная процентная ставка по вкладам десяти кредитных организаций, привлекающих наибольший объём депозитов физических лиц, I декада октября 2026 года: cbr.ru; открыто 16.10.2026.