Калькулятор вкладов: как посчитать доход самому и проверить, выгодна ли ставка на сегодня
Опубликовано 8 октября 2026
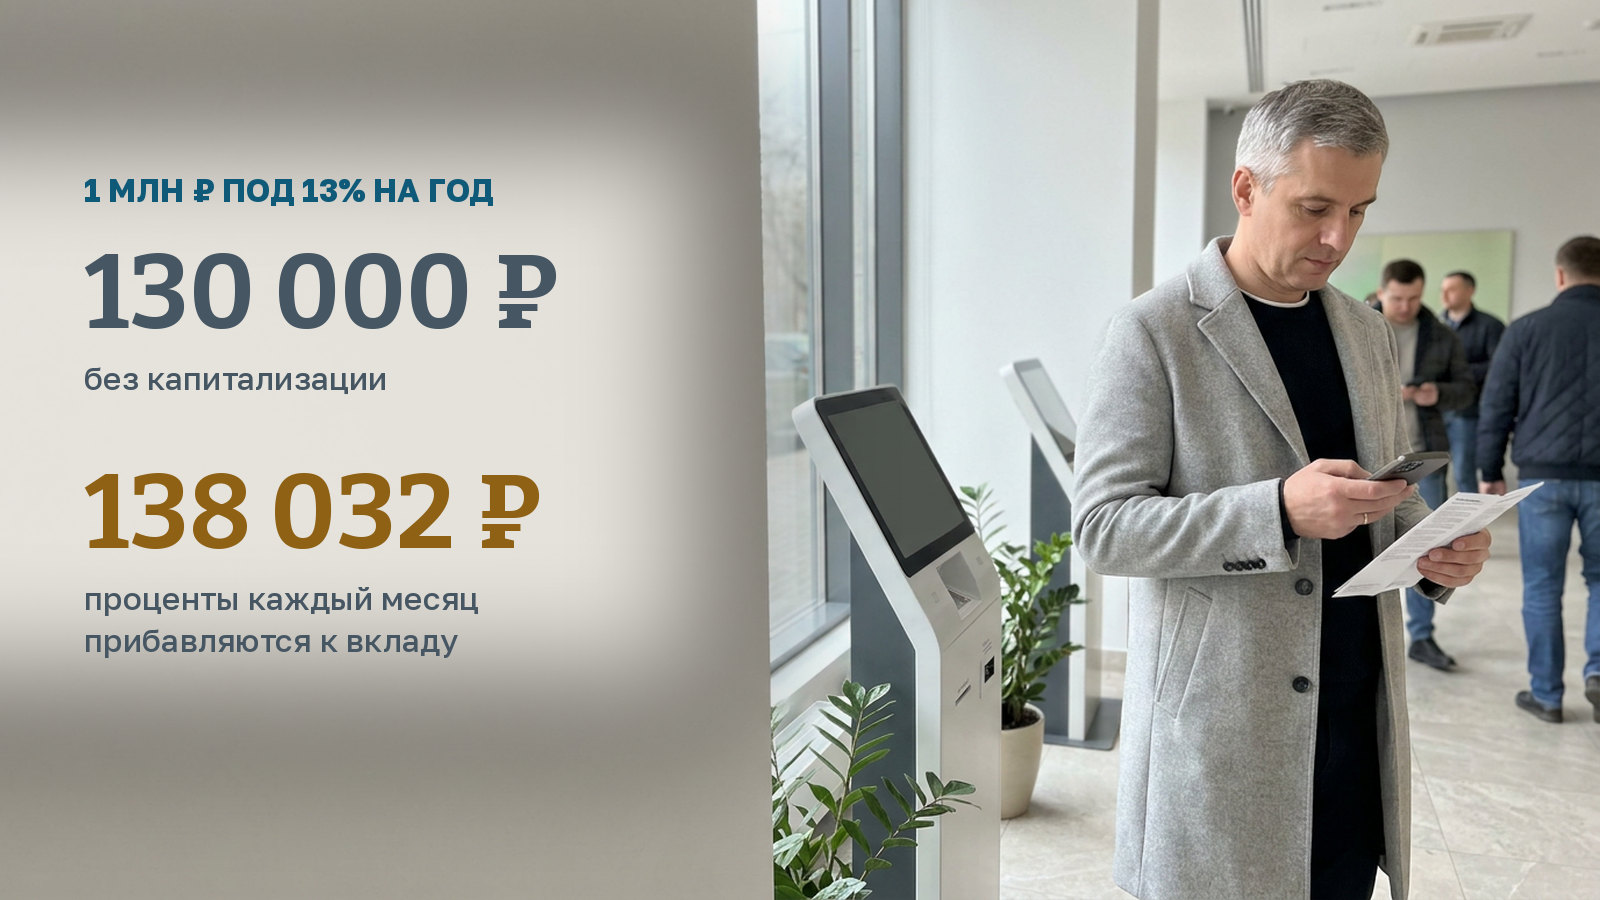
Банк называет ставку в процентах годовых, а вам нужна сумма в рублях к концу срока. Между одним и другим стоят способ начисления, срок, условия договора и налог. Из-за них одни и те же «13 процентов» в двух банках дают разные деньги. Ниже калькулятор вкладов, формулы, по которым он считает, и порядок, как самому найти выгодные вклады на сегодня и отличить лучшие вклады от крупной цифры в рекламе.
Кратко
Первые две цифры сняты со страниц Банка России 30 сентября 2026 года, третья взята из закона о страховании вкладов. Следующее решение по ключевой ставке Банк России назначил на 23 октября 2026 года, после него ориентиры сдвинутся.
Калькулятор вкладов: посчитайте свой случай
Впишите сумму, срок в месяцах и ставку из договора. Галочку капитализации поставьте так, как написано в договоре: проценты остаются на вкладе или уходят на карту. Поле прибыли своего дела можно оставить нулём. Оно нужно тем, кто держит деньги на вкладе до запуска своей точки и хочет увидеть рядом свою оценку. Эта оценка ваша, а ставка вклада записана в договоре, и разница между ними не только в цифре.
Посчитать доход по вкладу
Чтобы посчитать, включите JavaScript. Формулы и порядок расчёта разобраны в тексте ниже, их можно повторить в любой таблице.
Расчёт не обещание дохода. Ставка по вкладу известна заранее и записана в договоре, прибыль своего дела это предположение, которое проверяется только практикой. С дохода по вкладам сверх необлагаемого минимума берётся НДФЛ: минимум зависит от ключевой ставки и от года, считайте его по своему случаю. Вложенные в дело деньги, в отличие от вклада, лежат в оборудовании и товаре, и вернуть их можно только продажей дела.
Калькулятор считает два случая: проценты без капитализации и проценты, которые каждый месяц прибавляются к вкладу. Налог, пополнения, снятия, промо-ставку первых месяцев и капитализацию раз в квартал он не учитывает. Всё это разобрано ниже с формулами, которые повторяются в любой таблице. Ставка 13% в полях стоит для примера: она близка к статистике Банка России за вторую декаду сентября 2026 года и не относится ни к одному конкретному банку.
Как посчитать доход по вкладу самому
Способов начисления два, и в договорах встречаются оба. От способа зависит, что вы получите при той же цифре ставки.
Простые проценты. Доход равен сумме вклада, умноженной на ставку и на долю года, которую деньги пролежали. Миллион под 13% годовых за 12 месяцев даёт 130 000 рублей, за 6 месяцев 65 000. Точнее банк считает по дням: по Гражданскому кодексу проценты идут со дня, следующего за днём, когда деньги пришли в банк, по день возврата включительно (статья 839, пункт 1). Выплачивают их на карту каждый месяц или одной суммой в конце срока. Если вы не кладёте их обратно, на итог это не влияет.
Капитализация, или сложные проценты. Начисленное прибавляется к вкладу, и в следующий период проценты идут уже на увеличенную сумму. Формула: сумма × (1 + ставка / n) в степени (n × число лет) минус сумма, где n - сколько раз в год проценты прибавляются: 12 при ежемесячной капитализации, 4 при ежеквартальной. Тот же миллион под 13% за год:
- раз в квартал - 136 476 рублей;
- каждый месяц - 138 032 рубля;
- без капитализации - 130 000 рублей.
На трёх годах разрыв растёт: без капитализации 390 000 рублей, с ежемесячной 473 886 рублей. Это расчёт по формуле при неизменной ставке, а не обещание банка: по вкладу, открытому позже, ставка будет другой.
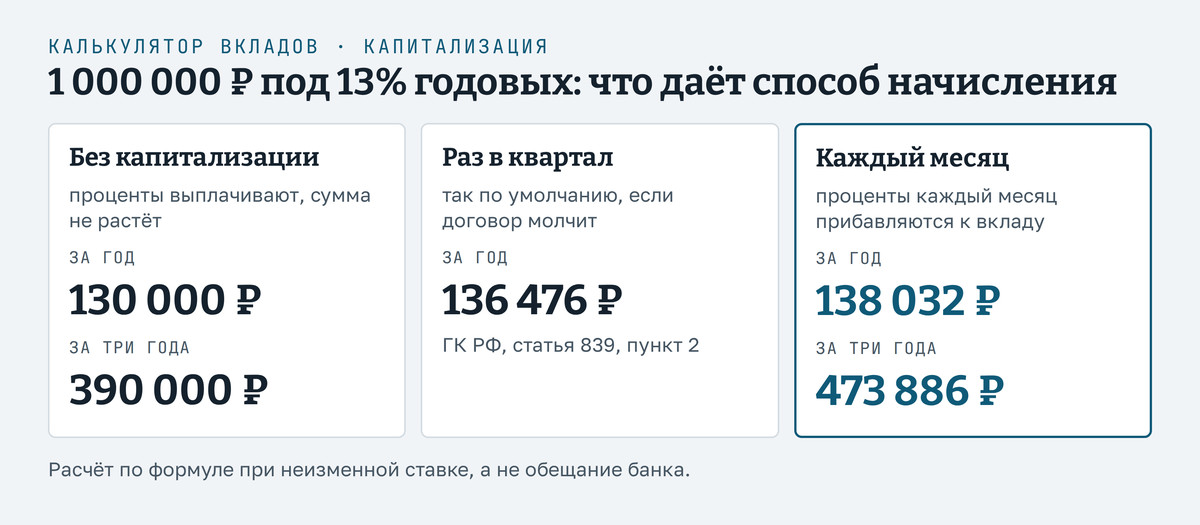
Любопытная деталь закона. Если договор ничего не говорит о выплате, проценты выплачиваются по требованию раз в квартал, а те, что вы не забрали, увеличивают сумму вклада (статья 839, пункт 2). То есть по умолчанию Гражданский кодекс предполагает квартальную капитализацию. На деле банки прописывают порядок в договоре, и смотреть надо туда.
Эффективная ставка. Это ставка, которая без капитализации дала бы тот же доход за год. Считается так: (1 + ставка / 12) в степени 12 минус 1. Номинальные 13% с ежемесячной капитализацией превращаются в 13,80% эффективных, 14% в 14,93%. Эффективная ставка нужна, чтобы честно сравнить вклад с капитализацией и вклад с выплатой на карту: ставить рядом надо её, а не цифру из рекламы.
Выгодные вклады на сегодня: с чем сравнить ставку
Выгодна ставка или нет, видно только в сравнении. У Банка России есть два открытых ориентира, и оба обновляются без рекламы.
Ключевая ставка. На 30 сентября 2026 года она 14,00%. Ставки по вкладам идут за ней с запаздыванием. За 2026 год ключевая снизилась с 16,00% на январь до 14,00% с 27 июля, и следом снижались ставки по вкладам.
Максимальная ставка десяти банков. Банк России раз в декаду публикует этот показатель по десяти кредитным организациям, которые привлекают больше всего вкладов граждан. Во второй декаде сентября 2026 года он был 13,005%, в первой декаде января 15,102%, а самая низкая точка года пришлась на третью декаду июня, 12,756%. Страница называется «Динамика максимальной процентной ставки», ссылка в конце статьи. Свежее значение за третью декаду сентября на 30 сентября ещё не вышло.
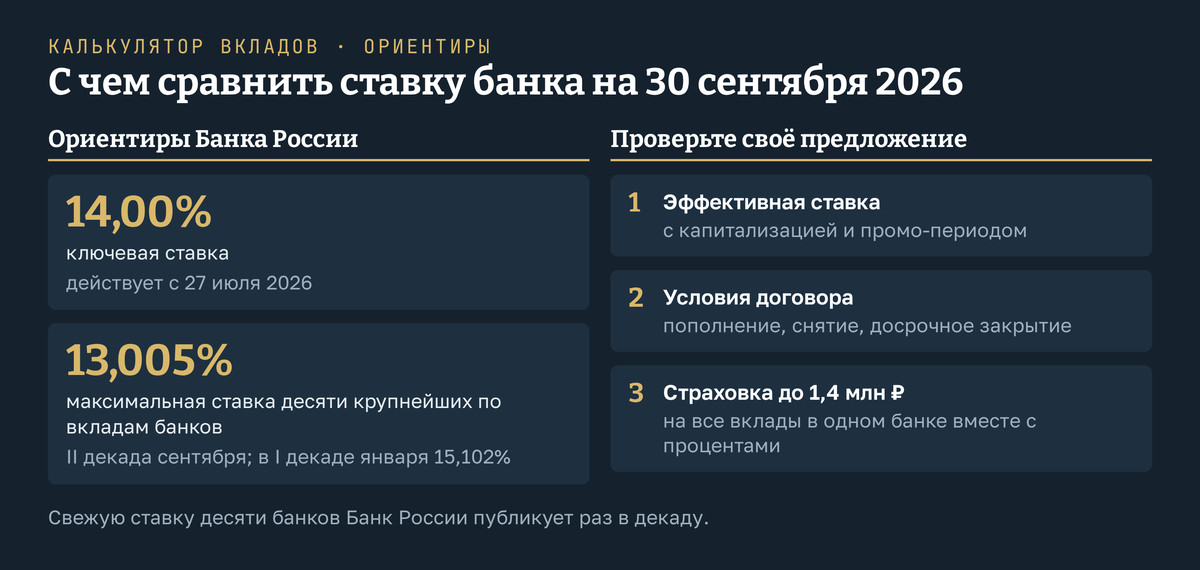
Как этим пользоваться, в четыре шага:
Предположительно, заметно более высокую ставку предлагают и банки, которым нужно быстро привлечь деньги. Сам по себе это не приговор: вклады в любом банке с лицензией застрахованы одинаково, об этом ниже. Но это повод проверить банк в справочнике Банка России по кредитным организациям и держать сумму в пределах страховки.
Лучшие вклады: что смотреть в договоре кроме ставки
Лучшие вклады для вас не обязательно те, у которых самая крупная цифра. Ставка работает только вместе с условиями, и пять из них меняют итог сильнее, чем разница в полпроцента.
«Ставка до». Слово «до» означает максимум при выполнении всех условий. Попросите у банка полную сетку ставок по периодам и суммам. Считайте по той строке, под которую подходите вы, а не по верхней.
Промо-ставка на первые месяцы. Высокий процент бывает только в начале срока. Считайте среднюю за весь срок. Условный пример: три месяца под 16% и девять месяцев под 11% дают в среднем 12,25% за год, то есть ниже ориентира Банка России, хотя в рекламе стоит 16.
Надбавки за подписку и траты по карте. Прибавка к ставке стоит денег, если за подписку надо платить. Условный пример: надбавка один процентный пункт на 500 000 рублей даёт за год 5 000 рублей, подписка за 300 рублей в месяц забирает 3 600. Остаётся 1 400 рублей, и только пока вы выполняете условия по тратам.
Пополнение и снятие. Вклад, куда можно доложить деньги или откуда можно взять часть без потери процентов, удобнее, и ставка по нему обычно ниже. Если деньги могут понадобиться в любой месяц, это условие важнее разницы в ставке.
Досрочное закрытие. По закону гражданин может забрать вклад в любой день: банк обязан выдать его по первому требованию (статья 837, пункт 2). Но проценты тогда пересчитают по ставке вклада до востребования, если договор не назначает другую (пункт 5 той же статьи). Найдите в договоре, какой процент положен при досрочном закрытии, до подписи.
Ещё одна деталь из той же статьи. Если в конце срока вы не забрали деньги, договор считается продлённым на условиях вклада до востребования, если договор не говорит иного (пункт 6). Дату окончания стоит записать в календарь.
Ставка до 16% годовых, капитализация, пополнение, снятие в любой момент.
16% только первые три месяца и только на новые деньги, дальше ниже; при досрочном закрытии проценты по ставке до востребования; без подписки ставка меньше.
Виды вкладов по закону всего два. Срочный банк возвращает по окончании срока, вклад до востребования выдаёт по первому требованию (статья 837, пункт 1). Всё остальное, что банки называют разными вкладами, это условия к срочному: с пополнением или без, с частичным снятием, с капитализацией или выплатой процентов на карту. Поэтому сравнивать предложения стоит по этим условиям, а не по названию продукта.
Накопительный счёт или вклад. Накопительный счёт - это договор банковского счёта: деньги можно снять в любой день, но ставку банк обычно вправе менять по условиям договора. По срочному вкладу гражданина банк не может односторонне уменьшить ставку, записанную в договоре (статья 838, пункт 3). Отсюда простая раскладка: деньги, которые понадобятся скоро или в неизвестный день, держат на счёте, остальное на вкладе с фиксированной ставкой на срок, когда они точно не нужны. Проверьте и то, как считается процент по счёту: часто его начисляют на минимальный остаток за месяц, и одно снятие срезает доход за весь месяц.
Страховка: 1,4 млн рублей на один банк, считая проценты
Участвовать в системе страхования вкладов обязан каждый банк (закон 177-ФЗ, статья 6). Если у банка отзывают лицензию, возмещение составляет 100% суммы, но не больше 1 400 000 рублей (статья 11, часть 2). Предел общий для всех ваших вкладов в этом банке, а не на каждый договор (часть 3). Накопительный счёт тоже под защитой: закон называет вкладом деньги и по договору вклада, и по договору банковского счёта.
Для расчёта важна одна строка определения: в сумму вклада входят капитализированные, то есть уже причисленные, проценты (статья 2, пункт 2). Значит, миллион, который пролежал три года с ежемесячной капитализацией под 13%, по формуле выше вырастет до 1 473 886 рублей и выйдет за предел страховки. Если сумма близка к 1,4 млн, прибавьте к ней будущие проценты и решите заранее, не разделить ли её между двумя банками.
Налог с процентов: 160 000 рублей без НДФЛ за 2026 год
Проценты по вкладам облагаются НДФЛ только сверх необлагаемой суммы. По статье 214.2 Налогового кодекса она равна одному миллиону рублей, умноженному на самую высокую ключевую ставку из действовавших на первое число каждого месяца года. Первого января 2026 года действовала ставка 16,00%, установленная с 22 декабря 2025 года, дальше она только снижалась. Отсюда порог за 2026 год: 1 000 000 × 16% = 160 000 рублей процентов по всем вкладам и счетам вместе.
Три детали, которые меняют расчёт:
- считаются проценты, полученные в году, а не начисленные: вклад с выплатой в конце срока попадёт в тот год, когда проценты выплатят;
- если вклад открыт больше чем на 15 месяцев и проценты платятся в конце, неиспользованный порог прошлых лет может уменьшить налог по ним (абзацы второй и третий пункта 1 статьи 214.2);
- вклады в рублях со ставкой не выше 1% весь год в расчёт не входят.
Условный пример. Два миллиона под 13% без капитализации, все проценты получены в 2026 году: 260 000 рублей дохода. Сверх порога 100 000, налог 13% с них 13 000 рублей. Ставка 13% действует, пока сумма таких доходов за год не больше 2,4 млн рублей (статья 224, пункт 1.1). Налог считает налоговая сама по данным банков (статья 214.2, пункт 3) и присылает уведомление, подавать декларацию для этого не нужно. Калькулятор выше показывает доход до налога.
Вклад как нижняя планка для своего дела
Для тех, кто копит на своё дело, ставка по вкладу полезна не только как доход. Это то, что деньги приносят без вашего времени, и от неё удобно отсчитывать любой расчёт вложений.
Если по бизнес-плану точка возвращает деньги медленнее, чем они выросли бы на вкладе, это не запрет, а повод перечитать план: какая выручка заложена, что не вошло в расходы. Порядок проверки срока возврата денег показан в разборе окупаемости франшизы, а из каких разделов складывается сам план, в разборе структуры бизнес-плана.
Деньги на запуск обычно лежат на вкладе до дня, когда начнутся платежи. Срок вклада подбирают под этот день: досрочное закрытие съедает проценты. Сколько денег понадобится и в какие месяцы, помогает собрать разбор полной сметы открытия франшизы, а с чего начинать своё дело до первой траты, разобрано в статье свой бизнес: с чего начать. Если вы выбираете между новой точкой и работающей, три пути по деньгам и срокам сравнены в разборе покупки готового бизнеса.
Широкое сравнение вклада с облигациями, квартирой под аренду и своим делом по риску, сроку и затратам времени собрано в статье куда вложить деньги. Здесь его не повторяем.
Выводы
Калькулятор вкладов отвечает на вопрос «сколько», но выгодна ли ставка, он не скажет. Для этого нужны три шага: привести своё предложение к эффективной ставке, сравнить её со свежей статистикой Банка России и прочитать условия, на которых держится цифра.
Выгодные вклады отличаются не самой крупной цифрой, а тем, что ставка в них действует весь срок и на всю вашу сумму, досрочное закрытие не обнуляет доход, а сумма с процентами помещается в предел страховки.
Статистика в статье дана на 30 сентября 2026 года, примеры в рублях условные. Это описание расчёта, а не совет открыть конкретный вклад: решение остаётся за вами.
Частые вопросы про вклады
Как пользоваться калькулятором вкладов?
Впишите сумму, срок в месяцах и ставку из договора, отметьте капитализацию, если проценты остаются на вкладе. Калькулятор покажет доход и сумму к концу срока до налога. Промо-ставку и надбавки посчитайте отдельно, как средняя ставка за срок.
Какие вклады сейчас самые выгодные?
Конкретных банков мы не называем: их ставки меняются каждую неделю. Проверить своё предложение можно самому. Ориентир Банка России на вторую декаду сентября 2026 года - 13,005% по десяти крупнейшим банкам. Приведите своё предложение к эффективной ставке и сравните.
В каком банке самый выгодный вклад?
Это меняется быстрее, чем обновляется любая статья, поэтому назвать банк честно нельзя. Сравнить предложения разных банков на одном экране можно на Финуслугах, платформе Московской биржи: там вклады собраны в один список, и выгодные проценты по вкладам видно рядом с условиями. Дальше та же проверка: эффективная ставка, условия договора и сумма в пределах 1,4 млн рублей на один банк.
Что выгоднее: капитализация или выплата процентов на карту?
При одной ставке капитализация даёт больше: миллион под 13% за год приносит 138 032 рубля с ежемесячной капитализацией и 130 000 без неё, это условный расчёт по формуле. Но выплата на карту удобна, если проценты нужны на жизнь. Сравнивайте предложения по эффективной ставке.
Что будет с процентами, если закрыть вклад досрочно?
Сумму вклада банк обязан вернуть по первому требованию, а проценты пересчитает по ставке вклада до востребования, если договор не устанавливает другую (Гражданский кодекс, статья 837). Размер этой ставки ищите в договоре до подписи.
Сколько процентов по вкладам не облагается налогом в 2026 году?
160 000 рублей по всем вкладам и счетам вместе: миллион рублей, умноженный на 16,00%, максимальную ключевую ставку на первое число месяцев 2026 года. С процентов сверх этой суммы налог 13%, считает его налоговая.
Застрахован ли накопительный счёт?
Да, закон о страховании вкладов относит к вкладам и деньги на банковских счетах. Предел 1,4 млн рублей общий для всех вкладов и счетов в одном банке, причисленные проценты в него входят.
Источники
- Ключевая ставка Банка России, значения 2025-2026 годов: cbr.ru
- Решение Банка России от 11.09.2026 и дата следующего заседания: cbr.ru
- Динамика максимальной процентной ставки по вкладам в рублях десяти банков, привлекающих наибольший объём депозитов физических лиц: cbr.ru
- Справочник по кредитным организациям: cbr.ru
- Закон 177-ФЗ «О страховании вкладов», статья 2 «Основные понятия»: consultant.ru
- Закон 177-ФЗ, статья 6 «Участие банков в системе страхования вкладов»: consultant.ru
- Закон 177-ФЗ, статья 11: предел страхового возмещения и сложение вкладов в одном банке: consultant.ru
- Статья 837 Гражданского кодекса: досрочный возврат и продление вклада: consultant.ru
- Статья 838 Гражданского кодекса: может ли банк снизить ставку: consultant.ru
- Статья 839 Гражданского кодекса: с какого дня и как часто начисляются проценты: consultant.ru
- Статья 214.2 Налогового кодекса: необлагаемая сумма процентов и порядок расчёта налога: consultant.ru
- Статья 224 Налогового кодекса, пункт 1.1, ставки НДФЛ с процентов: consultant.ru
Статистика снята с cbr.ru, редакции законов проверены на consultant.ru 30 сентября 2026 года.