Дробление бизнеса: что это простыми словами, признаки и чем грозит
Опубликовано 2 ноября 2026
Выручка подходит к лимиту упрощёнки, и самый простой выход кажется очевидным: открыть второе ИП на супруга или новое ООО и часть продаж вести через него. Именно это налоговая называет дроблением бизнеса, и за последние годы таких споров стало столько, что ФНС выпустила отдельный обзор судебной практики. Ниже разобрано, что такое дробление бизнеса простыми словами, по каким признакам его находят, как выглядят типичные схемы, чем всё заканчивается в суде и как разделить дело так, чтобы разделение выдержало проверку.
Кратко
Дробление само по себе не запрещено: несколько компаний у одного владельца - обычное дело. Налоговая претензия возникает, когда за формально разными ИП и ООО стоит один бизнес с общим управлением, ресурсами и деньгами, а разделён он ради упрощёнки или патента. Тогда доходы всех участников складывают, налог пересчитывают по общей системе и добавляют пени и штраф. Защита одна: у каждого участника должна быть настоящая самостоятельность и своя деловая причина существовать.
Дробление бизнеса: что это простыми словами
Представьте магазин с выручкой, при которой упрощёнка уже недоступна. Владелец открывает на жену ИП, на бывшего продавца ещё одно и делит кассу между ними. Покупатель видит один магазин с одной вывеской, товар закупает один человек, решения принимает он же. На бумаге три небольших бизнеса, у каждого льготный режим. По сути бизнес один.
Верховный суд формулирует это так: дробление - искусственное распределение доходов между несколькими лицами, за которым скрывается деятельность одного хозяйствующего субъекта, не имеющего права на льготный режим. Ключевое слово здесь «искусственное». Если части бизнеса живут своей жизнью, разделение законно, даже когда у них общий владелец.
Дробление бизнеса: статья закона и определение
Основание для претензий - пункт 1 статьи 54.1 Налогового кодекса: нельзя уменьшать налог, искажая сведения о фактах хозяйственной жизни. Слов «дробление бизнеса» в этой статье нет, но именно по ней налоговая доначисляет налоги в таких спорах.
Определение в законе появилось в июле 2024 года, в статье 6 закона от 12.07.2024 № 176-ФЗ, которая ввела амнистию. Дробление там - разделение единой предпринимательской деятельности между формально самостоятельными организациями и ИП под контролем одних и тех же лиц, если главная цель такого разделения - платить меньше налогов за счёт специальных режимов. ФНС в письме от 18.10.2024 № СД-4-2/11836@ называет главным признаком контроль и добавляет, что новое определение не меняет прежних подходов: проверяют так же, как раньше.
Признаки дробления бизнеса: что ищет налоговая
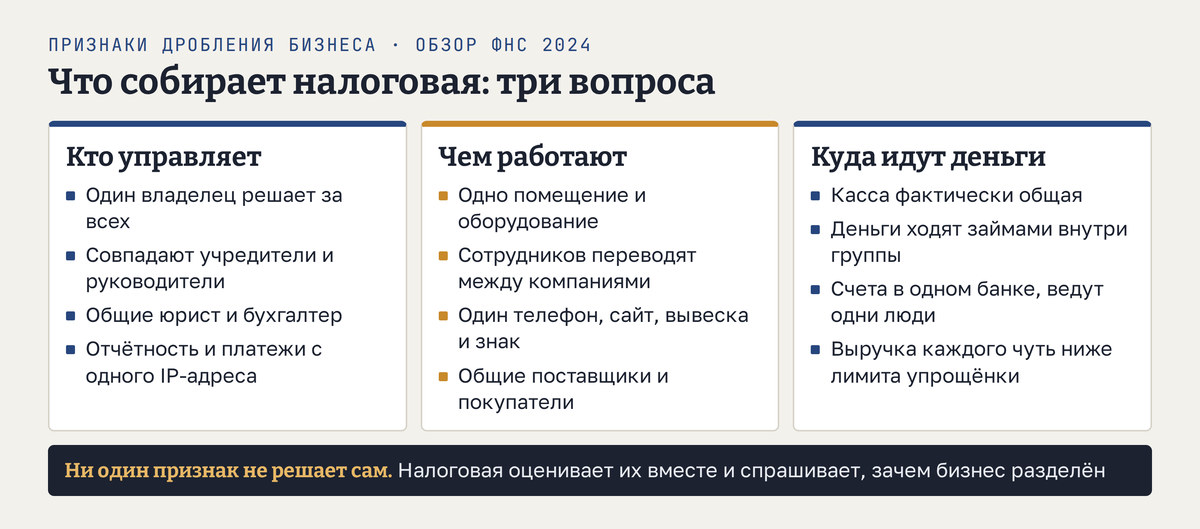
Признаки дробления бизнеса для налоговой складываются из множества мелочей, и ни одна сама по себе ничего не доказывает. В обзоре практики от 16.07.2024 № БВ-4-7/8051@ ФНС прямо требует оценивать всю совокупность обстоятельств и причины, по которым бизнес разделён. Из дел в этом обзоре видно, что именно собирают инспекторы. Удобно разложить это на три вопроса.
Кто управляет. Решения за все компании принимает один человек или семья, руководители и учредители совпадают, юрист и бухгалтер одни на всех, отчётность и платежи по счетам уходят с одного IP-адреса.
Чем работают. Одно помещение и оборудование, сотрудники, которых переводят из компании в компанию, один телефон, сайт, вывеска и товарный знак, общие поставщики и покупатели.
Куда идут деньги. Касса фактически общая, деньги перебрасывают между участниками займами, счета открыты в одном банке и ведутся одними людьми, а выручка группы из года в год держится чуть ниже лимита упрощёнки. Отдельный сигнал - время: новую компанию открыли ровно тогда, когда старая подошла к лимиту.
Общая вывеска или общий поставщик сами по себе дробления не доказывают: так устроена любая франшиза. Налоговая смотрит, есть ли у каждого участника собственная воля и собственный риск.
Схема дробления бизнеса: пять типичных вариантов
Обзор ФНС собран из споров, которые налоговая выиграла, и по нему хорошо видно, какие решения инспекторы встречают чаще всего. Типичная схема дробления бизнеса выглядит одним из пяти способов.
- Новое юрлицо на каждый рост. Компания на упрощёнке подходит к лимиту, и рядом открывается следующая с тем же делом, адресом и людьми.
- Выделенный сегмент. Часть бизнеса, например розницу или аренду помещений, передают подконтрольному ИП на упрощёнке или патенте. В одном из дел обзора штатного работника зарегистрировали предпринимателем и оформили на него аренду двух этажей гостиницы, как только доходы общества приблизились к лимиту.
- Перекачка с общей системы. Компания на ОСН продаёт через связанных лиц на спецрежимах, и прибыль оседает там, где налог ниже.
- Разрезанный процесс. Одна цепочка, например производство и продажа, разложена по разным лицам, хотя по отдельности эти части не работают.
- Семья и учредитель. ИП на супругу, детей или самого директора, которые реальных предпринимательских решений не принимают. ФНС отдельно оговаривает: бизнес с участием родственников сам по себе не нарушение, нарушение - когда родственник только числится.
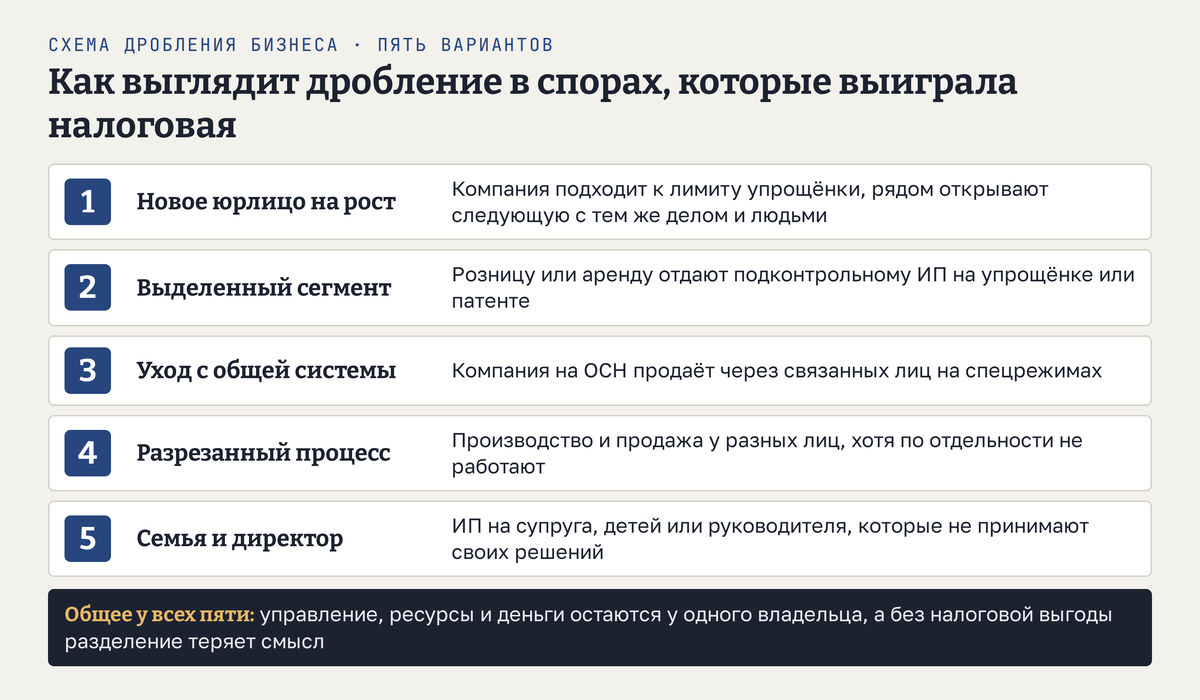
Объединяет эти варианты одно: если убрать налоговую выгоду, у разделения не остаётся смысла. Обзор ФНС прямо говорит, что налоговая выгода не может быть самостоятельной деловой целью.
Дробление бизнеса: практика судов
Суды решают такие споры по-разному, и решает не набор совпадений, а то, есть ли у участников своё дело. Три дела о сетях, работавших по франшизе, хорошо это показывают.
Сеть пекарен, дело № А12-4458/2024. Кассация 07.03.2025 оставила доначисления обществу: 160,9 млн рублей НДС и налога на прибыль. У точек не было ничего своего: помещения, оборудование и инкассация были у общества, первоначальные взносы по договорам никто не заплатил, а сами предприниматели до регистрации работали в этой же сети.
Сеть мясных магазинов, дело № А57-7217/2023. Совпадений не меньше: 57 предпринимателей с одним поставщиком, единым стилем и общими бухгалтерскими услугами. Кассация 05.08.2024 согласилась с двумя инстанциями, что дробления нет. Предприниматели сами вложились в оборудование, сами решали, что заказывать и почём продавать, вели свой учёт, а договоры франшизы исполнялись на деле.
Сеть пивных магазинов, дело № А46-15663/2024. Апелляция 30.06.2025 встала на сторону предпринимателя, но в феврале 2026 года кассация отправила дело на новое рассмотрение: суды, по её мнению, не исследовали, насколько партнёры экономически самостоятельны и соответствуют ли отношения модели концессии. Выигранная инстанция ещё не конец спора.
Вывод из практики короткий. Общие вывеска, поставщик и стандарты допустимы. Опасно, когда участник не распоряжается ни деньгами, ни имуществом, ни решениями.
Риски дробления бизнеса
Если налоговая доказывает дробление, последствия складываются в цепочку.
- Консолидация. Доходы всех участников складывают, как если бы это был один налогоплательщик. Если сумма выше лимита спецрежима, налог пересчитывают по общей системе: НДС и налог на прибыль или НДФЛ.
- Пени за каждый день с момента, когда налог надо было заплатить.
- Штраф по статье 122 НК: 20 % от недоимки, а если налоговая докажет умысел, 40 %. В спорах о дроблении инспекция обычно настаивает на умысле: схема строится сознательно.
- Личное имущество. Предприниматель отвечает по своим долгам всем имуществом (статья 24 ГК), поэтому для человека, на которого оформили ИП, это не формальность.
Как идут сами проверки и что можно требовать от инспектора, разобрано в статье проверки бизнеса.
Амнистия за 2022-2024 годы
Тот же закон 176-ФЗ дал выход тем, кто уже разделил бизнес. Если участники добровольно отказываются от дробления в 2025 и 2026 годах, долги по налогам, пеням и штрафам, связанные с дроблением, за 2022-2024 годы прекращаются. Отказ - это платить налоги так, будто группа одна: перевести участников на общую систему или собрать бизнес в одно лицо.
Подробности есть в письме ФНС от 18.10.2024 № СД-4-2/11836@. Заявление подавать не нужно. Если выездную проверку за 2025-2026 годы не назначат, отказ считается подтверждённым, а долги прекращаются с 01.01.2030. Отказ может быть частичным, тогда и долги прекращаются в своей части. Амнистия не работает, если решение по проверке вступило в силу до 12.07.2024 или если от схемы так и не отказались.
Как разделить бизнес законно
Обзор ФНС оставляет предпринимателю право доказать, что каждый участник ведёт самостоятельное дело и что у структуры есть разумные экономические причины. На практике это означает, что разделение выдержит проверку, если у каждого участника есть:
- своё помещение или чётко разграниченная часть, свой договор аренды;
- свои сотрудники, которых не перекидывают между компаниями;
- свои счета, касса и учёт, а доступ к ним только у своих людей;
- своё управление: руководитель, который на деле решает, что покупать, почём продавать и кого нанимать;
- своя деловая причина: другое направление, другие покупатели, другой партнёр-совладелец, отдельный риск.
Законный способ работать под общим брендом с независимыми точками давно существует, это франшиза. По договору коммерческой концессии (статья 1027 ГК) партнёр за вознаграждение получает право работать под чужим товарным знаком, но бизнес остаётся его: свои деньги, свои люди, свой риск. Как это устроено, разобрано в статьях франчайзинг и договор франшизы. Но, как показало дело пекарен, договор франшизы не защищает, если точка на деле не самостоятельна.
Если бизнес растёт и упирается в лимит, честный путь - сравнить режимы заранее: переход на общую систему, ООО вместо ИП, упрощёнка с НДС. Режимы сравниваются в статье налоги для ИП, а разница форм - в статьях что такое ИП и ООО: что это.
Главное о дроблении бизнеса
- Дробление бизнеса - разделение одного дела между формально разными ИП и ООО ради спецрежима. Само по себе несколько компаний у одного владельца не нарушение.
- Налоговая ищет общее управление, общие ресурсы и общие деньги, и оценивает их вместе, а не по одному признаку.
- В суде решает самостоятельность участников: кто платит, кто решает, кто рискует.
- Последствия: пересчёт по общей системе, пени и штраф до 40 % недоимки.
- За 2022-2024 годы действует амнистия при отказе от схемы в 2025-2026 годах.
Нормы и письма приведены в редакциях на 28.10.2026, адрес каждого документа - в списке ниже. Текст пересказывает действующие правила и практику и не заменяет консультацию юриста или налогового консультанта: как налоговая оценит конкретную структуру, зависит от фактов вашего бизнеса. Решение о структуре остаётся за вами.
Вопросы о дроблении бизнеса
Можно ли открыть второе ИП на жену? Можно, если у жены будет своё дело: своё помещение или направление, свои люди, деньги и решения. Если второе ИП нужно только чтобы не превысить лимит и всем по-прежнему управляете вы, это типичный пример из обзора ФНС.
Является ли дроблением несколько ООО у одного владельца? Само по себе нет. Претензия возникает, когда компании работают как одна и разделены ради спецрежима. Разные направления, отдельные сотрудники и учёт обычно снимают вопрос.
Как узнать, есть ли у налоговой вопросы к моей структуре? ФНС рекомендует инспекциям до выездной проверки приглашать предпринимателя, сообщать о выявленных рисках дробления и выслушивать пояснения. Такое приглашение - повод разобрать структуру с консультантом.
Франшиза - это дробление? Нет, если франчайзи на деле самостоятелен: сам вложился, сам решает и сам рискует. Дело сети мясных магазинов закончилось именно так. Дробление появляется, когда франшиза только на бумаге.
Что будет, если отказаться от дробления сейчас? По письму ФНС отказ в 2025-2026 годах прекращает долги по дроблению за 2022-2024 годы. Если отказаться уже после начала выездной проверки, амнистия сохраняется только частично, а пени и штраф за проверяемые годы остаются.
Источники
- Налоговый кодекс, часть 1, ред. от 04.08.2026: статья 54.1, статья 122
- Письмо ФНС от 16.07.2024 № БВ-4-7/8051@, обзор судебной практики по дроблению бизнеса, consultant.ru
- Письмо ФНС от 18.10.2024 № СД-4-2/11836@ о налоговой амнистии дробления бизнеса и статье 6 закона 176-ФЗ, garant.ru
- Гражданский кодекс: статья 24, статья 1027
- Постановление АС Поволжского округа от 07.03.2025 № Ф06-219/2025 по делу № А12-4458/2024, garant.ru
- Постановление АС Поволжского округа от 05.08.2024 № Ф06-5283/2024 по делу № А57-7217/2023, garant.ru
- Налоговый дайджест Право.ру за февраль 2026 года, дело № А46-15663/2024, pravo.ru