Штрафы для ИП в 2026: за что наказывают чаще всего и как не заплатить лишнего
Опубликовано 3 ноября 2026
Принято считать, что штрафы для ИП - мелочь по сравнению с компаниями: пара тысяч рублей, и забыли. Отчасти это правда, но только отчасти. Одна продажа без чека обходится минимум в 10 000 рублей, а за иностранного работника без патента предприниматель отвечает как юрлицо, и счёт идёт на сотни тысяч. Ниже собрано, как устроены штрафы для ИП, за что наказывают чаще всего, что поменялось в 2026 году и какие законные способы есть, чтобы заплатить меньше или не платить вовсе.
Кратко
ИП наказывают по двум кодексам. Налоговая выставляет санкции по Налоговому кодексу: за декларации, учёт и неуплату. Остальные ведомства штрафуют по КоАП, и там предприниматель обычно отвечает как должностное лицо, но в отдельных статьях как организация. Первое нарушение без вреда для людей часто заканчивается предупреждением, а штраф по итогам проверки во многих случаях можно оплатить наполовину.
Как устроены штрафы для ИП
У предпринимателя два вида ответственности, и путать их не стоит: от этого зависят суммы, сроки и способ защиты.
Налоговые санкции. Их назначает ФНС по Налоговому кодексу: за опоздание с декларацией, непредставленные документы, ошибки в учёте и неуплату налога. Суммы тут либо твёрдые, либо в процентах от налога.
Административные штрафы. Их выписывают налоговая (по кассе), трудовая инспекция, Роспотребнадзор, МВД и другие ведомства по КоАП. Общее правило записано в примечании к статье 2.4: предприниматель отвечает как должностное лицо, если кодекс не говорит иного. Поэтому в большинстве статей ИП платит по нижней, «должностной» строке.
Исключения важно знать заранее. В части статей у ИП своя строка, как в трудовой статье 5.27. А за нарушения из главы 18 КоАП, куда входит работа иностранцев, предприниматель отвечает как юрлицо: так прямо сказано в статье 18.1.
Налоговые штрафы для ИП
Самые частые налоговые штрафы для ИП связаны не с хитрыми схемами, а с пропущенными сроками.
| Нарушение | Сколько | Норма |
|---|---|---|
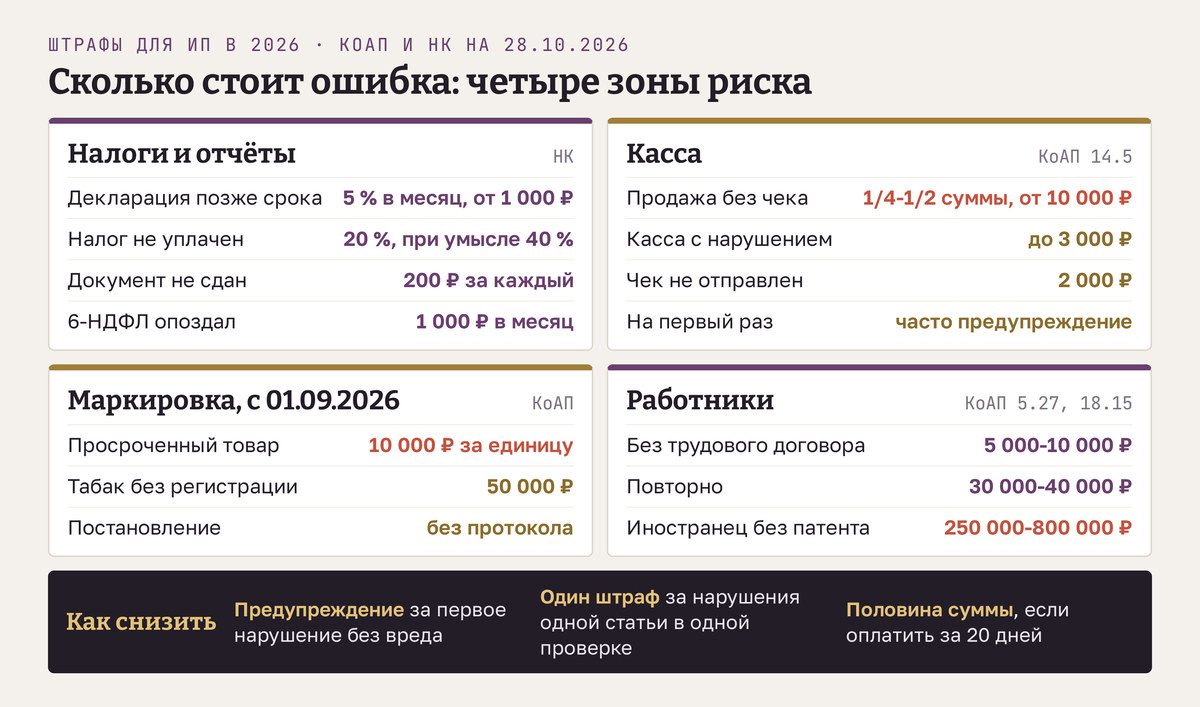
| Декларация подана позже срока | 5 % от неуплаченного по ней налога за каждый месяц, не больше 30 % и не меньше 1 000 ₽ | НК, ст. 119 |
| Налог не уплачен или занижен | 20 % от недоимки, при умысле 40 % | НК, ст. 122 |
| Не сдан документ или сведения в срок | 200 ₽ за каждый документ | НК, ст. 126, п. 1 |
| Расчёт 6-НДФЛ за работников опоздал | 1 000 ₽ за каждый месяц | НК, ст. 126, п. 1.2 |
| Грубое нарушение учёта доходов и расходов | 10 000 ₽, за несколько периодов 30 000 ₽ | НК, ст. 120 |
| Работа без постановки на учёт | 10 % от доходов за это время, не меньше 40 000 ₽ | НК, ст. 116, п. 2 |
Пример со статьёй 119. ИП на упрощёнке должен заплатить по годовой декларации 60 000 рублей, а подаёт её на три месяца позже и налог тоже не платит. Штраф составит 15 % от 60 000, то есть 9 000 рублей. Если же налог уплачен вовремя и опоздала только сама декларация, неуплаченной суммы нет, и штраф будет минимальным, 1 000 рублей.
Отдельно стоят пени: их начисляют за каждый день просрочки налога, и это не штраф, а плата за пользование деньгами бюджета. От пеней не освобождают ни предупреждение, ни смягчающие обстоятельства. Какие налоги платит ИП на разных режимах, разобрано в статье налоги для ИП.
Касса: самый частый повод для штрафа
Онлайн-касса нужна почти каждому ИП, который принимает деньги от людей. Статья 14.5 КоАП для предпринимателя выглядит так.
- Продажа без чека (часть 2): от четверти до половины суммы покупки, но не меньше 10 000 рублей. Продали товар на 2 400 рублей без кассы - расчётные 600-1 200 рублей ниже минимума, поэтому штраф 10 000 рублей.
- Повторно, если без кассы прошло миллион рублей и больше (часть 3): приостановка деятельности на срок до 90 суток.
- Касса не та или зарегистрирована с нарушением (часть 4): предупреждение или 1 500-3 000 рублей.
- Чек не отправили покупателю на почту или телефон, когда он просил, или не выдали бумажный (часть 6): предупреждение или 2 000 рублей.
Главный способ уйти от штрафа здесь один и прямо прописан в примечании к статье 14.5. Если вы сами пробили чек коррекции или письменно сообщили в налоговую о нарушении до того, как она о нём узнала, ответственности не будет.
Маркировка: что изменилось с 1 сентября 2026 года
Закон от 02.05.2026 № 120-ФЗ добавил в КоАП новые штрафы для тех, кто продаёт маркированные товары. Предпринимателя касаются два состава.
- Продажа просроченного маркированного товара после того, как система мониторинга сообщила о запрете (часть 4 статьи 14.43): 10 000 рублей за каждую проданную единицу. Для организации 20 000 рублей.
- Продажа табака и никотиновой продукции без регистрации в системе мониторинга (статья 15.12.2): 50 000 рублей.
Новое не только в суммах, но и в порядке. По части 3.1 статьи 28.6 КоАП такие нарушения, зафиксированные системой мониторинга, оформляются без протокола и без участия предпринимателя: постановление выносится в электронном виде на основе данных системы. Объясниться до штрафа не получится, спорить придётся уже с готовым постановлением.
Штрафы за работников
Как только у ИП появляется первый сотрудник, к налоговым штрафам добавляются трудовые. По статье 5.27 КоАП у предпринимателя своя строка.
- Нарушение трудового законодательства в целом: предупреждение или 1 000-5 000 рублей, повторно 10 000-20 000 рублей.
- Работник без трудового договора или подряд вместо трудового договора: 5 000-10 000 рублей, повторно 30 000-40 000 рублей.
Дороже всего обходится иностранный работник без патента или разрешения. По статье 18.15 ИП здесь отвечает как организация: 250 000-800 000 рублей или приостановка деятельности. Подробнее о найме и о том, что подать в Соцфонд, разобрано в статье ИП с сотрудниками.
Что ещё изменится: касса
В феврале 2026 года Госдума приняла в первом чтении законопроект № 1096244-8, который кратно поднимает штрафы по кассе: минимальный штраф за продажу без чека предлагается поднять для должностных лиц и ИП с 10 000 до 30 000 рублей и ввести отдельные суммы за повторные нарушения. На 28.10.2026 закон не принят, и в КоАП действуют прежние суммы, приведённые выше.
Как законно снизить штраф или не платить его
Пришедший штраф не всегда надо платить целиком и сразу. В законе есть несколько механизмов, о которых предприниматели часто не знают.
Предупреждение вместо штрафа. По статье 4.1.1 КоАП за первое нарушение, найденное при проверке, штраф заменяют предупреждением, если не было вреда или угрозы вреда людям, природе и государству и не было имущественного ущерба. Исключения перечислены в части 2 той же статьи, это в основном нарушения против госорганов.
Один штраф за одну проверку. Если в ходе одной проверки нашли несколько нарушений по одной и той же статье, назначают одно наказание, а не по штрафу за каждое (часть 5 статьи 4.4 КоАП).
Половина суммы за быструю оплату. По части 1.3-3 статьи 32.2 КоАП штраф за нарушение, выявленное при проверке, можно заплатить в размере половины, если успеть за 20 дней со дня постановления. Исключения перечислены в той же части, а маркировочные штрафы, оформленные автоматически, в общем правиле не упомянуты: проверяйте, что написано в самом постановлении.
Смягчающие обстоятельства по налоговым штрафам. По пункту 3 статьи 114 НК хотя бы одно смягчающее обстоятельство снижает налоговый штраф минимум вдвое и максимум в десять раз. Помогают первое нарушение, небольшая просрочка, тяжёлое финансовое положение, болезнь. Пишите о них в возражениях на акт проверки.
Обжалование. Жалобу на постановление по КоАП подают в течение 10 дней с момента, когда вы его получили (часть 1 статьи 30.3).
А вот не платить и ждать нельзя. Штраф по КоАП нужно оплатить в течение 60 дней после вступления постановления в силу (статья 32.2). Если пропустить срок, по статье 20.25 назначат новый штраф в двойном размере неуплаченного, но не меньше 1 000 рублей. Как вести себя на самой проверке, разобрано в статье проверки бизнеса.
Главное о штрафах для ИП
- ИП платит налоговые санкции по НК и административные штрафы по КоАП. В КоАП он обычно отвечает как должностное лицо, но за иностранных работников как организация.
- Дорогие ошибки - продажа без чека (от 10 000 рублей), просроченный маркированный товар (10 000 рублей за единицу) и иностранец без патента (от 250 000 рублей).
- С 1 сентября 2026 года маркировочные штрафы выносятся автоматически, без протокола.
- Законопроект о пятикратном росте кассовых штрафов прошёл первое чтение, но на 28.10.2026 не принят.
- Первое нарушение без вреда часто заканчивается предупреждением, штраф по итогам проверки можно оплатить наполовину за 20 дней, а налоговый снизить по смягчающим обстоятельствам.
Нормы приведены в редакциях на 28.10.2026, адрес каждой статьи - в списке ниже. Текст пересказывает действующие правила и не заменяет консультацию юриста или бухгалтера: какой штраф назначат в вашем случае, зависит от фактов, вида деятельности и того, как выявлено нарушение. Решение, платить или спорить, остаётся за вами.
Вопросы о штрафах для ИП
Отвечает ли ИП за штраф личным имуществом? Да. Предприниматель отвечает по своим обязательствам всем имуществом, как гражданин, отдельного «имущества бизнеса» у ИП нет. Чем ИП отличается от компании, разобрано в статье что такое ИП.
Спишут ли штраф со счёта без моего согласия? Налоговые штрафы и пени ФНС взыскивает с единого налогового счёта и может приостановить операции по банковскому счёту. Административные штрафы после 60 дней взыскивают приставы. Как устроен счёт ИП, разобрано в статье расчётный счёт для ИП.
Можно ли получить предупреждение, если нарушение нашли не при проверке? Статья 4.1.1 говорит о нарушениях, выявленных при государственном и муниципальном контроле. Но во многих статьях КоАП предупреждение стоит в самой санкции, например за ошибки с кассой и чеком: там его могут назначить и без проверки.
За нулевую декларацию тоже штрафуют? Да, если она опоздала. Налога к уплате нет, поэтому штраф будет минимальный, 1 000 рублей по статье 119 НК.
Что делать, если штраф уже пришёл? Проверьте, какая статья указана и когда вынесено постановление. Если подходит оплата половиной суммы, у вас 20 дней. Если не согласны, на жалобу по КоАП есть 10 дней с момента получения.
Источники
- Кодекс об административных правонарушениях, ред. от 04.08.2026: статья 2.4, статья 4.1.1, статья 4.4, статья 5.27, статья 14.5, статья 14.43, статья 15.12.2, статья 18.1, статья 18.15, статья 20.25, статья 28.6, статья 30.3, статья 32.2
- Налоговый кодекс, часть 1, ред. с 01.10.2026: статья 114, статья 116, статья 119, статья 120, статья 122, статья 126
- Федеральный закон от 02.05.2026 № 120-ФЗ о штрафах за продажу маркированных товаров, обзор изменений КоАП с 01.09.2026, ppt.ru
- Законопроект № 1096244-8 о повышении штрафов за неприменение ККТ, consultant.ru