Кредит на франшизу: кому его дают, можно ли взять кредит на открытие бизнеса с нуля и во что он обойдётся
Опубликовано 4 ноября 2026
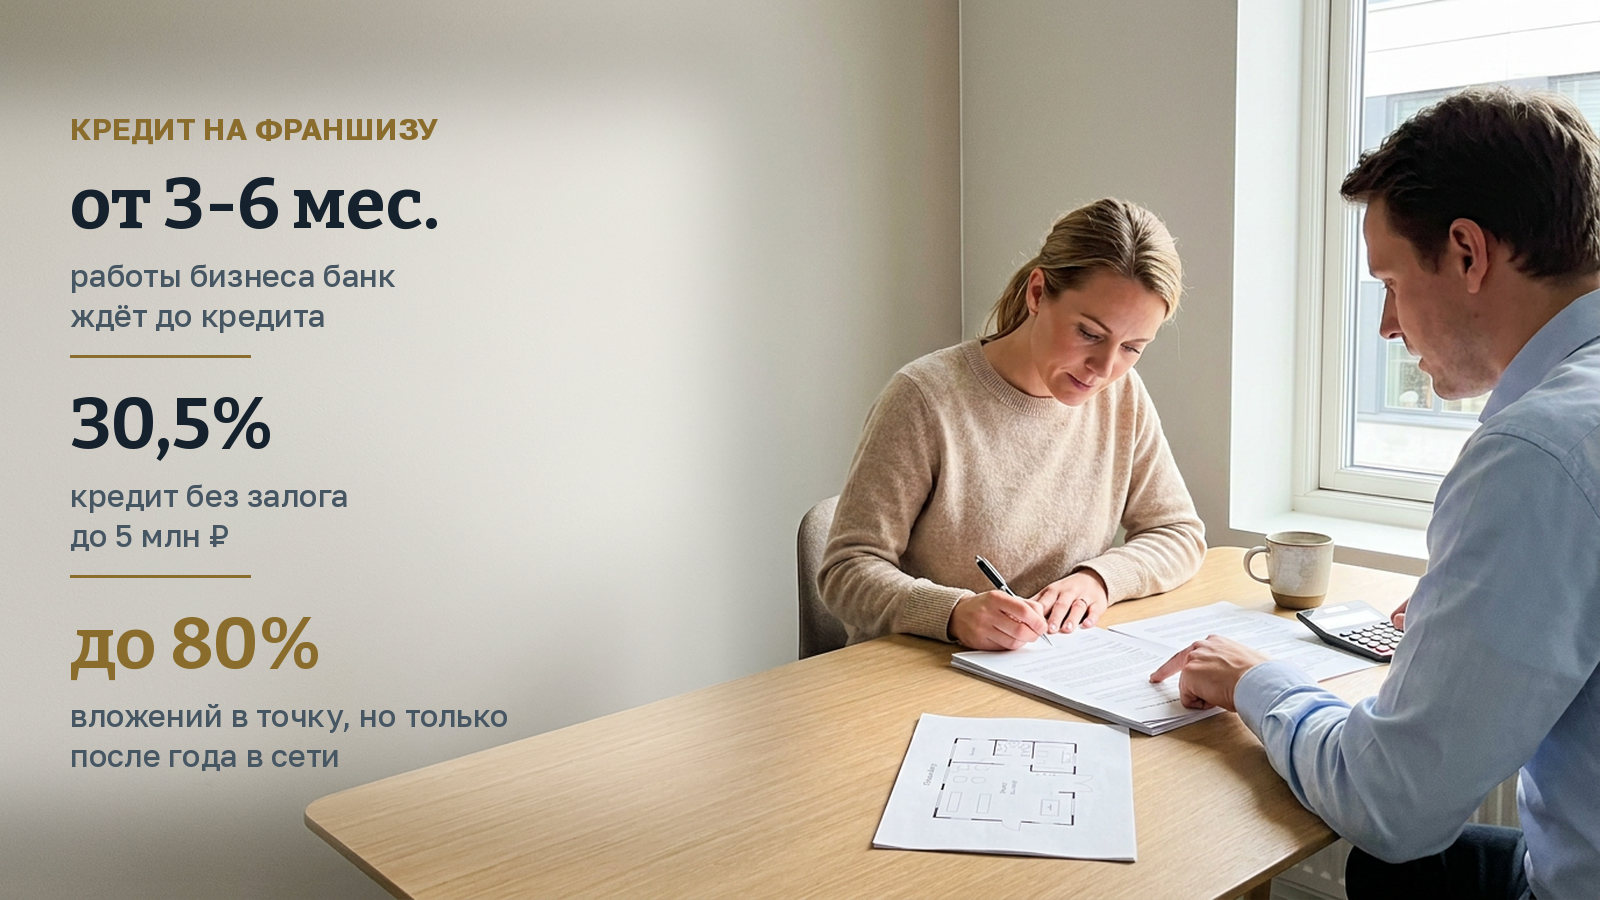
Франшиза выбрана, смета посчитана, а своих денег хватает на половину. Следующая мысль почти у всех одна: взять кредит на франшизу и отдавать его из выручки точки. Банки такие заявки видят постоянно, и ответ на них часто разочаровывает: отдельного кредита для того, кто ещё не открылся, у большинства банков нет. Ниже разобрано, кому банк даёт деньги под франшизу, почему кредит на открытие бизнеса с нуля получить трудно, какие есть другие источники денег на старт и как посчитать, выдержит ли точка ежемесячный платёж.
Кратко
Банк кредитует не франшизу, а заёмщика: его выручку, историю и залог. У нового ИП или ООО ничего из этого ещё нет, поэтому обычный бизнес-кредит закрыт до тех пор, пока бизнес не проработает несколько месяцев. Продукты «для франчайзи» у банков есть, но они рассчитаны на тех, у кого уже работает точка. Новичку остаются свои деньги, микрозаймы государственных фондов, меры поддержки и личный кредит, у каждого из которых своя цена.
Есть ли отдельный кредит на франшизу
Кредит на франшизу - это не особый банковский продукт, а обычный кредит бизнесу, деньги из которого идут на паушальный взнос, оборудование, ремонт и запуск точки. Бренд сети сам по себе не залог и не гарантия возврата: банк смотрит, из каких денег заёмщик будет платить.
Специальные условия для франчайзи появляются там, где банк договорился с конкретной сетью и знает экономику её точек. Хороший пример показал Пихта банк на выставке BuyBrand 1 октября 2026 года: линейку кредитов для франчайзи одной сети пиццерий. По новой точке условия такие:
| Параметр | Условие |
|---|---|
| Сумма | до 80% инвестиций в новую точку |
| Ставка | ключевая плюс 5 процентных пунктов |
| Отсрочка | до 12 месяцев по основному долгу |
| Срок | по финансовому плану работающих точек и новой |
| Обеспечение | залог 100% доли в ООО с договором коммерческой концессии, опцион банка на выкуп доли по номиналу при дефолте, поручительство учредителей |
Главное в этой презентации - кому её адресовали. Заёмщик должен быть действующим франчайзи сети не меньше года, иметь хотя бы одну работающую точку и не допускать просрочек по паушальному взносу, роялти и аренде. Банк кредитует вторую и следующие точки, а не первую. Так устроено большинство подобных программ: деньги дают под выручку, которую уже видно.
Кредит на открытие бизнеса: почему банк отказывает новичку
Банк оценивает, сможет ли заёмщик платить. У бизнеса, который работает год, для этого есть выписка по счёту и отчётность. У бизнеса, который только собирается открыться, есть бизнес-план, а план банк считает обещанием, а не доходом.
Это видно по требованиям. Сбер на странице кредитов для бизнеса на 28.10.2026 пишет прямо: для торговли нужен срок ведения деятельности от 3 месяцев, для остальных сфер от 6 месяцев. Ещё два условия: резидентство России у всех собственников и, если заёмщик ИП, возраст до 70 лет на дату окончания кредита. Значит, кредит на открытие бизнеса в буквальном смысле, до первой продажи, по этой линейке не выдают. Его можно получить на развитие, когда бизнес уже работает.
| Кредит Сбера | Срок | Сумма | Ставка |
|---|---|---|---|
| На любые цели, без залога | 1-36 мес. | 100 тыс. - 5 млн ₽ | 30,5% |
| Развитие бизнеса | 2-120 мес. | от 100 тыс. ₽ | от 18% |
По кредиту без залога деньги приходят на счёт разом, и подтверждать, на что они потрачены, не нужно. По кредиту с залогом ставка ниже, сумма ограничена стоимостью залога, но не больше 400 млн рублей, и деньги могут выдавать частями после документа о цели расхода.
Кредит на открытие бизнеса с нуля: где взять деньги на старт
Если бизнесу меньше нескольких месяцев, банковский кредит на открытие бизнеса с нуля почти всегда заменяется другими источниками. Их пять, и обычно их складывают.
- Свои деньги. Основа любой сметы. Чем больше своя доля, тем меньше платёж и тем спокойнее первые месяцы работы.
- Условия самой сети. Паушальный взнос иногда можно платить частями, а оборудование брать у поставщика сети в рассрочку или в лизинг. Это не правило, а предмет переговоров: спросите сеть до подписания договора и проверьте, что договорённость записана. Из чего складываются взнос и роялти, разобрано в статье о паушальном взносе и роялти.
- Микрозайм государственной МФО. Региональные фонды поддержки дают до 5 млн рублей на срок до 3 лет, и начинающие, кто работает меньше двух лет, у них в приоритетной группе. Средневзвешенная ставка по итогам II квартала 2026 года 8,6%, у конкретного фонда она своя. Условия разобраны в статье о льготных кредитах для бизнеса.
- Меры поддержки без возврата. Социальный контракт, гранты молодым предпринимателям и региональные программы. Сумм там меньше, условий больше, но эти деньги не надо отдавать. Обзор - в статьях о господдержке бизнеса и грантах малому бизнесу.
- Потребительский кредит на себя. Технически самый доступный: банку неважно, что вы откроете. Но это личный долг. Платить его придётся и тогда, когда точка закроется, а ставка и срок у такого кредита рассчитаны на покупку, а не на бизнес.
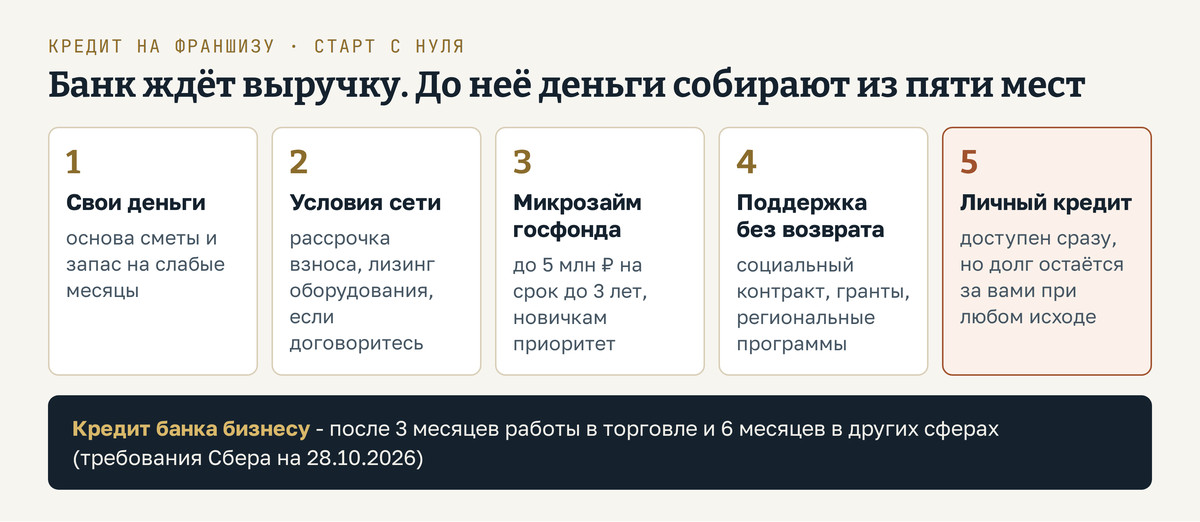
Банковский кредит становится реальным вариантом позже: когда точка проработала полгода и на счёте видна выручка, на неё можно взять деньги на вторую точку или на оборудование, которого не хватило на старте.
Кредит на открытие бизнеса для ИП и ООО
Форма бизнеса влияет на то, кто отвечает по долгу, но меньше, чем кажется.
ИП отвечает по своим обязательствам всем своим имуществом, это статья 24 Гражданского кодекса. Кредит на открытие бизнеса для ИП - это по сути личный долг предпринимателя, оформленный на бизнес: если точка закроется, долг останется. Что ещё отличает форму ИП, разобрано в статье что такое ИП.
ООО отвечает своим имуществом, но банк почти всегда закрывает эту разницу поручительством учредителей. В программе Пихта банка поручительство учредителей стоит во всех четырёх продуктах, а залогом служит 100% доли в ООО. Если бизнес не справится, банк получает и компанию, и право требовать долг с поручителя лично.
Вывод для выбора формы: открывать ООО только ради того, чтобы не отвечать по кредиту лично, бессмысленно. Форму выбирают по налогам, партнёрам и требованиям сети, а риск по кредиту остаётся на вас в обоих случаях.
Сколько стоит взять кредит на открытие бизнеса: пример
Прежде чем взять кредит на открытие бизнеса, посчитайте не ставку, а платёж в месяц, и сравните его с деньгами, которые точка будет приносить в плохой месяц, а не в средний. Возьмём 3 млн рублей на 3 года с равными платежами. Это расчёт для примера по ставкам на 28.10.2026, а не предложение банка: ваши условия будут своими.
| Условие | Ставка | Платёж в месяц | Переплата за 3 года |
|---|---|---|---|
| Ключевая плюс 5 пунктов, как в программе для франчайзи | 19% | 109 968 ₽ | 958 850 ₽ |
| Без залога, по ставке Сбера | 30,5% | 128 178 ₽ | 1 614 397 ₽ |
Отсрочка по основному долгу помогает на старте, но не убирает долг. При той же сумме и ставке 19% первый год вы платите только проценты, около 47 500 рублей в месяц, а затем остаток гасится за два года платежами по 151 226 рублей. Самые большие платежи придутся как раз на время, когда закончится и отсрочка, и эффект открытия.
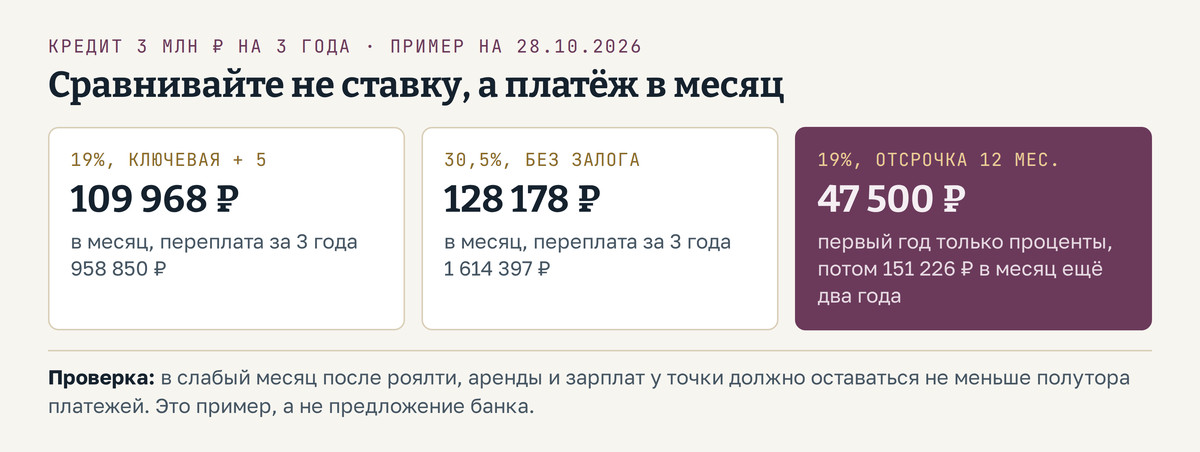
Платёж по кредиту встаёт в один ряд с роялти, арендой и зарплатой. Точка должна сначала заплатить их, и только из остатка платить банку. Простое правило осторожности: если в слабый месяц остаток меньше полутора платежей, кредит слишком велик для этой точки. Для 3 млн рублей под 19% это около 165 тысяч рублей свободных денег в месяц.
Сколько точка оставляет после всех расходов, у каждой сети и каждого адреса своё, и обещать это заранее нельзя. Как разложить вход на слои и не забыть деньги до выручки, разобрано в статье сколько стоит открыть франшизу: по рейтингу BuyBrand 2026 средний вход в точку 10,2 млн рублей. А как считать срок возврата вложений с учётом кредита - в статье как считать окупаемость франшизы.
Что подготовить, прежде чем идти в банк
Когда бизнес проработал достаточно, чтобы банк его рассматривал, заявка сильнее, если в ней есть:
- финансовый план точки с выручкой, расходами и денежным потоком по месяцам, а не годовой итог. Какие разделы банк читает внимательнее всего, разобрано в статье о структуре бизнес-плана;
- договор коммерческой концессии или его проект: банк смотрит срок, платежи сети и условия расторжения. Что в договоре проверить заранее, разобрано в статье о договоре франшизы;
- выписка по счёту за месяцы работы и чистая история платежей по налогам;
- своя доля в проекте: банк охотнее даёт часть денег, чем всю сумму, и даже в программе для действующих франчайзи финансирует до 80%;
- запас на первые месяцы отдельно от кредита: деньги на случай, если выручка выйдет ниже плана.
Когда кредит на франшизу лучше не брать
- Нет своих денег совсем. Если кредит закрывает всю смету, у бизнеса нет запаса, а у вас нет права на ошибку.
- Платёж считают по средней выручке. Первые месяцы новой точки почти всегда слабее плана, а банк ждёт платёж с первого месяца после отсрочки.
- Сеть торопит. Если франчайзер предлагает «быстро взять кредит, пока держим локацию», это повод остановиться и пересчитать.
- Деньги на взнос берутся личным кредитом под высокую ставку. При ставке около 30% переплата за три года превышает половину суммы.
- Нет плана Б. Стоит заранее ответить себе, чем вы будете платить банку, если точка закроется через год.
Главное о кредите на франшизу
- Кредит на франшизу - обычный кредит бизнесу. Банк смотрит на заёмщика и его выручку, а не на бренд сети.
- Бизнес-кредит дают после нескольких месяцев работы: у Сбера от 3 месяцев в торговле и от 6 в остальных сферах.
- Программы для франчайзи рассчитаны на тех, у кого уже работает точка: например, до 80% инвестиций под ключевую плюс 5 пунктов после года в сети.
- На старт с нуля деньги складывают из своих, условий сети, микрозайма госфонда, мер поддержки и, в крайнем случае, личного кредита.
- Считайте платёж в месяц и сравнивайте его с остатком точки в слабый месяц. 3 млн рублей на 3 года под 19% - около 110 тысяч рублей в месяц.
Ставки и условия приведены на 28.10.2026 по страницам банков и Банка России, адреса - в списке ниже. Расчёты в статье - примеры на круглых числах, а не прогноз доходов вашей точки и не предложение банка: выручка и прибыль франшизы зависят от адреса, сети и того, как вы ведёте дело. Решение брать кредит и в каком размере остаётся за вами.
Вопросы о кредите на франшизу
Можно ли взять кредит на франшизу без опыта в бизнесе? Бизнес-кредит до открытия почти невозможен: банки требуют несколько месяцев работы. Без опыта реальнее начать со своих денег, микрозайма государственного фонда или мер поддержки, а банковский кредит взять позже, на развитие.
Можно ли оплатить кредитом паушальный взнос? Кредитом на любые цели без залога - да, подтверждать расход не нужно. По целевому кредиту банк смотрит, на что идут деньги, и решает сам. Часто выгоднее договориться с сетью о рассрочке взноса.
Нужен ли залог? Без залога у Сбера можно получить до 5 млн рублей, но под 30,5%. Залог снижает ставку. В программах для франчайзи залогом служит доля в ООО, а учредители ещё и поручаются лично.
Даёт ли кредит сама франчайзинговая сеть? Некоторые сети договариваются с банками-партнёрами или дают рассрочку по своим платежам. Условия стоит запросить письменно и сравнить с обычным кредитом, а не принимать на слово.
Есть ли льготный кредит на открытие бизнеса? Государственные льготные программы для банковских кредитов рассчитаны на действующий бизнес и приоритетные отрасли. Начинающим доступнее микрозаймы государственных МФО, где они в приоритетной группе. Подробно - в статье о льготных кредитах для бизнеса.
Источники
- Банк России, информационное сообщение от 23.10.2026 о ключевой ставке, cbr.ru
- Сбер, кредиты для бизнеса: условия, ставки и требования к заёмщику, sberbank.ru, открыто 28.10.2026
- Пихта банк, «Финансовые решения для франчайзи», презентация на выставке BuyBrand 2026, 01.10.2026
- Гражданский кодекс, статья 24
- Корпорация МСП, льготные микрозаймы государственных МФО: условия, приоритетные группы, средневзвешенная ставка за II квартал 2026 года, corpmsp.ru, открыто 06.10.2026